
CNB stelt beleidsrente bij tot 4%
De Tsjechische centrale bank (CNB) verhoogde vorige week op een onder de radar gebleven vergadering de rente met 25 bpn tot 4%. Dat was geen verrassing. De nipte 4-3 meerderheid dan weer wel. De voorkeur van de grootst mogelijke minderheid ging naar een ongewijzigd beleid.
Het voornaamste argument voor een strakkere monetaire koers laat zich raden. Inflatie trok de afgelopen maanden aan van 1.5% in juni richting 2.4% in oktober. De nieuwe prognoses kennen een ongunstig verloop met oplopende prijsdruk in de komende kwartalen. De CNB voorspelt een versnelling vanaf 2% in kwartaal twee en drie richting 2.6% in het huidige kwartaal. Begin 2027 stijgt inflatie door tot 3.7%, meer dan de toegelaten 1 procentpunt tolerantie op de 2%-doelstelling. Het duurt tot midden 2028 vooraleer de CNB zich van de taak kan kwijten. Op jaarbasis stelde de centrale bank de prognoses bij van 2%-2.5%-2.4% over de periode 2026-2028 tot 2.1%-3.2%-2.3%. Voor Praag helt de balans in de richting van opwaartse risico’s.
Veel heeft te maken met de energieprijshausse. Maar de CNB benadrukt dat de renteverhoging niet louter vanwege duurdere olie en gas is. Het is vooral een antwoord op het toegenomen risico van tweede-ronde-effecten. Die manifesteren zich wanneer een langdurige energieschok het economisch weefsel laag per laag insijpelt, tot het uiteindelijk uitmondt in looncompensatie die een versterkende cirkel opwekt. Hoe sterker een economie en arbeidsmarkt, hoe vlotter dat mechanisme.
Een eerste indicatie en compositie van de derdekwartaal groei pleit alvast voor de waakzaamheid van de centrale bank. Het groeiritme herstelde van een zwak 0.3% kw/kw tot 0.5%. De Tsjechische statistische dienst wijt dat hoofdzakelijk aan blijvend sterke gezinsconsumptie. Het is met voorsprong de voornaamste binnenlandse groeimotor, dankzij de krappe arbeidsmarkt en stevige loongroei. In het tweede kwartaal (meest recente cijfers) klom het gemiddelde brutoloon van een Tsjechische werknemer met 4.3% bovenop inflatie. Reële loonstijgingen van die grootteorde waren in het decennium vóór de pandemie eerder uitzondering dan de regel. Het weerspiegelt zich in stugge onderliggende inflatie die zich iets te gemakkelijk boven 3% nestelt. Dat baart de CNB zorgen, vooral omdat er tot nog toe onvoldoende beterschap merkbaar is in de belangrijkste component: diensteninflatie. Prijsstijgingen in die loongevoelige sector stabiliseert in de buurt van 4.5%. Iets strakkere monetaire condities moeten vooral verhinderen dat het momentum opnieuw aanzwengelt.
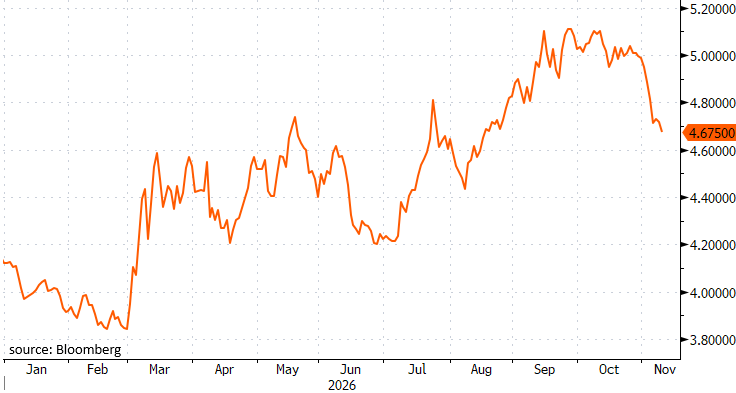
CNB-baas Michl bestempelde de renteverhoging, de tweede na gelijkaardige actie in juni, als het verfijnen van het beleid. Het is niet de start van een cyclus. KBC Economics gaat uit van het lange status quo op 4%, onder voorbehoud van sterkere tweede-ronde-effecten of een escalatie van het conflict in het Midden-Oosten. De markt is wat dat laatste betreft er de laatste dagen erg gerust op. Olie- en gasprijzen kelderen ongeveer met een kwart van hun recente top. De beweging vermindert het acuut risico op de vernoemde effecten maar brengt tegelijk ontspanning in de langetermijnrentes. Nochtans droeg dat volgens de CNB ook bij in de strijd tegen te hoge (kern)inflatie. De Tsjechische tienjaarswaprente noteert meer dan 30 bpn lager in vergelijking met eind oktober. Die tegengestelde krachten houden het debat in de markt voor bijkomende renteverhogingen richting 4.5% gaande. Het is tevens een van de pijlers van de sterke en stabiele CZK-wisselkoers. EUR/CZK dobbert al ruim een jaar tussen 24.1 en 24.5.
Tsjechische 10jr.-swaprente corrigeert ruim 30 bpn onder invloed van lagere energieprijzen