
Economische vooruitzichten voor België
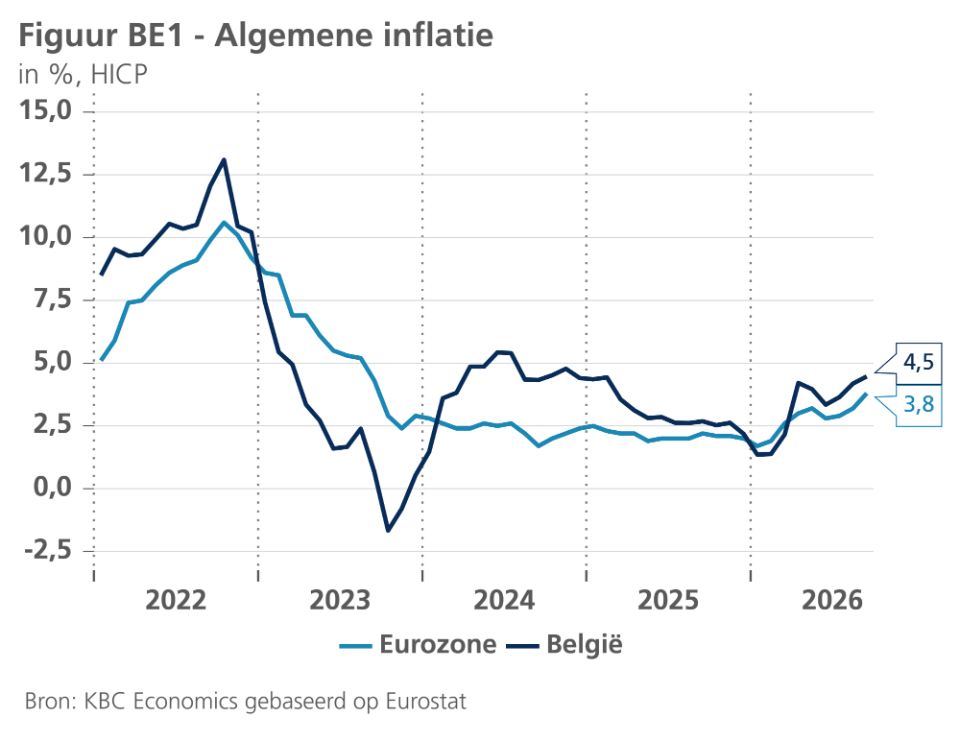
De Belgische inflatie (gebaseerd op de HICP) bereikte in september een nieuwe piek, met een stijging van 0,3 procentpunt tot 4,5%. De stijging was iets kleiner dan verwacht en ook geringer dan de 0,6 procentpunt inflatiestijging in de eurozone. Met 4,5% ligt de Belgische algemene inflatie evenwel nog altijd ruim boven die in de eurozone (3,8%) (zie figuur BE1). Net als in de vorige maand werd de stijging volledig gedreven door een hogere energie-inflatie (van 21,9% naar 30,6%). De kerninflatie (exclusief energie en voeding) daalde van 3,1% naar 2,6%, waarbij zowel de inflatie inzake niet-energiegoederen als de diensteninflatie afnam. Dit duidt erop dat de energieschok zich niet verder vertaalde in de inflatie van andere goederen en diensten. De afgelopen maand steeg op de termijnmarkt evenwel de futures-curve voor de olie- en gasprijs. Als gevolg hiervan hebben we het vooruitzicht voor de gemiddelde inflatie in 2027 verhoogd van 2,4% naar 2,6%. Het inflatievooruitzicht voor 2026 houden we ongewijzigd op 3,7%, waarbij het lager dan verwacht uitgekomen septembercijfer compenseert voor de licht hoger ingeschatte inflatie voor de drie laatste maanden van het jaar.
Gemengde signalen vertrouwensindicatoren
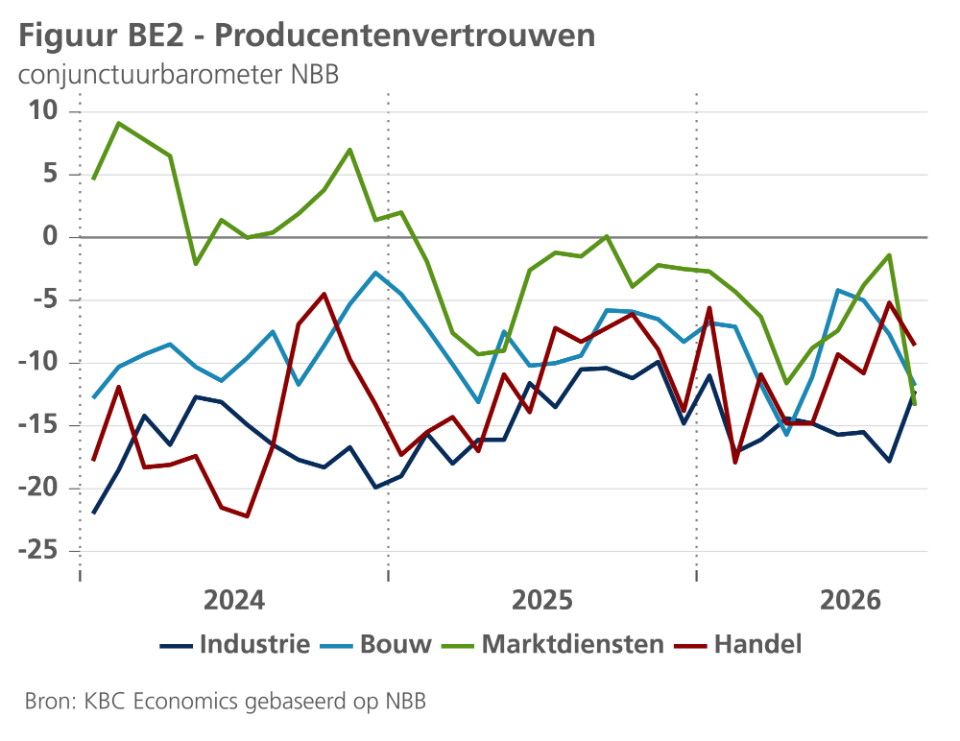
De aanhoudende inflatiedruk zal de reële koopkracht van de huishoudens negatief beïnvloeden. De indexering van de lonen en uitkeringen zal de hogere inflatie immers met vertraging en slechts deels compenseren, gegeven dat benzine- en dieselprijzen in de gezondheidsindex zijn uitgesloten. Bovendien verzwakte het consumentenvertrouwen in september en oktober verder, vooral als gevolg van een pessimistischere verwachting inzake de economische situatie in België. Het pessimisme zal allicht, in combinatie met het koopkrachtverlies, zorgen voor een zwakkere groei van de particuliere consumptie. Daartegenover staat wel een lichte verbetering van het producentenvertrouwen in september. Die deed de correctie van augustus terug teniet. Het valt daarbij op dat het vertrouwen verbeterde in de industrie maar verslechterde in de andere sectoren (zie figuur BE2). In lijn daarmee keerde de verslechtering tijdens de zomer van de beoordeling van de uitvoerbestellingen in september volledig om. Dat laatste suggereert dat de uitvoer, net als in de eerste helft van 2026, het nog goed blijft doen. Het risico bestaat niettemin dat de energieschok leidt tot een hernieuwd verlies aan loonkostencompetitiviteit, wat de uitvoerdynamiek in de komende kwartalen zou beperken.
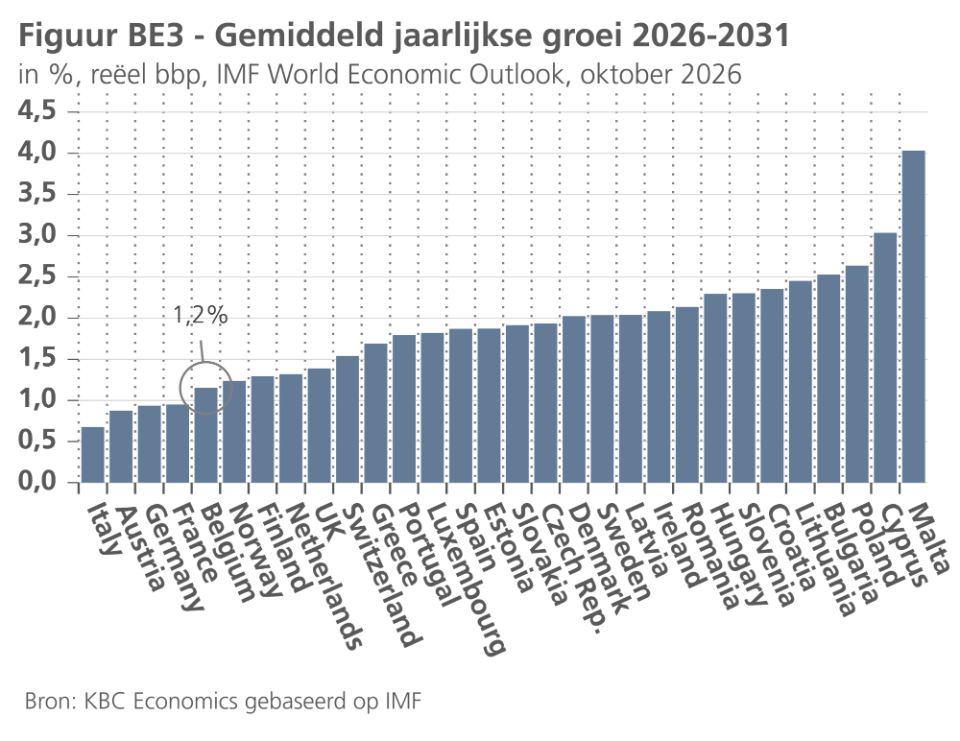
Alles in acht genomen, hebben we het kwartaalgroeipad voor het Belgische bbp in 2027 iets verlaagd. Dat resulteert in een licht neerwaartse aanpassing van ons groeivooruitzicht voor 2027 als geheel, van 0,9% naar 0,8%. Merk op dat het Instituut voor de Nationale Rekeningen (INR) recent de groeicijfers van de voorbije jaren naar beneden heeft bijgesteld, van 1,1% naar 0,9% voor 2024 en van 1,0% naar 0,9% voor 2025. De herziening resulteerde in een iets hogere statistische overhang van 2025 naar 2026, namelijk 0,28 in plaats van 0,22 procentpunt (dit zogenoemde ‘overloopeffect’ bepaalt hoeveel van de jaargroei van 2026 al ‘verworven is’ louter als gevolg van de kwartaaldynamiek van het bbp in de loop van 2025). Het door het INR herziene pad van de kwartaalcijfers laat ook een iets hogere groei zien in Q2 2026 (0,14% in plaats van 0,03%). Een en ander heeft ervoor gezorgd dat we onze groeiraming voor heel 2026 hebben bijgesteld van 0,6% naar 0,7%. Als ons vooruitzicht voor 2026-2027 uitkomt, dan zou dit betekenen dat de Belgische economie vier jaar op rij met minder dan 1% zal zijn gegroeid. Onze bijgewerkte groeiprognose voor 2027 (0,8%) is somberder dan die van het IMF in haar recent gepubliceerde World Economic Outlook (1,1%). De IMF-vooruitzichten reiken tot 2031: met 1,2% is de gemiddelde jaarlijkse groei in 2026-2031 door het IMF voorspeld voor België één van de laagste in Europa (zij het wel iets hoger dan die in de drie grote landen Duitsland, Frankrijk en Italië, zie figuur BE3).
Naast de bbp-groei paste het INR ook de cijfers van de afgelopen jaren aan voor verschillende andere macro-variabelen, waaronder de overheidsfinanciën. Zo werd bijvoorbeeld de schuldgraad van de overheid in 2025 licht opwaarts bijgesteld van 107,9% naar 108,1% van het bbp, maar het overheidstekort voor dat jaar bleef op 5,2% van het bbp. De grootste herziening werd gedaan voor het tekort op de lopende rekening in 2025, dat fors naar beneden werd aangepast van 1,9% naar 0,2% van het bbp. Die aanpassing is voornamelijk toe te schrijven aan verbeterde metingen van de uitgaven van de huishoudens over de grens en online. In lijn met de INR-herzieningen en rekening houdend met de update van ons groei- en inflatievooruitzicht voor 2027 (zie hierboven), hebben we ook onze prognose voor het saldo op de lopende rekening en de overheidsfinanciën bijgewerkt, met slechts kleine wijzigingen voor laatstgenoemde (zie tabel). Ook de raming voor de werkloosheidsgraad op het einde van 2026 werd gewijzigd. Het valt op dat de werkloosheidsgraad in augustus verder daalde tot 5,9%, komende van 6,3% in juni. De geharmoniseerde Eurostat-reeks, gebaseerd op de Enquête naar de Arbeidskrachten was het afgelopen jaar relatief volatiel, waarbij de recente daling allicht werd beïnvloed door de hervorming van de werkloosheidsuitkeringen. Gegeven het lagere augustuscijfer hebben we de raming voor de werkloosheidsgraad eind 2026 bijgesteld naar 6,2%.
Zwakke stijging woningprijzen
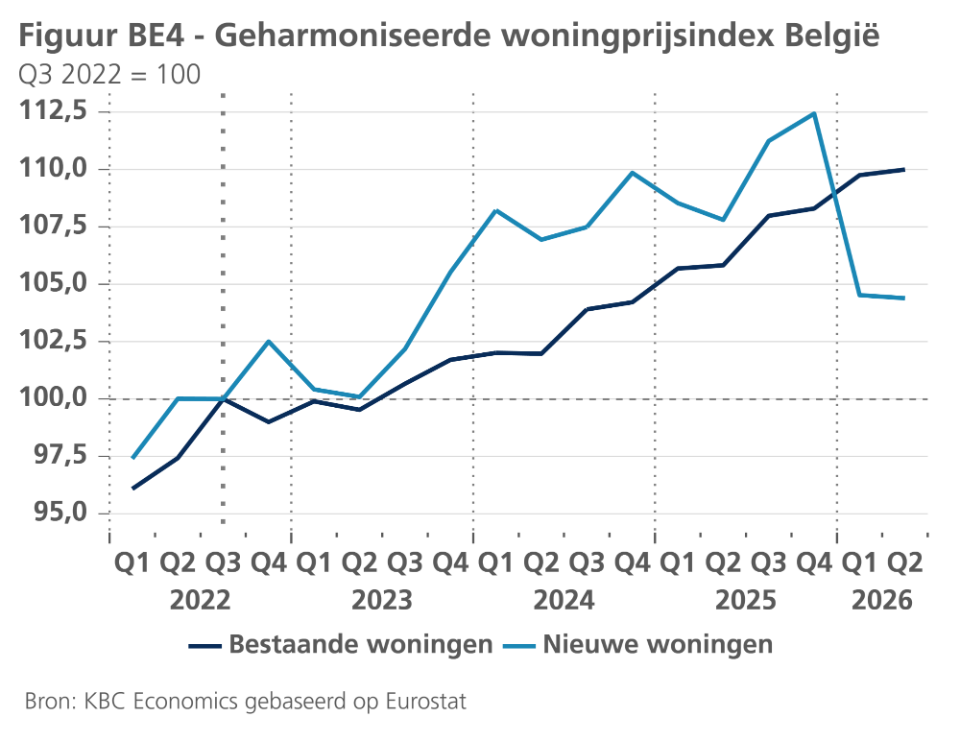
Na de terugval in Q1 2026 met 0,9% stegen de Belgische woningprijzen (gebaseerd op de geharmoniseerde definitie van Eurostat) in Q2 2026 opnieuw tegenover het voorgaande kwartaal, zij het beperkt met 0,1% (zie ook KBC Economisch Bericht "Woningprijzen in de EU stegen verder in Q2 2026 maar landenverschillen blijven groot"). In vergelijking met hetzelfde kwartaal een jaar eerder bedroeg de prijsstijging in Q2 2,1%. Dat cijfer impliceert een lichte versnelling van de jaarstijgingsdynamiek in vergelijking met Q1 (1,9%), maar blijft wel ruim onder de gemiddelde jaarstijging in de vier kwartalen van 2025 (3,2%). Net als in het eerste kwartaal ging achter het algemene woningprijscijfer een verschillende dynamiek schuil tussen nieuwe en bestaande woningen (zie figuur BE4). De prijs van nieuwe woningen bleef in Q2 dalen tegenover het voorgaande kwartaal (-0,1%), maar wel veel minder dan in Q1 (-7,0%). Die van bestaande woningen steeg in Q2 (0,2%), maar eveneens veel minder dan in Q1 (1,3%). Als gevolg van het toch wat zwakker dan verwachte Q2-cijfer en de recente stijging van de langetermijnrente hebben we ons vooruitzicht voor de prijsontwikkeling van Belgisch vastgoed in 2026 niettemin wat neerwaarts aangepast. We gaan nu uit van een gemiddelde prijsstijging van 1,5% in 2026 (komende van 2,1% in onze eerdere voorspelling) en 2,8% in 2027 (komende van 3,0%). Met een verwachte algemene inflatie van 3,7% impliceert deze woningprijsvoorspelling voor 2026 wel een reële woningprijsdaling (d.w.z. gecorrigeerd voor de HICP-inflatie) van ruim 2%.