
Bank of England anticipeert op stevige inflatie-opsprong

Als laatste centrale bank uit de G7 ging de Bank of England gisteren overstag. Ze verhoogde haar beleidsrente een eerste keer sinds de start van de oorlog in het Midden-Oosten en bijhorende energieschok. Bij uitbreiding was de renteverhoging van 3.75% tot 4% de eerste sinds 2023. De beslissing was nagenoeg unaniem. Enkel raadslid Mann stemde (opnieuw) tegen. In juli en september ijverde ze samen met collega’s Pill en Greene al voor een renteverhoging met 25 basispunten. Deze keer voerde ze haar bod op tot 50 bpn. Ze redeneert dat de geloofwaardigheid van de centrale bank op het spel staat. Inflatie ligt al meer dan 5 jaar boven de 2%-doelstelling, bedroeg over die periode gemiddeld 4.7%, steeg in september opnieuw tot 3.5% - theoretische drempel voor zelfversterkende loon-prijsspiraal - en zal de volgende maanden alleen maar verder stijgen.
Over die laatste stelling valt niet te discussiëren. Ze ligt aan de basis van de renteverhoging. Bank of England voorzitter Bailey ging er tijdens de persbabbel achteraf nadrukkelijk op in. Het Britse energieprijsplafond wordt op kwartaalbasis aangepast. Omdat de referentieperiode voor de januari-reset bijna is afgelopen, krijgen Britse gezinnen/bedrijven met vertraging de rekening gepresenteerd. Het plafond stijgt in principe met zo’n 25% ongeacht de evolutie van energieprijzen tussen nu en dan. De nieuwe inflatieprognoses geven die ongunstige ontwikkeling duidelijk weer. In juli ging de BoE uit van een 3.2%-inflatiepiek in het eerste kwartaal van 2027. Nu gaat het via 4.4% in die periode richting een piek net beneden 5% midden volgend jaar. Britse inflatie bereikt de 2%-inflatiedoelstelling in het beleidsrapport van deze maand pas in het 3e kwartaal van 2028 in plaats van ergens eind 2027. Tegelijk toonde de Britse economie zich voorlopig weerbaarder dan gedacht. De Bank of England verhoogde de groeivooruitzichten voor dit en volgend jaar van 1.1% tot respectievelijk 1.6% en 1.3%. In 2028 volgt de weerbots van persistentere prijsdruk en een strakker monetair beleid met 1.2% groei in plaats van 1.7%. De Britse arbeidsmarkt toonde de voorbije maanden ook voorzichtige tekenen van stabilisatie.
Bailey noemde de renteverhoging van gisteren niet de start van een verstrakkingscyclus. Daarmee temperde hij verwachtingen over een beleidsrentepiek richting 4.75% (of meer). Tegelijkertijd is de rente-actie van gisteren vermoedelijk geen alleenstaand geval. Zonder snelle en permanente uitkomst voor de patstelling tussen de VS en Iran is een renteverhoging tot 4.25% het uitgangspunt. Britse geldmarkten schatten de kans op vervolgactie in december in op iets meer dan 50%. Als energieprijzen zich midden november nog rond de huidige niveaus bevinden, zal de centrale bank niet twijfelen. Ze vreest de tweede-ronde-effecten van de alsmaar langer durende energieprijsschok. Zo zijn vele bedrijven voorlopig immuun voor de hausse omwille van termijncontracten. Dat absorptievermogen heeft een houdbaarheidsdatum. Structureel hoge (feitelijke) inflatie dreigt ook tot uiting te komen in loononderhandelingen bij de start van volgend jaar en besmet het verwachtingspatroon van Britse gezinnen en bedrijven.
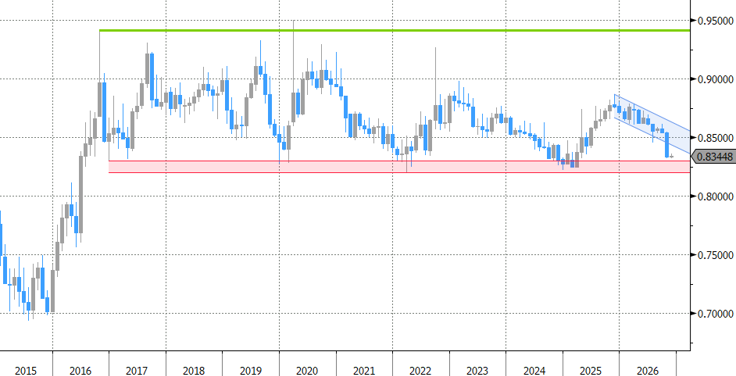
Op de wisselmarkt blijft het Britse pond sterk, maar het signaal van de BoE was onvoldoende om nieuwe jaartoppen te zetten. De algemene risicocontext speelde evengoed in het nadeel. Toch blijven de kaarten gunstig voor sterling. Het monetaire beleid zorgt voor rentesteun en de regering helpt met het terugschroeven van de kredietrisicopremie. Eind vorige maand door vast te houden aan de fiscale spelregels tijdens de begrotingsvoorstelling en later deze maand via toenadering tot Europa voor nauwere samenwerking na het brexitdebacle. De euro blijft dan weer kwetsbaar voor hogere intra-Europese kredietrisicopremies. Vanuit technisch oogpunt ligt er een sterke technische steunzone voor EUR/GBP tussen 0.8314 en 0.8203. Daar komen de jaarbodems van 2016, 2017, 2019, 2020, 2022, 2024 en 2025 allemaal samen.
EUR/GBP (maandgrafiek) op weg voor test van sterke technische steunzone tussen 0.8314 en 0.8203