
La CNB fixe son taux directeur à 4%
Lors d’une réunion passée inaperçue la semaine dernière, la banque centrale tchèque (CNB) a relevé son taux de 25 points de base à 4% . Ce n’était pas une surprise. Contrairement à la majorité serrée de 4 contre 3. La plus grande minorité possible a privilégié un maintien de la politique.
Le principal argument en faveur d’un resserrement monétaire est facile à deviner. Ces derniers mois, l’inflation a grimpé de 1,5% en juin à 2,4% en octobre. Les nouvelles prévisions indiquent une évolution défavorable avec une pression inflationniste croissante au cours des prochains trimestres. La CNB prévoit une accélération à partir de 2% aux deuxième et troisième trimestres, atteignant 2,6% durant celui-ci. Début 2027, l’inflation atteindra 3,7%, soit plus que la tolérance autorisée d’un point de pourcentage sur l’objectif de 2%. Il faudra attendre jusqu’à mi-2028 avant que la CNB puisse s’acquitter de sa tâche. En base annuelle, la banque centrale a ajusté ses prévisions pour la période 2026-2028, passant de 2%-2,5%-2,4% à 2,1%-3,2%-2,3%. Pour Prague, la balance penche vers une augmentation des risques.
De nombreux éléments sont liés à la hausse des prix de l’énergie. Cependant, la CNB souligne que le relèvement des taux d’intérêt n’est pas uniquement dû aux prix plus élevés du pétrole et du gaz. Il s’agit surtout d’une réponse au risque accru d’effets de second tour. Ceux-ci se manifestent lorsqu’un choc énergétique prolongé s’infiltre couche par couche dans le tissu économique, jusqu’à aboutir à une compensation salariale qui engendre un cercle vertueux. Plus l’économie et le marché du travail sont solides, plus ce mécanisme est fluide.
Une première indication et composition de la croissance du troisième trimestre plaide d’emblée en faveur de la vigilance de la banque centrale. Le rythme de croissance s’est rétabli d’un faible 0,3% en glissement trimestriel à 0,5%. L’office des statistiques tchèque attribue principalement ce phénomène à la consommation soutenue des ménages. Il s’agit, de loin, du principal moteur de croissance domestique, grâce à la pénurie sur le marché du travail et à la forte croissance des salaires. Au cours du deuxième trimestre (chiffres les plus récents), le salaire brut moyen d’un travailleur tchèque a grimpé de 4,3% en plus de l’inflation. Durant la décennie qui a précédé la pandémie, les augmentations salariales réelles de cet ordre de grandeur constituaient plutôt une exception à la règle. Cela se reflète dans l’inflation sous-jacente sévère qui s’établit un peu trop facilement à plus de 3%. Voilà qui préoccupe la CNB, d’autant qu’il n’y a pas encore eu d’amélioration perceptible au niveau du composant le plus important: l’inflation des services. Les hausses de prix dans ce secteur sensible à l’évolution des salaires se stabilisent autour de 4,5%. Des conditions monétaires un peu plus strictes doivent surtout empêcher que l’élan ne reprenne.
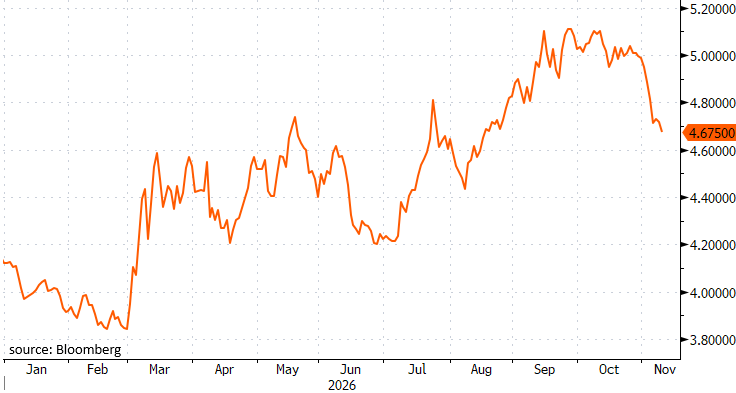
Aleš Michl, le gouverneur de la CNB, a qualifié ce deuxième relèvement des taux d’intérêt après une action similaire en juin d’affinement de la politique. Ce n’est pas le début d’un cycle. KBC Economics table sur un long statu quo de 4%, sous réserve d’effets de second tour plus vigoureux ou d’une escalade du conflit au Moyen-Orient. Ces derniers jours, le marché est resté confiant. Les prix du pétrole et du gaz ont chuté d’environ un quart par rapport à leur récent record. Si le mouvement réduit le risque majeur sur les effets précités, il induit en même temps un recul des taux à long terme. Pourtant, selon la CNB, cette situation a également contribué à lutter contre une inflation (de base) trop élevée. Le taux swap tchèque à dix ans cote plus de 30 points de base de mois par rapport à fin octobre. Ces forces contradictoires maintiennent le débat sur le marché en faveur de nouveaux relèvements des taux d’intérêt vers 4,5%. C’est également l’un des piliers du taux de change fort et stable de la CZK. Le cours EUR/CZK fluctue depuis plus d’un an entre 24,1 et 24,5.
Correction de plus de 30 pdb du taux swap tchèque à 10 ans, induite par la baisse des prix de l’énergie