

Meest recente Economisch Vooruitzichten voor Centraal- en Oost-Europa
Hongarije: MNB verscherpt inflatiedoelstelling
De Hongaarse centrale bank (MNB) verlaagde recent haar inflatiedoelstelling van 3,0% naar 2,5%, met ingang in 2028. De tolerantie van ±1 procentpunt blijft behouden. De vertraagde toepassing geeft huishoudens en bedrijven de tijd om hun inflatieverwachtingen aan te passen. De stap is nauw verbonden met de ambitie van Hongarije om rond 2030 aan de Maastrichtcriteria te voldoen en dichter bij de invoering van de euro te komen. Door haar inflatiedoelstelling nauwer bij het 2%-doel van de Europese Centrale Bank (ECB) te laten aansluiten, signaleert de MNB een sterkere focus op prijsstabiliteit en een stabielere wisselkoers (zie figuur COE1). Daarnaast kondigde de MNB ook aan dat zij haar agenda van de monetairebeleidsvergaderingen vanaf 2027 nauwer zal afstemmen op die van de ECB.
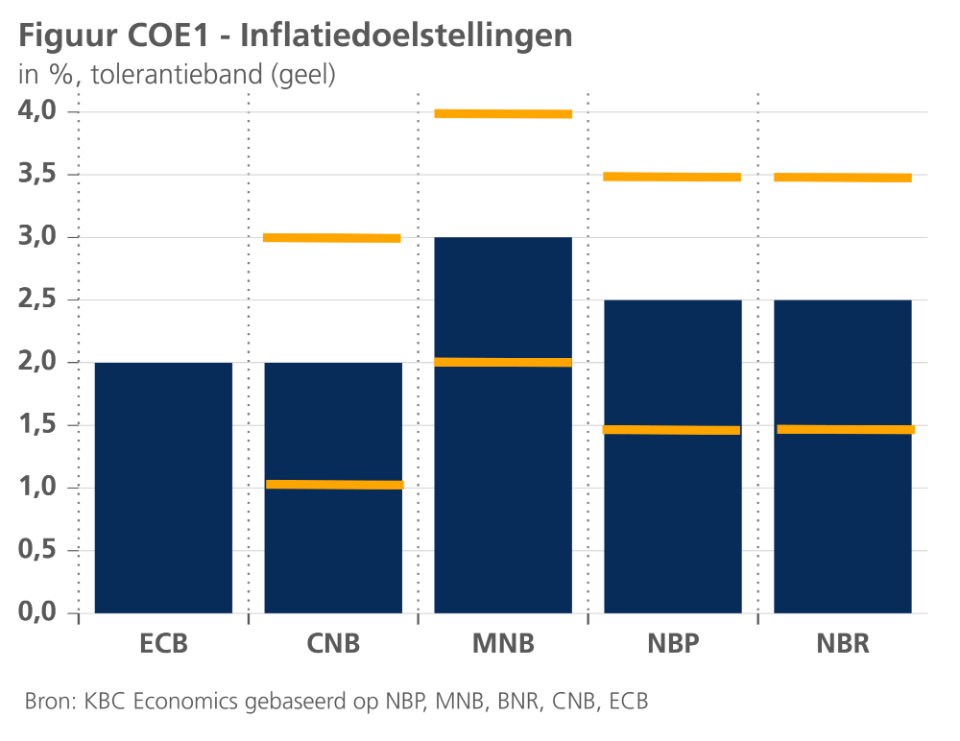
De MNB erkent dat het bereiken van lagere inflatie tijdelijk de economische groei kan impacteren, omdat dit een strakker monetair beleid en hogere reële rentes kan vereisen. Het succes van de nieuwe doelstelling hangt af van het feit of bedrijven en huishoudens die meenemen in loononderhandelingen, prijszettingen en langetermijnplanning. De beslissing versterkt ook de verwachtingen dat de centrale bank een voorzichtige beleidskoers zal aanhouden.
Zoals verwacht liet de MNB de basisrente tijdens haar vergadering in oktober ongewijzigd op 5,5%. Wij verwachten dat de beleidsrente tot eind 2026 op dit niveau zal blijven. Een nieuwe versoepelingscyclus zal waarschijnlijk pas van start gaan zodra duidelijker wordt dat de 2,5%-inflatiedoelstelling kan worden gehaald. In dit scenario kan de beleidsrente tegen eind 2027 dalen tot 4,5%.
De Hongaarse CPI-inflatie bedroeg in september 1,6% op jaarbasis, wat lager is dan de marktverwachting en onze eerdere raming. De neerwaartse verrassing werd vooral veroorzaakt door de voedingsprijzen, die ondanks stijgende producentenprijzen, hogere prijsverwachtingen en stijgende landbouwprijzen onveranderd bleven tegenover een maand eerder. De prijzen van motorbrandstof stegen met 1,7% op maandbasis, eveneens onder onze verwachting. De diensteninflatie ontwikkelde zich wel grotendeels in lijn met de verwachtingen. Na de sterkere zomercijfers kende die opnieuw een meer normale dynamiek. Hoewel de prijsverwachtingen in de dienstensector in september stegen, blijven ze op een relatief laag niveau. Aan de goederenkant verwachten we niet dat de zwakke tot negatieve prijswijziging die in de zomer inzake duurzame goederen en kleding werd waargenomen, zal aanhouden. Redenen hiervoor zijn stijgende producentenprijzen, hogere prijsverwachtingen en de depreciatie van de forint ten opzichte van de dieptepunten in juni. We blijven uitgaan van een gemiddelde HICP-inflatie van 2,2% in 2026, oplopend tot 3,3% in 2027. Op budgettair vlak waarschuwde het IMF recent dat het begrotingstekort van Hongarije waarschijnlijk in 2026 hoog zal blijven op zo’n 7,0-7,5% van het bbp. Dat komt ruwweg overeen met onze prognose. We verwachten wel dat het tekort in 2027 zal afnemen tot 5,0% van het bbp, dicht bij de doelstelling van 4,9% die onlangs door de premier werd vermeld. Voor de reële bbp-groei behouden we onze prognose van respectievelijk 1,8% en 2,4% voor 2026 en 2027.
Tsjechië: inflatie herstelt zich terwijl CNB havikse pauze aanhoudt
In Tsjechië vertoonde de prijsdruk tekenen van hernieuwd momentum, wat het desinflatieverhaal verstoorde. De inflatie versnelde in september tot een vijfmaands hoogtepunt van 2,5%, komende van 1,9% in augustus. De stijging werd voornamelijk veroorzaakt door hogere transportkosten en een geringere daling van de voedingsprijzen. Ondanks de stijging blijft de inflatie aan de bovenkant van de tolerantieband van de CNB. De CNB-board besliste tijdens de vergadering eind september unaniem om de beleidsrente ongewijzigd te houden op 3,75%, waarmee de beleidspauze werd verlengd. Zij hield een voorzichtige havikse toon aan en benadrukte de opwaartse risico's voortkomend uit de grondstoffenmarkten, de wereldwijde rentes en de persistente diensteninflatie. De centrale bank blijft signaleren dat de beleidsrente langer hoger zal blijven. Heel wat marktparticipanten (waaronder ook wij) prijzen een mogelijke renteverhoging in van 25 basispunten in november.
Intussen herstelt de economische activiteit geleidelijk. De binnenlandse vraag, en de consumptie in het bijzonder, wordt ondersteund door een solide reële inkomensgroei. Het tempo van het industriële herstel blijft evenwel gehinderd door de aanhoudende zwakte in de Duitse industriële sector. De budgettaire koers die de Tsjechische overheid aanhoudt, blijft relatief gezond vergeleken met andere COE-landen, al heeft Tsjechië wel nog altijd een tekort. We verwachten dat het begrotingssaldo in 2026 ongeveer -2,8% van het bbp zal bedragen en in 2027 zal stijgen tot -3,6%. De overheidsschuld blijft onder controle, met een schuldgraad die naar verwachting 45,8% in 2026 en 47,6% in 2027 zal bedragen. Tsjechië heeft daarmee een van de gezondste budgettaire posities in de regio.
De Tsjechische kroon kende de afgelopen weken een periode van matige volatiliteit. De koers van de munt werd minder beïnvloed door binnenlandse politieke ontwikkelingen en meer door externe macro-economische factoren, met name de stagnatie in de Duitse industriële sector en bredere verschuivingen in het wereldwijde risicosentiment veroorzaakt door geopolitieke spanningen. Deze externe druk, samen met de havikse pauze van de CNB, heeft de kroon gestabiliseerd ten opzichte van de euro.
Slowakije: begroting 2027 goedgekeurd zonder bijkomende consolidatie
De Slowaakse begroting voor 2027, goedgekeurd op 14 oktober, stelt een overheidstekort van 4,9% van het bbp voorop, wat iets groter is dan de 4,4% die de regering voor dit jaar verwacht. Het is de eerste begroting van de huidige termijn van premier Fico zonder nieuwe besparingen. De begroting vormt een breuk met eerdere pogingen om het tekort richting de Europese 3%-referentiewaarde te brengen. De regering streeft ernaar om het tekort te verminderen tot 4,5% van het bbp in 2028 en vervolgens 4,0% in 2029. Ze heeft wel nog niet gespecificeerd welke aanvullende maatregelen nodig zullen zijn om die doelstellingen te bereiken. De Raad voor Begrotingsverantwoordelijkheid heeft intussen kritiek geuit op de soepelere begrotingskoers, dit ondanks de verwachting van een sterkere economische groei. Zij waarschuwt dat de overheidsschuld zonder nieuwe maatregelen in 2028 kan oplopen tot 70% van het bbp. Met een reële bbp-groei die wij voorspellen op slechts 0,7% voor dit jaar en op een slechts iets hogere 1,2% voor 2027, zal de inkomstengroei voor de overheid wellicht matig blijven, terwijl de verkiezingskalender weinig ruimte laat voor uitgavenbeperking. We verwachten daarom dat het overheidstekort dit jaar 5,0% van het bbp zal bedragen en in 2027 zal stijgen tot 5,5%.
De HICP-inflatie daalde in september tot 3,0%, het laagste cijfer sinds september 2024. De vertraging werd veroorzaakt door aanhoudende prijsdalingen voor voeding en alcoholvrije dranken. De prijzen daarvan daalden met 3,2% op jaarbasis ondanks stijgende energieprijzen. De diensteninflatie matigde eveneens en bereikte in september 3,9%. We behouden onze prognose voor de gemiddelde HICP-inflatie op 4,1% voor 2026, gevolgd door een daling tot 3,6% in 2027.
Bulgarije: spanningen in de Zwarte Zee hebben voorlopig weinig economische impact
Een dag na de aanval op een vrachtschip voor de Roemeense kust werden ook twee koopvaardijschepen getroffen voor de Bulgaarse kust. Hoewel de directe macro-economische impact van dit voorval op Bulgarije voorlopig beperkt blijft, kunnen aanhoudende spanningen in de Zwarte Zee leiden tot hogere oorlogsrisicoverzekeringspremies, hogere transportkosten en het omleiden van de maritieme handel, wat de concurrentiekracht van de havens aan de Zwarte Zee zou beïnvloeden. Ook het toerisme zou kunnen worden geïmpacteerd, omdat bezorgdheid inzake veiligheid potentiële reizigers kan afschrikken. Voorlopig gaan we ervan uit dat de Bulgaarse economie veerkrachtig blijft, met een verwachte reële bbp-groei van 2,6% in 2026 en 2,4% in 2027.
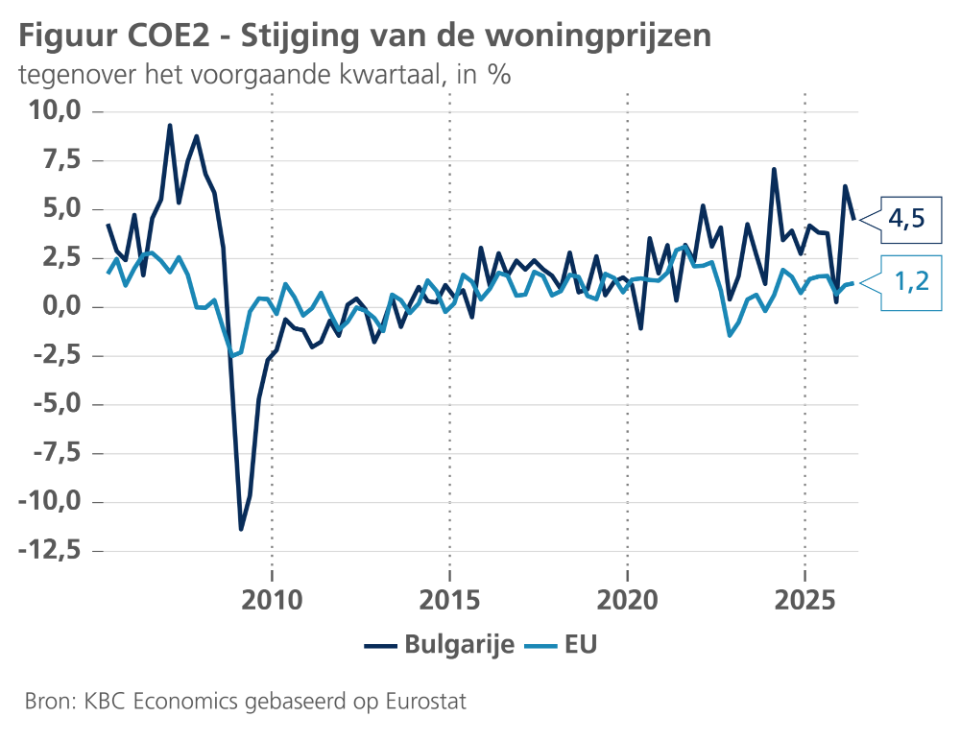
De stijging van de Bulgaarse woningprijzen blijft de verwachtingen overtreffen, ook na de invoering van de euro. Volgend op een sterke prijsstijging van 6,2% (kwartaal-op-kwartaal) in Q1 2026, stegen de woningprijzen in Q2 met nog eens 4,5% (zie figuur COE2). We hebben daarom onze prognose voor de jaargemiddelde woningprijsstijging in 2026 en 2027 opgetrokken tot respectievelijk 11% en 6,5%.
De Bulgaarse HICP-inflatie versnelde van 5,1% in augustus naar 5,6% in september. Op maandbasis daalden de prijzen evenwel met 0,1%. Dat had grotendeels te maken met seizoensfactoren, met name lagere prijzen voor toerismegerelateerde diensten na het zomerseizoen. De diensteninflatie blijft een voornaam aandachtspunt, aangezien die in september opliep tot 7,6%, komende van 7,2% in augustus. Tegen die achtergrond verwachten we dat de gemiddelde HICP-inflatie in 2026 5,0% zal bereiken en in 2027 zal afzwakken tot 3,8%.
Roemenië: Leu blijft barometer voor politiek risico
Het uitzicht op een functionerende regering heeft recent steun geboden aan Roemeense activa. De financieringskost voor de overheid is gedaald, de beurs van Boekarest gestegen en de leu beperkt verstevigd. De EUR/RON-koers blijft niettemin boven 5,30, ruim boven het niveau van vóór de politieke crisis, wat suggereert dat beleggers een politieke en budgettaire risicopremie blijven eisen. Hoewel het risico op vervroegde verkiezingen is afgenomen, blijven er vragen over de duurzaamheid van het nieuwe beleidsakkoord. De regering zal afhankelijk zijn van parlementaire steun van partijen die ervoor hebben gekozen niet direct deel te nemen aan het beleid. Dit terwijl moeilijke saneringsmaatregelen nog moeten worden uitgevoerd tegen de achtergrond van een zwakke economische groei. Wij verwachten een negatieve bbp-groei van -0,5% in 2026 en een groeiherstel tot 2,2% in 2027. We gaan daarom uit van een geleidelijke verzwakking van de leu tot circa 5,33 eind 2026 en 5,37 eind 2027. Belangrijk is dat S&P Global Ratings, ondanks de politieke onrust, de rating voor Roemeens overheidspapier op BBB-/A-3 behield met wel een negatief vooruitzicht. Roemenië kon daardoor zijn investment grade-status behouden.
Na maanden van dalende inflatie, grotendeels gedreven door gunstige basiseffecten, heeft de recente stijging van de energieprijzen de Roemeense HICP-inflatie in september doen stijgen tot 6,5%, komende van 6,3% in augustus. We verwachten dat de gemiddelde inflatie in 2026 8,2% zal bedragen en in 2027 zal afnemen tot 4,3%. De centrale bank van Roemenië (NBR) hield haar belangrijkste beleidsrente tijdens haar oktobervergadering ongewijzigd op 6,50%. Hoewel zij erkende dat de desinflatietrend zich grotendeels heeft voortgezet, wees zij op aanzienlijke opwaartse inflatierisico's als gevolg van de geopolitieke spanningen in het Midden-Oosten, hoge energieprijzen, wisselkoersdruk en robuuste loonstijgingen. Tegen die achtergrond verwachten we dat de NBR tegen het einde van dit jaar nog één renteverhoging zal doorvoeren. Daarmee zou de beleidsrente op 6,75% komen. We gaan ervan uit dat die gedurende 2027 op dat niveau zal blijven.
Polen: patstelling, ratingverlaging en hardnekkig tekort
Polen staat voor belangrijke budgettaire uitdagingen. In september verlaagde Moody's de Poolse rating van A2 naar A3. Het ratingbureau vermelde daarbij het aanhoudend grote begrotingstekort, de stijgende overheidsschuld en rentelasten, alsook een verzwakte effectiviteit van het begrotingsbeleid. Ook politieke strubbelingen, waaronder spanningen tussen de regering en de president en de naderende parlementsverkiezingen van 2027, bemoeilijken de budgettaire consolidatie. De verlaging brengt de rating van Moody's grotendeels in lijn met die van Fitch en S&P. Die beide geven Polen een A-.
Het begrotingsvoorstel voor 2027 geeft weinig aanwijzingen voor een budgettaire correctie op korte termijn. Het vooropgestelde overheidstekort bedraagt 7,1% van het bbp, onveranderd ten opzichte van 2026 en aanzienlijk hoger dan het eerder voorziene consolidatietraject van de regering. Het voorziene tekort van de centrale overheid bereikt een record van 281,2 miljard PLN, met defensie-uitgaven ten belope van 4,5% van het bbp en rentelasten die 107 miljard PLN zullen bedragen.
De inflatie is opnieuw versneld, grotendeels gedreven door hogere energie- en brandstofprijzen. De CPI-inflatie steeg in september van 3,4% naar 4,1%, het hoogste niveau sinds juni 2025. De prijzen voor transport stegen zelfs met 17,9% op jaarbasis. Om de prijsdruk te verlichten verlaagde de overheid de btw op brandstof (van 23% naar 8%) alsook de accijnzen en voerde zij de weer maximumprijzen in voor detailhandelsbrandstof tot eind 2026. De maatregelen zouden vrijwel onmiddellijk een desinflatoire impact moeten hebben. Alleen al de belastingverlagingen voor brandstof zouden de algemene inflatie wellicht met meer dan 0,5 procentpunt verlagen. Tegen die achtergrond hebben we onze inflatievoorspelling aangepast naar 3,2% voor 2026, iets lager dan onze eerdere prognose. Die voor 2027 zien we versnellen naar 3,7%, wat een hoger cijfer is vergeleken met onze eerdere prognose van 3,0%.
De Poolse centrale bank (NBP) hield haar beleidsrente in oktober ongewijzigd op 3,75%, dit voor de zesde keer op rij, te midden van aanhoudende onzekerheid rond het conflict in het Midden-Oosten en blijvende inflatiedruk. De invloedrijke gouverneur van de NBP, Adam Glapiński, gaf aan dat hij geen renteverhoging verwacht tijdens de vergadering in november. Volgens hem heeft de Monetaire Beleidsraad nog geen bewijs gezien dat hogere olie- en gasprijzen doorwerken in de bredere prijsontwikkeling. Hij stelde dat de recente inflatiestijging tot ongeveer 4% vooral hogere brandstofprijzen weerspiegelt. Hij verwees naar de belangrijke inflatieprognose van de NBP in november en naar de vraag of daarin betekenisvolle effecten zullen te zien zijn inzake tweederonde-effecten van de hogere energieprijzen.
Wij vermoeden dat een renteverhoging in november weinig waarschijnlijk is. Desalniettemin suggereert de opwaartse herziening van onze inflatieverwachting dat de volgende beleidsstap een verhoging zou moeten zijn. Een belangrijke vraag betreft het tijdstip en de omvang van de verkrapping. Wij gaan ervan uit dat de NBP haar referentierente met 25 basispunten zal verhogen tot 4,0%, hetzij in december 2026 hetzij in het eerste kwartaal van volgend jaar. De NBP zou dan daarna gedurende heel 2027 de beleidsrente op dat niveau kunnen behouden.