
Amerikaanse arbeidsmarkt blaakt van gezondheid

Een deel van de argumentatie van Fed-voorzitter Powell om de beleidsrente eind oktober ongewijzigd te laten rustte op de cijferlawine die richting de laatste vergadering van het jaar (9 december) op de centrale bank afrolt. De Amerikaanse tussentijdse verkiezingen en rollercoaster op de beurs wierpen vorige week een lange schaduw over de data. Tijd voor eerherstel.
ISM-vertrouwensindicatoren vertoefden opnieuw op relatief hoge niveaus in oktober, zowel voor de exportgerichte maakindustrie als voor de interne dienstensector. Details waren sterk over de hele lijn. Productieniveaus zijn hoog en goed gevulde orderboekjes wijzen op een behoud van momentum richting jaareinde. Amerikaanse bedrijven werven personeel aan om het tempo te kunnen volgen. Tegelijk blijft de prijsdruk bijzonder hard toenemen.
Andere arbeidsmarktcijfers bevestigden vorige week dat signaal. Het aantal openstaande vacatures in het JOLTS-rapport steeg boven 7.5 miljoen uit en benaderde de hoogste niveaus sinds midden 2024. Zowel het private tewerkstellingsrapport van loonstrookjesverwerker ADP als het officiële banenrapport van het bureau van arbeidsstatistiek waren ook sterker dan verwacht. Vooral payrolls staken er vrijdag bovenuit. Een cumulatieve opwaartse revisie van 84k voor de maanden augustus en september vulde de netto jobgroei van 165k in oktober (vs 70k consensus) aan en bracht de totale positieve verrassing op maar liefst 179k. Het driemaands gemiddelde versnelt tot 137k. Met uitzondering van mei dit jaar (+142k) is ook dit het sterkste momentum sinds begin 2024. De werkloosheidsgraad daalde onverwacht van 4.2% tot 4.1%, ondanks een hogere tewerkstellingsgraad (61.9% van 61.8%), en bevindt zich daarmee beneden de theoretische werkloosheidsgraad bij een economie in evenwicht (4.2%). Loongroei stabiliseert sinds juli rond 4.1%-4.2%.
De cijfers van vorige week dekken het tewerkstellingsmandaat van de Fed volledig af. Blijft over: de zorgwekkende inflatietrend. Morgen staan CPI-inflatiecijfers voor de maand oktober op de agenda. Vorig jaar was er rond deze periode geen dataverzameling en -verwerking omwille van een sluiting van overheidsdiensten wat een jaar-op-jaarvergelijking onmogelijk maakt. Maandcijfers staan wel op de planning. De markt gaat uit van een 0.3%-stijging voor algemene inflatie en 0.2% voor de onderliggende prijsreeks exclusief voedsel en energie. Beiden blijven te hoog om de inflatietrend weg van de 2%-doelstelling af te buigen. Gebruiken we de consensusverwachting om een jaarcijfer te komen op basis van de laatste drie maanden, dan verschijnt er respectievelijk 5.3% j/j en 3.25% j/j.
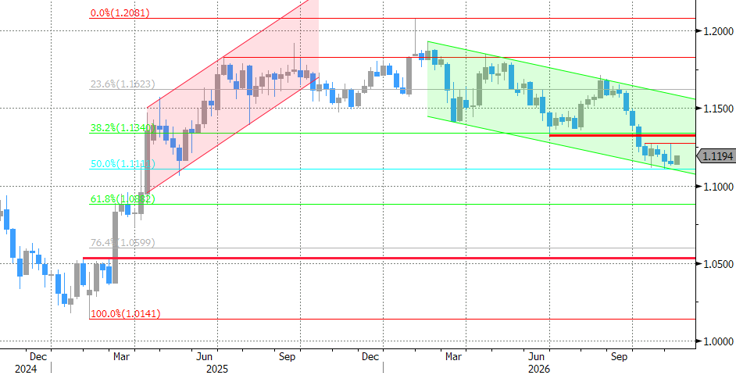
Amerikaanse rentes veerden vrijdag tot 5 basispunten op aan het korte eind van de curve. De cijfers bekrachtigen het scenario waarin de Fed haar beleidsrente in december verder optrekt tot 4%-4.25% ondanks de recente marktturbulentie. Geldmarkten schatten de kans momenteel in op zo’n 80%. De Amerikaanse dollar ruilde de 1.12+-zone opnieuw in voor niveaus tussen 1.1150 en 1.12 en blijft daar nog steeds hangen. Sinds begin oktober ontstond er een nauw handelskanaal tussen technische steun op EUR/USD 1.1111 en de 1.1250-zone. De Amerikaanse munt behoudt de beste papieren om het pleidooi richting jaareinde te winnen.
EUR/USD (weekgrafiek) consolideert boven 1.1111 technische steun