
Economische vooruitzichten voor België
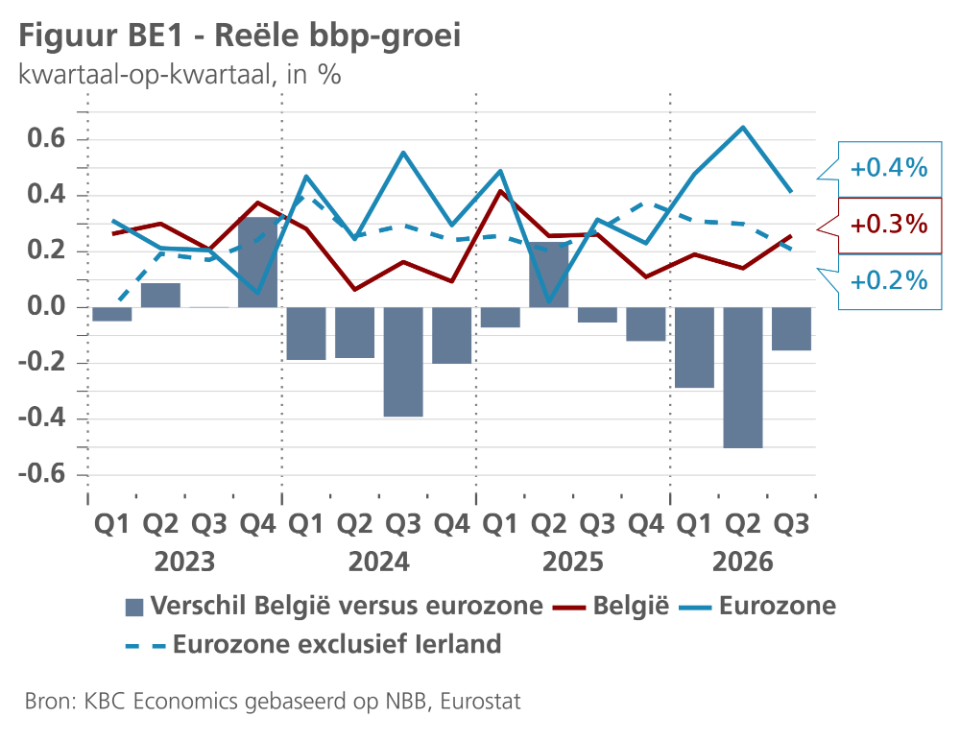
Volgens de voorlopige raming van het Instituut voor de Nationale Rekeningen (INR) groeide het Belgische reële bbp in het derde kwartaal met 0,3% (kwartaal-op-kwartaal). Het cijfer was sterker dan wij hadden verwacht (0,15%) en volgde op een door het INR licht naar boven bijgestelde groei van 0,14% in het tweede kwartaal (van de eerder gepubliceerde 0,03%). Ook de kwartaalgroeicijfers in de voorgaande jaren werden door de INR herzien als onderdeel van het proces om de kwaliteit van de statistieken te verbeteren. Hoewel het algemene verloop van de eerdere kwartaalgroei niet veel veranderde, was er wel een impact op de jaargroei voor 2024 en 2025. Met telkens 0,9% voor beide jaren blijkt de reële bbp-groei in België in 2024 en 2025 wat lager te zijn geweest dan eerder te kennen gegeven (dat was 1,1% respectievelijk 1,0%). Het Belgische groeicijfer voor Q3 2026 (+0,3%) lag onder dat van de eurozone (+0,4%). Wanneer we Ierland buiten beschouwing laten, dan bedroeg de eurozonegroei in Q3 0,2%, wat lager is dan het Belgische cijfer (zie figuur BE1). Vergeleken met de buurlanden lag de Belgische groei boven die van Frankrijk (-0,1%) en Duitsland (+0,2%) maar onder die van Nederland (+0,6%).
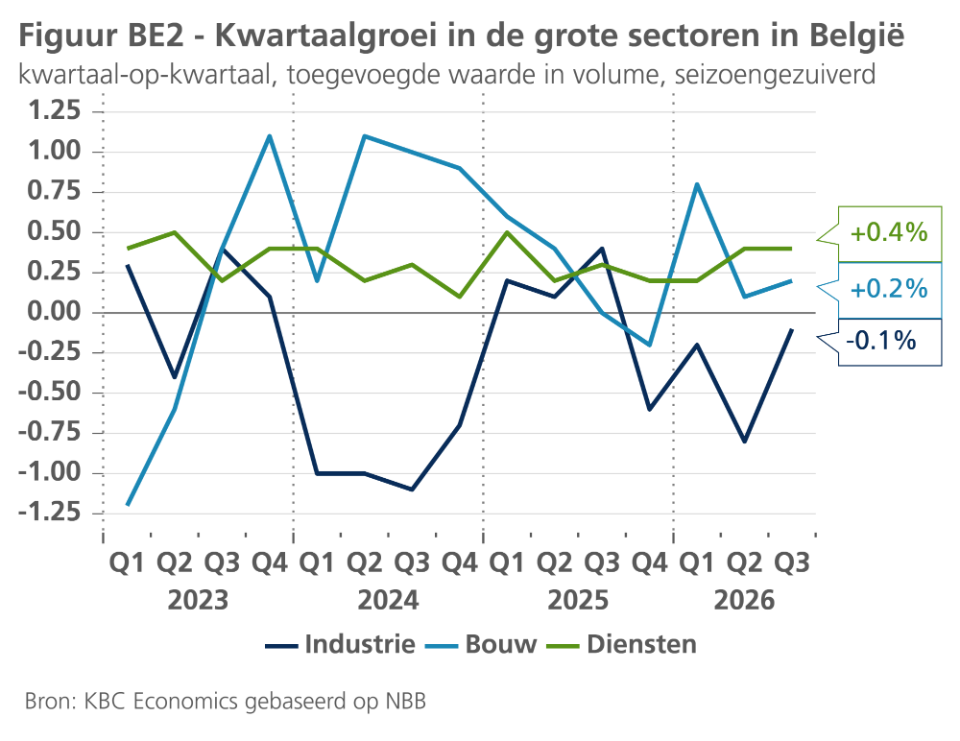
Gegevens over de bbp-component voor de groei in het derde kwartaal zijn nog niet beschikbaar. Het INR zal de details op 30 november publiceren. Wij vermoeden dat de economische groei in Q3 vooral door twee componenten werd gedomineerd. Enerzijds zullen voorraadwijzigingen allicht positief aan de bbp-groei hebben bijgedragen, nadat zij er in Q2 sterk op hadden gewogen. Anderzijds zal de uitvoergroei in Q3 allicht veel gematigder zijn geweest, na het sterk opveren ervan in de eerste helft van het jaar. De netto-uitvoer zal daardoor negatief aan de Q3-groei hebben bijgedragen. De voorlopige groeiraming voor het derde kwartaal omvat wel al een indicatie van de activiteitsontwikkeling in de drie grote sectoren. In de diensten en de bouw bleef de toegevoegde waarde in volumetermen groeien, met respectievelijk 0,4% en 0,2%. In de industrie nam de toegevoegde waarde opnieuw af, ditmaal met 0,1%, wat wel minder is dan in de voorgaande drie kwartalen (zie figuur BE2). Na een daling in negen van de vijftien voorbije kwartalen lag de toegevoegde waarde in de industrie in Q3 2026 4,3% lager dan in Q4 2022.
Hoe veerkrachtig is de consument?
De sentimentsindicatoren die sinds onze vorige prognose uitkwamen gaven opnieuw een gemengd beeld. Een belangrijke vraag is of Belgische huishoudens hun voorzorgssparen zullen versterken na de recente verzwakking van het consumentenvertrouwen. Tijdens het afgelopen jaar daalde de bruto spaarquote van Belgische huishoudens van 14,2% in Q3 2025 naar 11,7% in Q2 2026 (Q3-cijfer nog niet beschikbaar), ruim onder het niveau in de eurozone (14,2%). In ons scenario gaan we ervan uit dat de spaarquote niet langer sterk zal dalen en in de komende kwartalen mogelijk zelfs iets zal stijgen. Concreet zal het toegenomen pessimisme, in combinatie met het verlies aan reële koopkracht en de hogere rente, de groei van de particuliere consumptie allicht op lager pitje zetten. Los van de opgelopen inflatie wegen ook de slechts bescheiden banencreatie en de hervorming van het werkloosheidsuitkeringssysteem momenteel op de reële inkomensgroei bij de huishoudens.
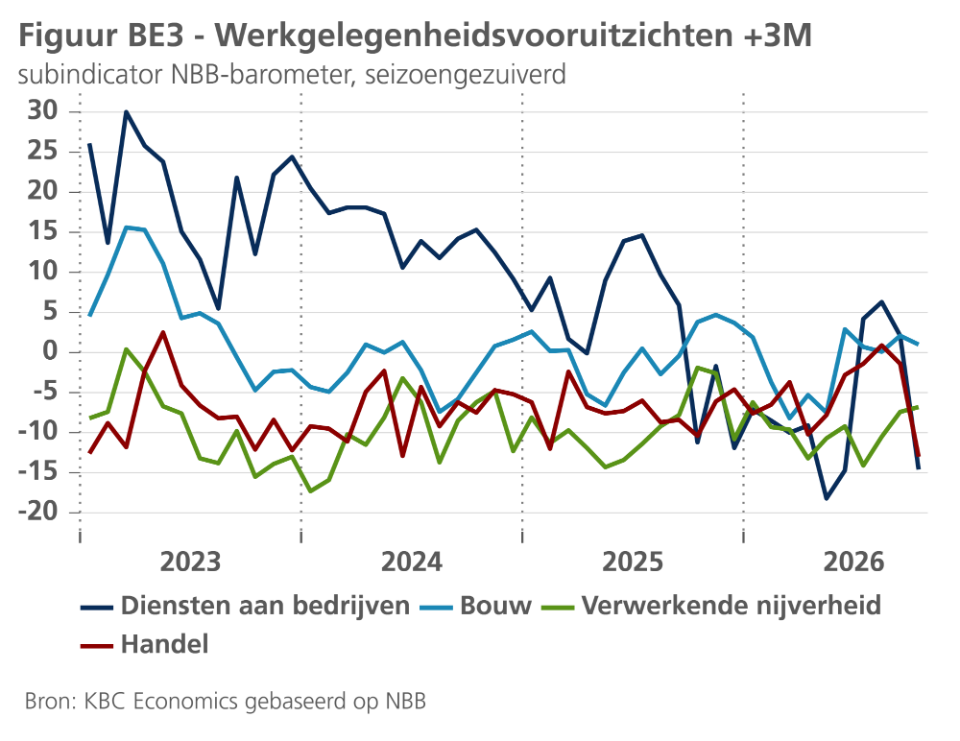
Het valt op dat de werkgelegenheidsvooruitzichten, zoals die tot uiting komen in de NBB-conjunctuurbarometer, de afgelopen maanden sterk zijn verslechterd in de diensten en de handel (zie figuur BE3). Ook de Belgische werkloosheidsgraad (gemeten volgens de geharmoniseerde definitie) steeg in september licht tot 6,0%, komende van 5,9% in augustus. Tijdens de zomermaanden was die gedaald, allicht mee beïnvloed door de hervorming van de duur van werkloosheidsuitkeringen. In ons scenario gaan we ervan uit dat de groei van de binnenlandse werkgelegenheidsgroei in 2027 erg laag blijft op 0,3%, terwijl we de werkloosheidsgraad wat verder zien oplopen tot 6,3% tegen het einde van 2027.
Terwijl het vertrouwen van de consumenten versomberde, steeg dat van de ondernemingen in oktober verder tot zijn hoogste niveau sinds begin 2026. Daarbij valt vooral op dat het sentiment in de verwerkende nijverheid voor de tweede maand op rij verbeterde. Of dit erop wijst dat de industrie in het laatste kwartaal van 2026 niet langer in recessiegebied zal zitten, blijft evenwel erg onzeker aangezien andere indicatoren meer negatieve signalen uitsturen. Zo neemt de benutting van productiecapaciteit in de industrie behoorlijk af. Volgens de kwartaalenquête van de NBB daalde het capaciteitsbezettingsgraad in de sector in Q4 2026 tot 73,7%. Het betrof de vierde daling op rij. Het cijfer ligt nu ruim onder zijn langetermijngemiddelde van circa 80% en is tevens ruim lager dan dat in de eurozone (78,6%).
Alles in acht genomen, hebben wij onze raming voor de Belgische bbp-groei in Q4 2026 iets verlaagd tot 0,15%. In combinatie met de hoger dan verwachte groei in het derde kwartaal (zie hierboven) zorgt dit ervoor dat ons vooruitzicht voor de groei in heel 2026 onveranderd is gebleven op 0,7%. De groeiprognose voor 2027 houden we eveneens ongewijzigd op 0,8%. Dat maakt dat wij voor 2027 wat negatiever zijn dan het groeicijfer voor België waar het IMF van uitgaat in zijn laatste update (1,1%, gepubliceerd op 13 oktober) maar precies hetzelfde groeicijfer naar voren schuiven als de Europese Commissie (0,8%) in zijn recent (op 17 november) gepubliceerde herfstvooruitzichten.
Aanhoudende inflatiedruk
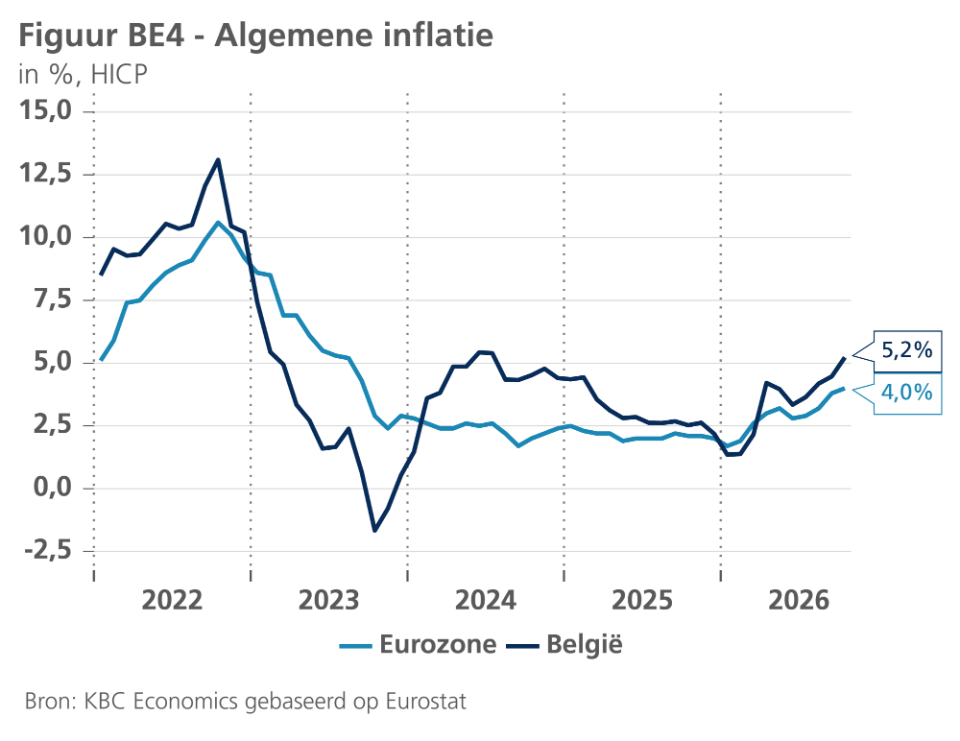
Intussen blijven hoge energieprijzen, gelinkt aan het conflict in het Midden-Oosten, de Belgische inflatie opdrijven. De algemene HICP-inflatie steeg in oktober met 0,7 procentpunt tot 5,2% en bereikte daarmee een nieuw hoogtepunt in de aan de gang zijnde energiecrisis. De stijging was forser dan de 0,2 procentpunt inflatiestijging in de eurozone (zie figuur BE4). Na Italië was België het EMU-land met de sterkste inflatiestijging in oktober. Net als de maand ervoor werd de stijging vooral veroorzaakt door het opkruipen van de energie-inflatie, van 30,6% naar 39,4%. Na een daling in september steeg de kerninflatie (exclusief energie en voeding) in oktober opnieuw, zij het beperkt van 2,6% naar 2,7%, gedreven door een hogere diensteninflatie. Vergeleken met een maand geleden ligt de termijncurve voor de ruweolieprijs nu lager. Als gevolg hiervan hebben we ons vooruitzicht voor de gemiddelde HICP-inflatie in 2027 iets neerwaarts bijgesteld, van 2,6% naar 2,5%. Het inflatievooruitzicht voor 2026 bleef ongewijzigd op 3,7%.
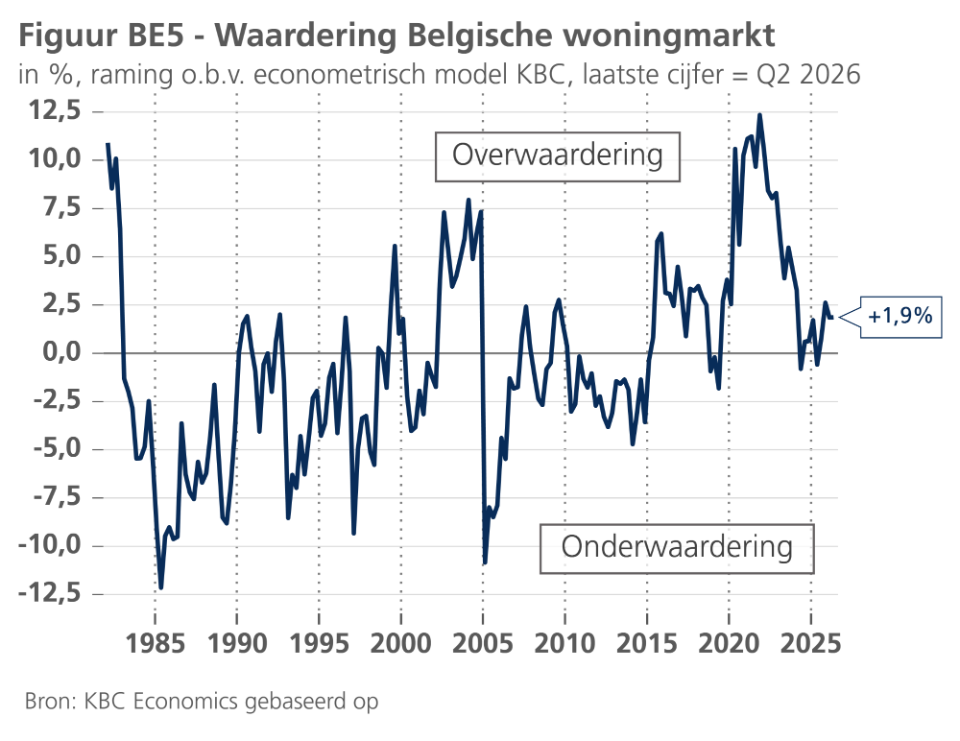
Het INR publiceerde recent het Q2-cijfer inzake het beschikbaar inkomen van de huishoudens. Daardoor konden we onze raming voor de waardering van de Belgische woningmarkt in dat kwartaal bijwerken. In die econometrische modelbenadering worden de woningprijzen geregresseerd op een aantal fundamentele drijvers, waaronder het beschikbaar inkomen en de hypotheekrente. De mate waarin de effectieve woningprijs op een bepaald moment afwijkt van de door de econometrische regressie geschatte evenwichtswaarde is dan een maatstaf voor de over- of onderwaardering van de mark (concreet betreft het de storingsterm in de regressievergelijking). Volgens de becijfering was de Belgische woningmarkt in Q2 2026 met iets minder dan 2% overgewaardeerd (zie figuur BE5). Merk op dat de cijfers voor de voorgaande kwartalen ietsje naar boven zijn bijgesteld als gevolg van een herziening door het INR van eerdere cijfers inzake het beschikbaar inkomen. Onze waarderingsberekening voor Q2 ligt ruwweg in lijn met de eveneens op een econometrisch model gebaseerde waarderingsmaatstaf van de ECB (-1,0%).