
Perspectives économiques pour la Belgique
L'inflation belge atteint un nouveau sommet
L'inflation belge mesurée par l'indice harmonisé des prix à la consommation (IPCH) a atteint un nouveau sommet en septembre, progressant de 0,3 point de pourcentage pour s'établir à 4,5%. Cette hausse est légèrement inférieure aux attentes et plus limitée que celle observée dans la zone euro le mois précédent, où l'inflation avait augmenté de 0,6 point de pourcentage. À 4,5%, l'inflation belge demeure toutefois nettement supérieure à celle de la zone euro, qui atteint 3,8% (voir figure BE1).
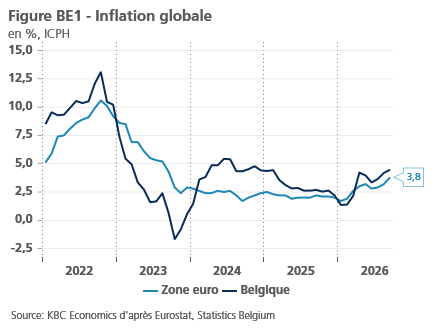
Comme le mois précédent, cette hausse est entièrement imputable à l'accélération de l'inflation énergétique, passée de 21,9% à 30,6%. L'inflation sous-jacente, qui exclut l'énergie et les produits alimentaires, a quant à elle reculé de 3,1% à 2,6%, sous l'effet d'un ralentissement tant de l'inflation des biens non énergétiques que de celle des services. Cette évolution suggère que le choc énergétique ne se diffuse pas davantage aux autres composantes du panier de consommation.
Par ailleurs, les courbes à terme du pétrole brut et du gaz naturel ont progressé par rapport au mois précédent. En conséquence, nous relevons notre prévision d'inflation moyenne pour 2027 de 2,4% à 2,6%. En revanche, la prévision pour 2026 reste inchangée à 3,7%, le chiffre de septembre, plus faible qu'attendu, compensant le relèvement modéré de nos prévisions pour les trois derniers mois de l'année.
Signaux contrastés dans les indicateurs de confiance de septembre
Les pressions inflationnistes persistantes pèseront sur le pouvoir d'achat réel des ménages. Le mécanisme d'indexation des revenus ne répercutera l'augmentation de l'inflation qu'avec retard et de manière incomplète, étant donné que les prix de l'essence et du diesel sont exclus de l'indice santé. Par ailleurs, les ménages sont devenus plus pessimistes quant à la situation économique belge, ce qui explique le nouveau recul de l'indicateur de confiance des consommateurs de la Banque nationale de Belgique en septembre et en octobre.
À l'avenir, cette détérioration du moral des ménages, combinée à l'érosion du pouvoir d'achat, devrait freiner la croissance de la consommation privée. À l'inverse, une légère amélioration du baromètre conjoncturel de la Banque nationale de Belgique en septembre a compensé le recul observé en août. Il est remarquable de constater que le sentiment des entreprises s'est amélioré dans l'industrie alors qu'il s'est dégradé dans les autres secteurs (voir figure BE2).
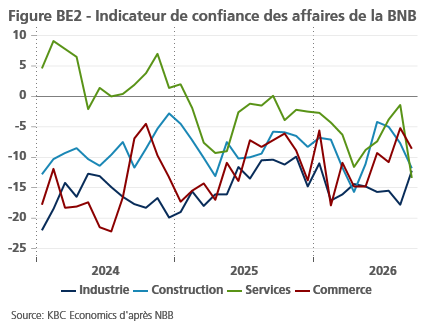
Cette évolution est cohérente avec l'amélioration du jugement des chefs d'entreprise concernant leurs carnets de commandes à l'exportation. La détérioration observée durant l'été a été entièrement effacée en septembre. Cela suggère que les exportations continuent de bien se comporter, comme elles l'ont fait durant la première moitié de 2026. Il existe toutefois un risque que le choc énergétique provoque une nouvelle perte de compétitivité-coût de la Belgique, ce qui pourrait limiter la dynamique des exportations dans les prochains trimestres.
Dans l'ensemble, nous avons revu à la baisse le profil de croissance trimestrielle de l'économie belge pour 2027, ce qui se traduit par une légère réduction de notre prévision de croissance du PIB réel pour l'ensemble de l'année, de 0,9% à 0,8%.
Il convient toutefois de noter que l'Institut des comptes nationaux (ICN) a récemment révisé à la baisse les taux de croissance belges des années précédentes. La croissance réelle a été ramenée de 1,1% à 0,9% en 2024 et de 1,0% à 0,9% en 2025. Cette révision a eu pour effet d'augmenter légèrement l'acquis de croissance de 2025 vers 2026, celui-ci passant de 0,22 à 0,28 point de pourcentage.
Par ailleurs, la nouvelle série trimestrielle implique une croissance légèrement plus forte au deuxième trimestre 2026, à 0,14% contre 0,03% dans les estimations précédentes. En conséquence, nous relevons notre prévision de croissance annuelle pour 2026 de 0,6% à 0,7%.
Si notre scénario pour 2026-2027 se réalise, l'économie belge aurait alors enregistré quatre années consécutives de croissance inférieure à 1%.
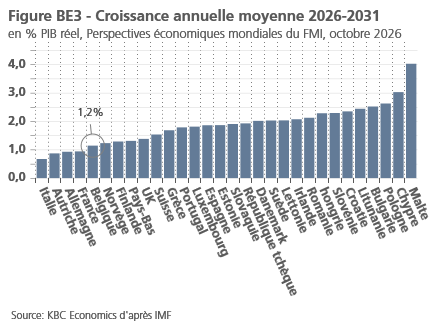
La nouvelle prévision de croissance de KBC pour 2027, soit 0,8%, est plus pessimiste que celle publiée récemment par le Fonds monétaire international (FMI) dans son World Economic Outlook d'octobre, qui table sur une croissance de 1,1%. Fait intéressant, les projections du FMI s'étendent jusqu'en 2031. Avec une croissance moyenne annuelle du PIB réel de 1,2% sur la période 2026-2031, la Belgique figure parmi les pays affichant les perspectives de croissance les plus faibles d'Europe, même si elle ferait légèrement mieux que les trois grandes économies que sont l'Allemagne, la France et l'Italie (voir figure BE3).
Finances publiques, balance courante et chômage
Outre les chiffres de croissance, l'Institut des comptes nationaux a également révisé plusieurs séries macroéconomiques, notamment celles relatives aux finances publiques. Le ratio de dette publique a ainsi été légèrement relevé, passant de 107,9% à 108,1% du PIB. En revanche, le déficit public pour 2025 est resté inchangé à 5,2% du PIB.
La révision la plus importante concerne le déficit de la balance courante en 2025, qui a été fortement revu à la baisse, de 1,9% à 0,2% du PIB. Cette correction s'explique principalement par une meilleure mesure des dépenses effectuées par les ménages belges à l'étranger et via le commerce en ligne.
Compte tenu de ces révisions ainsi que de nos nouvelles prévisions en matière d'inflation et de croissance économique pour 2027, nous avons également ajusté nos perspectives relatives à la balance courante et aux finances publiques, même si les modifications apportées à ces dernières demeurent limitées.
Nous avons également modifié nos prévisions concernant le chômage. Fait surprenant, le taux de chômage harmonisé belge est tombé à 5,9% en août, contre 6,3% en juin. Cette série statistique, établie par Eurostat sur la base de son enquête sur les forces de travail, a montré une volatilité importante au cours de l'année écoulée. Le recul récent pourrait notamment être influencé par la réforme belge des allocations de chômage. Ce résultat plus favorable nous conduit à revoir notre prévision de taux de chômage pour fin 2026 à 6,2%.
Croissance plus faible des prix de l'immobilier résidentiel
Après une baisse de 0,9% au premier trimestre 2026, les prix des logements en Belgique, selon la définition harmonisée d'Eurostat, ont de nouveau augmenté au deuxième trimestre 2026 par rapport au trimestre précédent, mais de manière très limitée, à hauteur de 0,1%.
En comparaison annuelle, la hausse atteignait 2,1% au deuxième trimestre. Ce chiffre marque une légère accélération par rapport au premier trimestre (1,9%), mais reste nettement inférieur à l'augmentation moyenne de 3,2% observée sur les quatre trimestres de 2025.
Comme au premier trimestre, cette évolution agrégée masque une divergence entre les logements neufs et les logements existants (voir figure BE4). Les prix des logements neufs ont continué de reculer au deuxième trimestre (-0,1%), mais dans une bien moindre mesure qu'au premier trimestre (-7,0%). Les logements existants ont, quant à eux, enregistré une hausse de 0,2%, contre 1,3% au trimestre précédent.
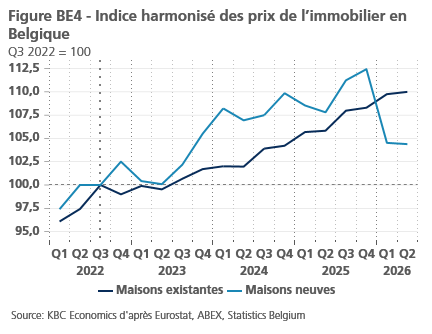
Compte tenu de ce chiffre du deuxième trimestre, légèrement inférieur à nos attentes, ainsi que de la récente remontée des taux d'intérêt à long terme, nous avons revu nos perspectives immobilières à la baisse. Nous anticipons désormais une hausse moyenne des prix de l'immobilier résidentiel de 1,5% en 2026, contre 2,1% précédemment, et de 2,8% en 2027, contre 3,0% auparavant.
Étant donné que l'inflation globale est attendue à 3,7% en 2026, cette prévision implique une baisse des prix immobiliers en termes réels de plus de 2%, une fois corrigés de l'inflation mesurée par l'IPCH.