
RBA stuurt aan op lange pauze in rentecyclus

De Australische centrale bank (RBA) voerde vanochtend haar 5e renteverhoging van het jaar door. Eind september doorkruiste ze de post-Covid piekrente. Nu staat met 4.85% de hoogste beleidsrente sinds november 2008 in de tabellen. In haar nieuwe monetaire rapport is stabiliteit het uitgangspunt tot het einde van de beleidshorizon (eind 2028). Opwaartse inflatierisico’s sluiten de deur richting een 5%(+) beleidsrente nog niet helemaal, maar RBA-voorzitster Bullock houdt de boot af.
De kwartaalprognoses vragen weinig extra duiding. Australische inflatie zakt nu pas eind 2027 richting de bovenkant van de 2%-3% inflatiedoelstelling en het midden van die band komt pas eind 2028 in zicht. Onderliggende kerninflatie ondergaat eenzelfde lot. Ten opzichte van het augustusrapport blijft de prijsdruk drie kwartalen langer aanhouden. De reden is tweeledig. Enerzijds eisen hogere energieprijzen hun tol. Anders blijft de Australische economie groeien met uiterst beperkte overtollige productiecapaciteit. Die zorgt ervoor dat hogere prijzen aan het begin van de productieketting zich veel makkelijker een weg banen richting eindconsument. Voelsprieten van de centrale bank richting bedrijfsleven geven aan dat bedrijven die de hogere productiekosten op vandaag nog niet doorrekenen, er minstens over na denken om dat toch te doen. Omdat Australische inflatie sinds begin 2022 bijna onafgebroken boven 3% lag, wil de centrale bank met een restrictief beleid vermijden dat gezinnen en bedrijven in de toekomst rekening houden met zo’n hogere standaard.
De Australische economie presteerde op haar beurt beter dan verwacht. Voor dit jaar rekent de RBA gemiddeld op 2.1% groei (tov 1.9% in augustus). Het geaggregeerde cijfer verbergt een spreidstand tussen zeer sterke investeringsgroei in het kader van de uitbouw van de AI-boom (datacentra) en afzwakkende consumptie. Strakkere financiële voorwaarden, inflatie en een sterke correctie in de huizenmarkt dragen verantwoordelijkheid. Verwachtingen voor volgend jaar bleven stabiel op 1.5% terwijl in 2028 een zwakkere 1.4% (van 1.7%) tevoorschijn komt. Over de volledige beleidshorizon is dat beneden trendgroei, onder meer omwille van de (strakke) monetaire beleidskoers.
Op de persbabbel achteraf stuurde RBA-voorzitster Bullock aan op een beleidspauze na de 6-3 beslissing vanochtend. Ze schermt vooral met de doorlooptijd van recente renteverhogingen richting de reële economie. In de afsluitende paragraaf van het perscommuniqué maakte de RBA in tegenstelling tot de voorbije maanden niet langer gewag van verdere renteverhogingen om inflatie richting 2-3% doelstelling de leiden.
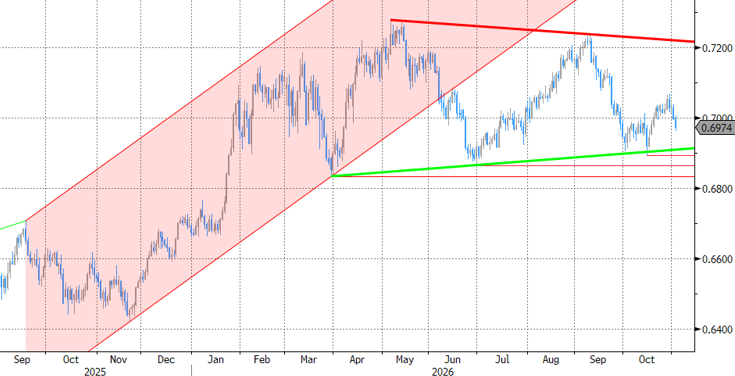
Australische markten houden na vanochtend slechts beperkt rekening met extra verstrakking. De kans op nog een renteverhoging (van 25 bpn) bedraagt zo’n 1/3 in het eerste kwartaal van volgend jaar. Australische rentes dalen tot 7 basispunten aan het korte eind van de curve en trekken de Aussie dollar mee omlaag. AUD/USD zakt door de kaap van 0.70 richting 0.6975. Vanuit technisch oogpunt is de zone 0.6894/0.6865/0.6834 belangrijke steun. Een breuk lager heeft mogelijks zware (technische) gevolgen voor de Australische munt, maar komt er in principe voorlopig niet zonder extra dosis (Amerikaanse) dollarsterkte.
AUD/USD: belangrijke technische steunzone tussen 0.68 en 0.69