
Riksbank bereidt beleidsbocht voor

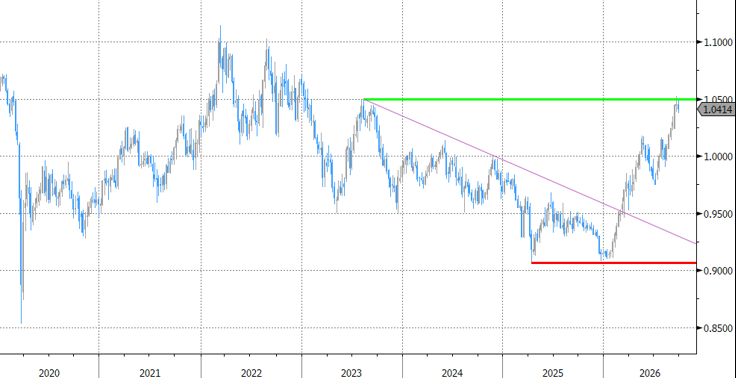
De Scandinavische kronen hebben er dit jaar een verschillend parcours opzitten. De Noorse kroon startte het jaar ten opzichte van de Zweedse kroon aan het relatief gezien zwakste niveau sinds begin jaren ’90, met uitzondering van een korte periode bij het uitbreken van de Covid-pandemie (maart 2020). Van NOK/SEK 0.91 ging het dit jaar gestaag richting 1.05, wat dan weer de sterkste koers is voor de Noorse kroon tegen zijn Zweedse naamgenoot sinds de 2022/2023-jaarwisseling. Ten opzichte van de euro botste EUR/NOK recent op de voorlopige jaardieptepunten rond 10.70. EUR/SEK botste dan weer op 11.33 weerstand. Hogere olieprijzen vormen een eerste, logische en duidelijke, verklaring voor NOK-sterkte. Voor de andere kijken we richting monetair beleid nadat zowel de Norges Bank als de Riksbank gisteren verzamelden. Die laatste is op weg om haar munt eindelijk broodnodige rentesteun te geven.
De Noorse centrale bank verhoogde haar beleidsrente voor de tweede keer dit jaar, van 4.25% tot 4.50%. Ze bereikt daarmee het piekniveau van december 2023 tot juni 2025. Voor nog hogere niveaus gaan we al terug tot 2008. In nieuwe vooruitzichten hanteert ze dat niveau langer dan voorzien in de vorige (juni-)update, tot minstens eind 2027. Ondanks het “hoger voor langer” mantra, keert Noorse inflatie pas aan het einde van de beleidshorizon (2029) terug tot de 2%-beleidsdoelstelling. Daarom blijft de centrale bank bereid om de beleidsrente nog verder te verhogen als (de aanhoudende energieschok) de inflatie-outlook daar om vraagt. Noorse geldmarkten houden in ieder geval rekening met dat scenario. Ze dichten de kans op actie voor jaareinde in op zo’n 55% en verdisconteren de zet richting 4.75% tegen de maart27-bijeenkomst. Noorse inflatie bedraagt ondertussen al bijna 6 jaar meer dan de 2%-doelstelling. Het krijgt een speciale vermelding in het perscommuniqué omwille van de toenemende dreiging van hogere inflatieverwachtingen bij consumenten en bedrijven. Dat kan de taak van de centrale bank moeilijker maken om de inflatiegeest terug in de fles te krijgen. Vandaar de bereidheid om nog verder te gaan. Al voegt ze er wel aan toe de economie niet onnodig te willen afremmen.
De Zweedse Riksbank houdt de beleidsrente ondertussen al een jaar ongewijzigd op 1.75% (in vergelijking met 4% post-Covid piek), maar bereidt haar bocht voor. Sterkere groei en de aanhoudende aanbodschokken duwen de centrale bank nog voor jaareinde in principe richting een eerste renteverhoging. Het voorwaardelijke beleidsrentepad houdt rekening met een tweede zet in de eerste jaarhelft van 2027, maar net als de Noorse buren is ze bereid om af te wijken (sneller en/of hoger). Na een beter-dan-verwacht tweede kwartaal trekt de Riksbank haar groeiprognose voor dit jaar op tot maar liefst 2.8%, gevolgd door 2.4% volgend jaar. Omwille van de opwaartse inflatierisico’s en een hoger inflatiepad, ontstaat er ruimte om de huidige, accomoderende, beleidsrente bij te stellen. Zweedse inflatie ligt op vandaag beneden 2%, maar fiscale ingrepen zorgen voor die optische illusie. Nieuwe prognoses tonen bijvoorbeeld dat kerninflatie gemiddeld 2.1% en 2.4% zal bedragen in 2027-2028. Voor hoofdinflatie staat 3.2%-3.1% in de tabellen.
NOK/SEK (weekgrafiek): versterking op komst (rentesteun) voor Zweedse kroon