
La Riksbank amorce un virage monétaire

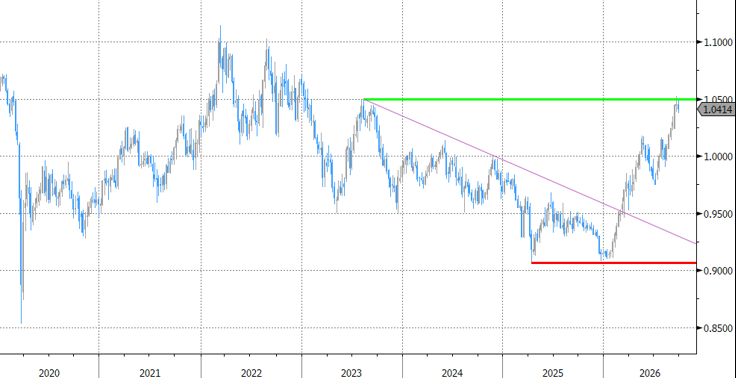
Cette année, les couronnes scandinaves ont suivi un parcours différent. Par rapport à la couronne suédoise, la couronne norvégienne a commencé l’année à son niveau le plus faible en termes relatifs depuis le début des années 1990, à l’exception d’une courte période durant l’épidémie de Covid (mars 2020). De 0,91, le cours NOK/SEK a progressé cette année vers 1,05. Soit le cours le plus fort de la couronne norvégienne par rapport à son pendant suédois depuis fin 2022, début 2023. Par rapport à l’euro, le cours EUR/NOK s’est récemment heurté aux planchers annuels provisoires d’environ 10,70. Le cours EUR/SEK a quant à lui rencontré une résistance de 11,33. La hausse des prix du pétrole constitue une première explication logique et claire de la vigueur de la NOK. Pour les autres, nous nous tournons vers la politique monétaire après que la Norges Bank et la Riksbank se sont réunies hier. Cette dernière est sur le point d’offrir enfin à sa devise un soutien indispensable des taux.
La banque centrale norvégienne a relevé son taux directeur pour la troisième fois cette année, de 4,25% à 4,50%. Elle atteint ainsi son niveau record de décembre 2023 à juin 2025. Pour des niveaux encore plus élevés, il faut remonter à 2008. Dans de nouvelles perspectives, elle applique ce niveau plus longtemps que prévu dans la précédente mise à jour (de juin), jusqu’à fin 2027 au plus tôt. Malgré le mantra « plus haut plus longtemps », l’inflation norvégienne ne reviendra à l’objectif de 2% qu’à la fin de l’horizon politique (2029). Pour cette raison, la banque centrale reste disposée à relever davantage son taux directeur si (le choc énergétique persistant) les perspectives d’inflation l’exigent. Les marchés monétaires norvégiens tablent en tout cas sur ce scénario. Ils réduisent la probabilité d’action avant la fin de l’année à environ 55% et prévoient le mouvement en direction de 4,75% pour la réunion du 27 mars. Depuis près de 6 ans, l’inflation norvégienne dépasse l’objectif de 2%. Elle fait l’objet d’une mention spéciale dans le communiqué de presse en raison de la menace croissante de hausse des anticipations inflationnistes parmi les consommateurs et les entreprises. Voilà qui pourrait donner du fil à retordre à la banque centrale pour contenir le spectre inflationniste. D’où la volonté d’aller encore plus loin. Elle précise toutefois qu’elle n’entend pas freiner inutilement l’économie.
La Riksbank suédoise maintient entre-temps son taux directeur inchangé à 1,75% depuis un an (contre un record de 4% après la crise sanitaire), mais amorce son virage. La croissance plus soutenue et les chocs persistants de l’offre devraient en principe inciter la banque centrale à procéder à un premier relèvement des taux d’intérêt avant la fin de l’année. La trajectoire des taux directeurs conditionnels tient compte d’un deuxième mouvement au premier semestre 2027, mais, tout comme ses voisins norvégiens, elle est prête à dévier (plus rapidement et/ou plus haut). Après un deuxième trimestre meilleur que prévu, la Riksbank relève ses prévisions de croissance pour cette année à pas moins de 2,8%, puis à 2,4% l’an prochain. Les risques d’inflation à la hausse et la trajectoire d’inflation plus élevée laissent la possibilité d’ajuster le taux directeur actuel, accommodant. Si l’inflation suédoise est inférieure à 2% pour l’instant, des interventions fiscales créent cette illusion d’optique. De nouvelles prévisions montrent par exemple que l’inflation de base avoisinera en moyenne 2,1% et 2,4% en 2027-2028. Pour l’inflation principale, les tableaux indiquent 3,2%-3,1%.
NOK/SEK (graphique hebdomadaire): renforcement à venir (soutien des taux) pour la couronne suédoise