
BREAKING: the bond market
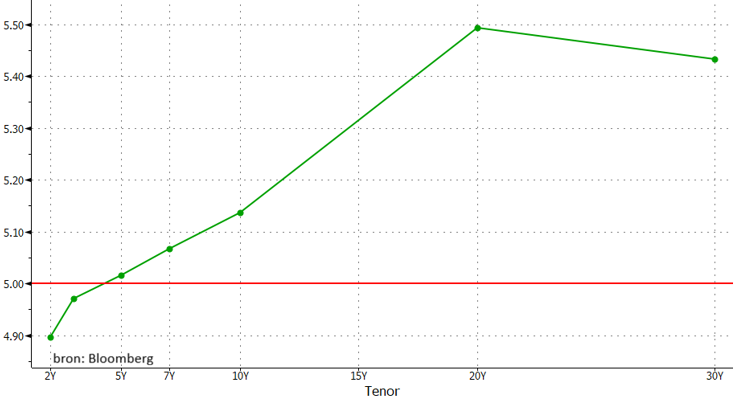
Een bloedbad, zo laat de krakende, net niet brekende obligatiemarkt zich gisteren het best benoemen. Amerikaanse rentes spurtten tot 17 basispunten hoger. Een beweging van die grootteorde in de grootste, diepste en meest liquide markt ter wereld zien we wel vaker op maand-, soms op week- maar zelden op dagbasis. Het belangrijkste ijkpunt, de tienjaarsrente, beukte zonder omkijken door de 2023-top van 5.02% naar een slot op 5.13%. De Amerikaanse curve noteerde boven 5% voor alle looptijden vanaf vijf jaar. Dat gebeurde het laatst net geen 20 jaar geleden. Europese swaprentes volgden met sprekend gemak de rit noordwaarts. De dagstijging beliep er tot net geen 20 bpn. De tienjarige looptijd scoorde er een nieuwe 15-jarig record mee. De 2j.-swap klom naar het hoogste peil in drie jaar. De Europese geldmarkt bereidt zich meer en meer voor op een versnelling van de rentecyclus van de Europese Centrale Bank: de weerbare economie laat toe om opwaartse én groeiende inflatierisico’s mogelijk al in oktober te counteren met een derde renteverhoging. Beleggers trekken voor de Fed een gelijkaardige conclusie. Daar krijgt het scenario al een kans van 70% toebedeeld. Hierna een goeie, ouderwetse kroniek.
Het Amerikaanse exportverbod op diesel stak het vuur aan de lont. Er is nog niets beslist, maar het idee alleen al jaagt de markt de stuipen op het lijf. Op korte termijn (lees: tot aan de tussentijdse verkiezingen in november) tempert het de prijs in het Amerikaanse binnenland. Maar de sector waarschuwt dat het de prijs van andere distillaten (benzine, kerosine …) de hoogte injaagt. De productie van diesel gebeurt niet in isolatie. De output gedwongen afschalen heeft gevolgen voor het volledige gamma aan olieproducten. De dieselprijs elders (ex. VS) zal uiteraard wel stijgen. Dat is in het bijzonder zo voor de EU, dat op Amerikaanse import steunde sinds het de banden met Rusland doorknipte. De Europese dieselprijsreferentie klom gisteren even met 7%. Het dieselverbod is overigens niet meer dan symptoombestrijding en legt de aandacht net op het onderliggende probleem: het conflict in het Midden-Oosten. Uithangbord olie klom gisteren opnieuw boven $100 en gaat vanmorgen voort op hetzelfde elan ($106). Iran dreigt met een uitbreiding van het conflict richting Indische Oceaan. Tot zover de hoop op diplomatie van eerder deze week.
Dan de PMI-bedrijfsvertrouwensindicatoren. De economische vinger aan de pols wijst op een verrassend kwieke hartslag in de eurozone. Voor de VS suggereren ze de sterkste activiteit van de afgelopen vijf jaar. De geschatte groei versnelt van 1.5% in kw2 tot 4% in kw3. De inflatiedruk neemt langs beide kanten van de Atlantische Oceaan stevig toe, voor bedrijven én consumenten. Fed-beleidsmaker Barr, een zwaargewicht want lid van de Raad van Bestuur, pleitte 15 minuten later voor meer renteverhogingen. De markt maakt stilletjes aan ruimte voor vier bijkomende. Voor de ECB zijn die op vandaag nagenoeg verrekend in de markt.
Een ontzettend zwakke verkoop van vijfjarig Amerikaans staatspapier was de klapper op de vuurpijl. Het zegt wel wat dat zelfs een rentevergoeding van 5% onvoldoende kooplustigen lokt. De schijnwerpers staan nu op de veiling van zevenjarige obligaties vanavond.
De brand op de obligatiemarkt slaat vooralsnog niet echt uit op de beurzen, maar we houden het in de gaten. Wall Street verloor +/- 1%. Daar blijft het waarschijnlijk niet bij als de rentestress aanhoudt of erger. De omstandigheden zijn dan weer ideaal voor de dollar. EUR/USD verloor gisteren het 1.14-niveau en is technisch gezien op weg richting het jaardal op 1.1325. Een breuk lager brengt ons richting 1.1202/14 – de dubbele top van 2024. Nog dieper lonkt 1.1111/39.
Amerikaanse rentecurve voor looptijden vanaf vijf jaar voor het eerst in bijna 20 jaar boven 5%.