
Het sparen van de Belgische huishoudens onder de loep
Lees de tekst hieronder of klik hier om de PDF te openen.
De spaarquote is samen met de evolutie van het reëel beschikbaar inkomen van de huishoudens een belangrijke determinant van de reële particuliere consumptie, die op zijn beurt een belangrijke (in de meeste landen de grootste) component is van het reële bruto binnenlands product (bbp). De ene factor weerspiegelt het spaargedrag van de huishoudens, de andere hun koopkracht. Wanneer de reële consumptiegroei sterker is dan de reële inkomensgroei, wat in België in 2024 en 2025 het geval was, dan impliceert dit een daling van de spaarquote. In dat opzicht is de macro-economische spaarquote een belangrijk concept bij de analyse van de economische conjunctuur. Een goed begrip van de spaarquote is evenwel cruciaal. Nog vaak wordt de spaarquote foutief aanzien als een ‘financiële’ spaarquote die aangeeft met welk deel van het beschikbaar inkomen financieel vermogen wordt opgebouwd. In de Nationale Rekeningen wordt evenwel een ruime definitie van sparen gehanteerd, waarbij naast besparingen waarmee wordt belegd in financiële activa ook de investeringen van de huishoudens in vaste activa (doorgaans nieuwbouw en renovatie van woningen) worden meegeteld. In dit onderzoeksrapport scheppen we duidelijkheid en leiden we van de algehele spaarquote een financiële spaarquote af. Voor beide tonen we het verloop tijdens de afgelopen decennia en plaatsen we de Belgische cijfers in een Europees perspectief.
Belgen al lang geen spaarkampioen meer
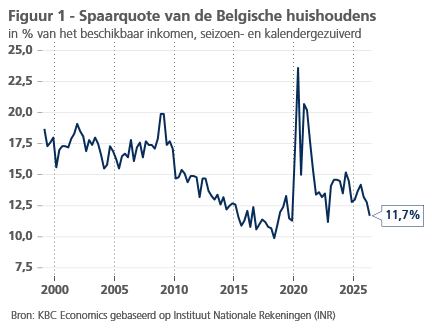
Het Instituut voor de Nationale Rekeningen (INR) publiceerde onlangs de spaarquote van de Belgische huishoudens voor Q2 2026. Het betreft de zogenoemde ‘brutospaarquote’, uitgedrukt als percentage van het bruto beschikbaar inkomen van de huishoudens (zie de kadertekst onderaan dit artikel voor een beknopte technische uitleg). Gecorrigeerd voor seizoen- en kalendereffecten nam de spaarquote in het tweede kwartaal verder af tot 11,7%, komende van 12,8% in het eerste kwartaal van 2026 en 13,2% en 14,2% in het vierde respectievelijk derde kwartaal van 2025. Het cijfer komt daarmee in de buurt van eerdere laagtes (in Q4 2019 en Q4 2022), maar ligt wel nog een eind boven het historisch dieptepunt (9,9%) dat de spaarquote in Q2 2018 bereikte (zie figuur 1).
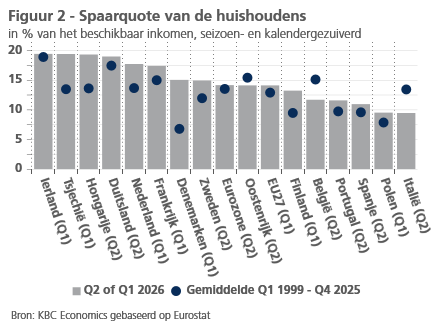
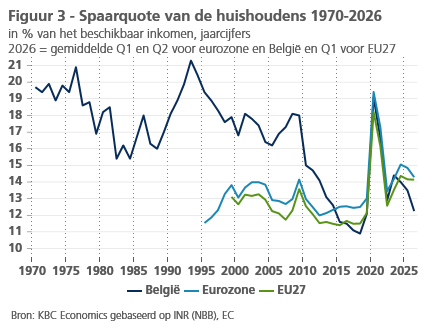
Ook Eurostat publiceerde recent een ‘first release’ van de Q2 2026-spaarquote in de eurozone als geheel en in een aantal EU-lidstaten. Met 11,7% lag het Belgische cijfer ruimschoots onder dat in de eurozone (14,2%) en de drie grote buurlanden (19,0% in Duitsland, 17,7% in Nederland en 17,4% in Frankrijk; voor de twee laatste is er nog geen Q2-cijfer en gaat het om het Q1-cijfer) (zie figuur 2). Het illustreert nog maar eens dat de Belgen niet langer de notoire spaarders zijn die ze ooit wel zijn geweest. Jaarcijfers van de spaarquote van de Belgische huishoudens over een langere periode bekeken tonen een dalende trend. Daarbij is het niveau van de quote het voorbije decennium onder dat in de eurozone en de EU27 komen te liggen (zie figuur 3). Op de korte termijn gaf de spaarquote sinds begin de jaren 70 wel een wisselend verloop te zien, met soms behoorlijke schommelingen.
Een veelheid aan determinanten
Het sparen van de huishoudens is het resultaat van een complex samenspel van economische, psychologische en demografische factoren. Naargelang de omstandigheden zijn vaak andere verklaringen voor het sparen van toepassing. Zo piekte de spaarquote van de Belgische huishoudens tijdens de pandemie in Q2 2020 op 23,6%, komende van 11,3% in Q4 2019 (zie figuur 1). Dat kwam doordat huishoudens sterk beknot werden in hun mogelijkheden om te consumeren als gevolg van lockdownmaatregelen, ze meer voorzichtigheid aan de dag legden en winkels spontaan vermeden, en doordat ze ook uit voorzorg de vinger op de knip hielden. Het verloop van de spaarquote tijdens die crisis was eerder atypisch en illustreert dat het cijfer op de korte termijn vaak sterk wordt beïnvloed door specifieke gebeurtenissen of de conjuncturele situatie, en het daaraan gerelateerde vertrouwen van de huishoudens in de nabije of verdere toekomst.
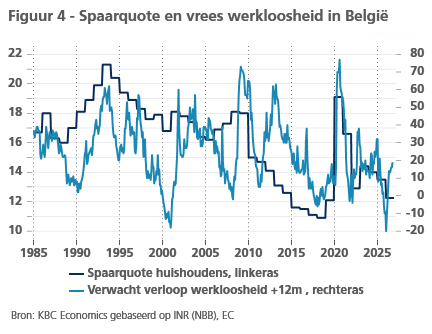
In periodes van grote economische onzekerheid, in het bijzonder inzake de situatie op de arbeidsmarkt, zijn de huishoudens geneigd hun ‘voorzorgssparen’ te versterken (d.w.z. het aanleggen van een financiële buffer voor tegenslagen). Dat verband wordt geïllustreerd aan de hand van de indicator van het consumentenvertrouwen, meer bepaald de deelcomponent die peilt naar de verwachtingen inzake het verloop van de werkloosheid voor het komende jaar (zie figuur 4). Wanneer mensen voor hun job vrezen, of ook effectief werkloos worden, veert de spaarquote veelal op, en omgekeerd. Dat is vooral zo in tijden van ernstige crisis. Dat was het geval tijdens de pandemie, maar bijvoorbeeld ook tijdens de EMS-valutacrisis van 1992-1993 en de bankencrisis en Grote Recessie van 2008-2009, toen de werkloosheidsvooruitzichten telkens verslechterden. Merk op dat het verband verre van perfect is, met soms opvallende tegenstellingen. Zo daalde de spaarquote tijdens de soevereine schuldencrisis in de eurozone van 2012-2013 verder, hoewel ook toen de vrees voor werkloosheid toenam.
Structurele factoren
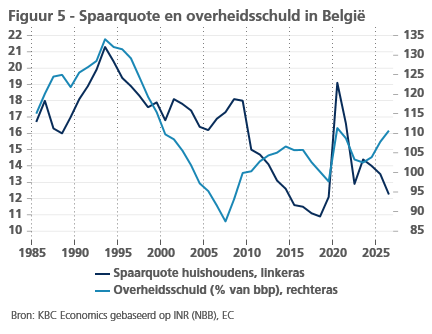
Afgezien van de rol van specifieke gebeurtenissen of de conjuncturele situatie spelen op de wat langere termijn doorgaans eerder structurele factoren een rol bij het bepalen van de spaarquote. Zo werd in het verleden wel eens geopperd dat de dynamiek van de overheidsfinanciën, meer bepaald de schuld, het verloop van de spaarquote mee bepaalt.1 Volgens het zogenoemde ‘Ricardiaanse Equivalentietheorema’ anticiperen rationele huishoudens op een afname van hun toekomstig inkomen in geval van een aan de gang zijnde schuldtoename, ervan uitgaande dat de overheid de belastingen zal moeten verhogen om de schuld te kunnen terugbetalen. Om die reden zouden de huishoudens hun uitgaven al vroeger terugschroeven en hun sparen opdrijven. Omgekeerd, wanneer de schuld duurzaam wordt afgebouwd, verwachten de huishoudens op termijn een verlichting van de belastingdruk, anticiperen ze hogere toekomstige inkomens en zou de spaarquote daarom nu al dalen. Figuur 5 laat zien dat het theorema in de periode 1985-2000 wel kan hebben gespeeld, maar nadien was het verband tussen spaarquote en schuldgraad vaak zelfs omgekeerd.
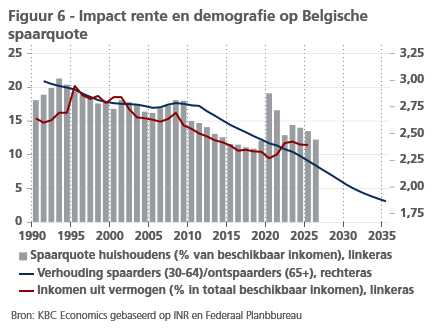
De jongste decennia speelde vooral het renteverloop een meer zichtbare rol bij het bepalen van de spaarquote. Zo holde de forse rentedaling tot aan de pandemie de inkomsten die de huishoudens halen uit hun vermogen uit. Aangezien de huishoudens vooral die inkomsten sparen, terwijl de inkomens uit arbeid grotendeels worden geconsumeerd, deed dat de macro-economische spaarquote trendmatig dalen (zie figuur 6). Doordat de vermogens van de huishoudens in België relatief hoog zijn in internationaal perspectief, had de daling van de vermogensinkomsten een relatief grote impact op de spaarquote. Met de intussen opnieuw hogere rente is ook het inkomen uit vermogen weer wat toegenomen. Dat verklaart mee waarom de Belgische spaarquote in de recentere jaren gemiddeld opnieuw iets hoger is komen te liggen dan in de pre-pandemieperiode.
Rol van de demografie
Onderliggend vertroebelt ook de demografie het beeld. De spaarquote verschilt per leeftijdscohorte en dus kunnen wijzigingen in de leeftijdsopbouw van de bevolking de macro-economische spaarquote beïnvloeden. Concreet heeft de spaarquote een hump-shaped leeftijdsprofiel en is die m.a.w. hoger voor 30-64-jarigen dan voor jongeren en gepensioneerden. Vooruitziende burgers leggen tijdens hun actieve levensjaren een vermogen aan (sparen), dat vervolgens wordt aangesproken tijdens hun pensioen (ontsparen). Het betreft het ‘levenscyclussparen’, dat tot doel heeft de consumptie af te zwakken en een schommelende levensstandaard verhindert tijdens iemands leven. Door de vergrijzing van de bevolking nam de verhouding tussen het aantal spaarders (de bevolking op leeftijd 30+ tot aan de pensioenleeftijd) en het aantal ontspaarders (de gepensioneerden) de afgelopen decennia stelselmatig af. Ook dat droeg bij tot de structureel dalende spaarquote op macroniveau, wat allicht ook de komende jaren zo zal zijn (zie figuur 6).
Naast de leeftijdsstructuur van de bevolking kunnen ook andere demografische of maatschappelijke factoren de macro-economische spaarquote beïnvloeden (een hogere levensverwachting, kleinere huishoudens, meer alleenstaanden,…). Vaak gaat het daarbij om geleidelijke gedragswijzigingen bij de huishoudens of de bredere bevolking. In tegenstelling tot oudere generaties, die nog veel belang hechten aan sparen als voorzorg voor ‘slechte tijden’ of om een erfenis aan (klein)kinderen na te laten (het ‘bequest motive’), hebben meer recent gepensioneerden bijvoorbeeld er minder moeite mee om in te teren op hun vermogen en zo hun vroegere levensstandaard op peil te houden. Veranderende gedragingen (bijvoorbeeld inzake mobiliteit) kunnen daarnaast ook het ‘doelsparen’ (bijvoorbeeld voor de aankoop van een eigen wagen) beïnvloeden.
Financiële spaarquote
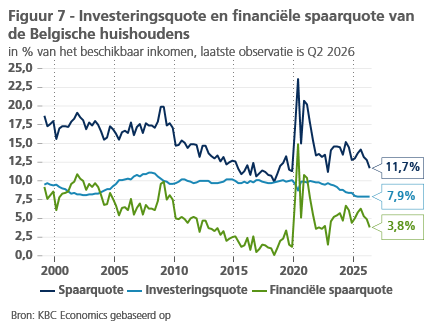
De spaarquote is op zich geen goede maatstaf voor de mate waarin de huishoudens financiële activa opbouwen. De besparingen van de huishoudens, zoals gemeten in de Nationale Rekeningen, kunnen namelijk aan twee hoofdcategorieën worden besteed (zie kadertekst onderaan dit artikel): zij kunnen dienen enerzijds om financieel vermogen op te bouwen of een schuldenlast te verminderen en anderzijds om te investeren in vaste activa (in hoofdzaak bouw en renovatie van woningen). Om een financiële spaarquote te bekomen, moeten we investeringen van de huishoudens in vaste activa dus in mindering brengen van hun besparingen. Anders gezegd: de financiële spaarquote van de huishoudens is gelijk een hun algehele spaarquote min hun investeringsquote. Die laatste wordt dan gedefinieerd als de investeringen van de huishoudens in vaste activa uitgedrukt als percentage van hun beschikbaar inkomen.
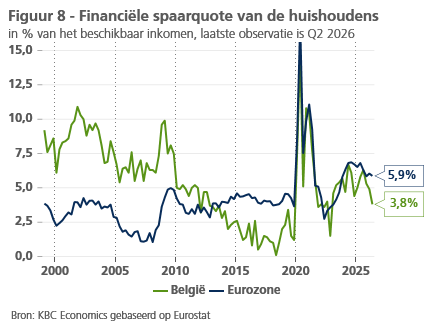
Figuur 7 toont het verloop van de investeringsquote en financiële spaarquote van de Belgische huishoudens sinds 1999. De dalend trend van de algemene spaarquote tot aan de pandemie was volledig voor rekening van een daling van het financiële sparen van de huishoudens. Zoals hierboven toegelicht, was het afgenomen inkomen uit vermogen, te wijten aan de rentedaling, destijds hiervoor deels verantwoordelijk. Begin 2018 bedroeg de financiële spaarquote zelfs nul. De rentestijging van de jongste jaren heeft het inkomen uit vermogen, en bijgevolg het financiële sparen, weer doen opveren. Daar staat tegenover dat de Belgische huishoudens recent minder hebben geïnvesteerd in vaste activa, meer bepaald in woongebouwen (nieuwbouw en renovatie). Dat zorgde ervoor dat hun investeringsquote daalde van gemiddeld bijna 10% in 2021 naar 7,9% in Q2 2026. Tot 2012 lag de financiële spaarquote van de Belgische huishoudens (ruim) boven die van de huishoudens in de hele eurozone of EU27, sindsdien er veelal (iets) onder. In Q2 2026, het laatst beschikbare cijfer, bedroeg die quote in België 3,8% tegenover 5,9% in de eurozone (zie figuur 8; in de EU27 was dat in Q1 2026 6,0%).
Kader – De spaarquote kort uitgelegd
De spaarquote is een technisch begrip uit de Nationale Rekeningen en wordt daarin gedefinieerd als de verhouding tussen het sparen van de huishoudens (m.a.w. het niet-geconsumeerde deel van het beschikbaar inkomen, ook ‘besparingen’ genoemd) en hun beschikbaar inkomen (dat laatste gecorrigeerd voor wijzigingen in de rechten van de huishoudens op pensioenfondsen). De begrippen sparen en inkomen kunnen in netto- of brutotermen worden uitgedrukt, afhankelijk van het feit of bij hun meting de afschrijving van de kapitaalvoorraad van de huishoudens al dan niet in mindering wordt gebracht. Die kapitaalvoorraad bestaat hoofdzakelijk uit de door de huishoudens uitgevoerde bouw of renovatie van woningen. Wanneer, zoals in dit rapport, sprake is van de spaarquote, wordt doorgaans de brutospaarquote bedoeld.
Het sparen van de huishoudens wordt gemeten voordat rekening wordt gehouden met hun investeringsuitgaven. In de Nationale Rekeningen wordt het sparen immers beschouwd als een financieringsmiddel voor de investeringen van de huishoudens in ‘vaste activa’ (in hoofdzaak bouw en renovatie van woningen). Pas nadat de investeringsuitgaven van de huishoudens (alsook andere meer marginale kapitaaluitgaven) in mindering zijn gebracht, wordt het financieringsvermogen van de huishoudens gemeten. Dat laatste is het vermogen van de huishoudens om financiële activa te vormen en/of de door hen aangegane financiële verplichtingen te verminderen.
Aldus gedefinieerd kan het sparen van de huishoudens aan twee hoofdcategorieën worden besteed: het kan dienen enerzijds om financieel vermogen op te bouwen (of een schuldenlast te verminderen) en anderzijds om te investeren in vaste activa (bouw en renovatie van woningen). Dit impliceert dat de spaarquote op zich geen maatstaf is voor de mate waarin de huishoudens financiële activa opbouwen. Om het financiële sparen te bekomen, moeten we de investeringen van de huishoudens in vaste activa immers in mindering brengen van hun sparen. De ‘financiële spaarquote’ is dan het deel van het beschikbaar inkomen dat niet wordt geconsumeerd of geïnvesteerd (en dus wordt aangewend om financiële activa op te bouwen) uitgedrukt in percentage van het beschikbaar inkomen. De algehele spaarquote vormt dan de optelsom van de ‘financiële spaarquote’ en de ‘investeringsquote’ van de huishoudens.
Bron: KBC Economics gebaseerd op INR (Instituut voor de Nationale Rekeningen)
1 Zie bijvoorbeeld NBB (2002), “Het verloop van de spaarquote in België”, Economisch Tijdschrift.