
Woningprijzen in de EU stegen verder in Q2 2026 maar landenverschillen blijven groot
Klik hier om de PDF te openen
Volgens nieuwe Eurostat-cijfers liepen de prijzen op de Europese woningmarkt in het tweede kwartaal van 2026 verder op. Het kwartaalstijgingstempo van de prijzen verstevigde licht, van 1,1% tot 1,2%. De jaarstijgingsdynamiek vertraagde evenwel verder en zakte onder 5%. Er waren opnieuw aanzienlijke verschillen tussen de lidstaten. In twee landen (komende van drie in Q1) daalden de prijzen tegenover het vorige kwartaal, zij het beperkt: Frankrijk en Hongarije. In acht landen (evenveel als in Q1) bedroeg de prijsstijging meer dan 3%: Litouwen, Bulgarije, Roemenië, Letland, Portugal, Estland, Spanje en Oostenrijk. In België stegen de prijzen terug, zij het licht (+0,1%), na de correctie (-0,9%) in het eerste kwartaal. Achter dit algemeen prijsverloop ging opnieuw een gespleten ontwikkeling schuil, maar wel minder dan in Q1, waarbij de prijzen van bestaande woningen verder stegen (+0,2%) en die van nieuwe verder daalden (-0,1%).
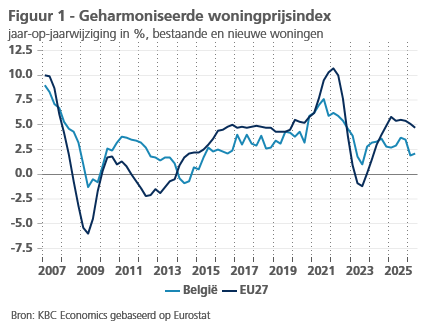
Eurostat publiceerde recent woningprijscijfers voor het tweede kwartaal van 2026. Het betreft de geharmoniseerde woningprijsindex voor de EU-lidstaten, die zowel bestaande als nieuwe woningen in rekening brengt en corrigeert voor prijsveranderingen die het gevolg zijn van veranderingen in de kenmerken van het verkochte vastgoed. In de EU als geheel stegen de woningprijzen in Q2 2026 met 1,2% tegenover het voorgaande kwartaal. Dat is een licht hoger cijfer dan in Q1 2026 (1,1%), toen de kwartaalprijsdynamiek al was verstevigd in vergelijking met Q4 2025 (0,7%). Tegenover hetzelfde kwartaal een jaar eerder lagen de woningprijzen in de EU in Q2 2026 4,7% hoger, wat een verdere vertraging is van de jaarstijgingsdynamiek in vergelijking met die in de voorgaande kwartalen (zie figuur 1).
Grote landenverschillen
In Q2 2026 waren er slechts twee landen, Frankrijk en Hongarije, waar de woningprijzen daalden tegenover het vorige kwartaal (zie figuur 2). Dat is minder dan in de voorgaande kwartalen. De prijsdaling bleef in beide landen bovendien beperkt tot respectievelijk 0,8% en 1,4%. In Frankrijk was de correctie een voortzetting van ook een prijsdaling in de twee voorgaande kwartalen. De woningmarkt blijft er kampen met zwakte, met woningprijzen die in Q2 2026 nog 6,6% onder de eerdere piek van Q3 2022 lagen. Ook in Finland, Luxemburg, Duitsland en Zweden, die eerder ook met een stevige correctie te maken kregen, lag het prijsniveau in Q2 2026 nog altijd onder de piek van 2022 (met respectievelijk 14,1%, 13,5%, 8,3% en 2,5%), maar daar is de markt intussen herstellende met ook in Q2 2026 positieve kwartaal-op-kwartaalgroeicijfers (respectievelijk 0,3%, 1,1%, 0,3% en 1,9%).
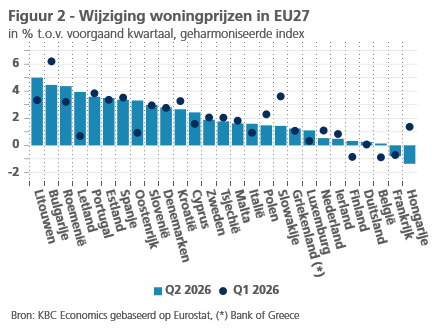
De Q2-prijsdaling in Hongarije valt op en volgt er op al een behoorlijke verzwakking van de kwartaalprijsdynamiek in de twee vorige kwartalen. Afgezien van het negatieve Q2 2026-cijfer kende Hongarije de voorbije jaren slechts één ander negatief kwartaalcijfer (Q4 2022), dat werd gevolgd door een hele reeks opeenvolgende sterke stijgingscijfers. In Q2 2026 lagen de woningprijzen in Hongarije nog altijd liefst 53% hoger dan gemiddeld in 2022. Het land kende daarmee een van de sterkste woningprijsstijgingen in de EU tijdens de afgelopen jaren, maar daar lijkt nu een einde aan te komen.
In acht EU-landen bedroeg de kwartaalstijging van de woningprijzen in Q2 2026 meer dan 3%. Dat zijn er evenveel als in Q1 2026 en dubbel zo veel als in Q4 2025. In zes van die gevallen ging het om dezelfde landen als in Q1 2026, namelijk Litouwen (5,0%), Bulgarije (4,5%), Roemenië (4,4%), Portugal (3,6%), Estland (3,5%) en Spanje (3,4%). In Letland (3,9%) en Oostenrijk (3,3%) versnelde de prijsdynamiek tot boven 3%. Met uitzondering van Estland, Letland en Oostenrijk betreft het landen waar de prijsdynamiek ook in de (meeste) voorgaande kwartalen bijzonder sterk was en waar er voorheen geen of nauwelijks afkoeling van de woningmarkt heeft plaatsgevonden.
Vergeleken met hetzelfde kwartaal een jaar eerder lieten drie EU-landen een daling van de woningprijzen zien in het tweede kwartaal van 2026: Finland (-2,7%), Luxemburg (-2,2%) en Frankrijk (-0,8%). De hoogste jaarprijsstijging werd opnieuw opgetekend in Portugal (+16,5%). Acht andere Oost- en Zuid-Europese landen noteerden eveneens dubbelcijferige jaarprijsstijgingen in Q2 2026: Bulgarije (+15,5%), Litouwen (+14,3%), Slowakije (+13,6%), Kroatië (+12,7%), Spanje (12,1%), Roemenië (12,1%), Letland (11,4%) en Hongarije (10,2%). In het rijtje valt vooral Roemenië op, waar door het aantrekken van de kwartaalstijging ook de jaarstijging versnelde van 7,8% in Q1 tot 12,1% in Q2 2026.
Bestaande versus nieuwe woningen
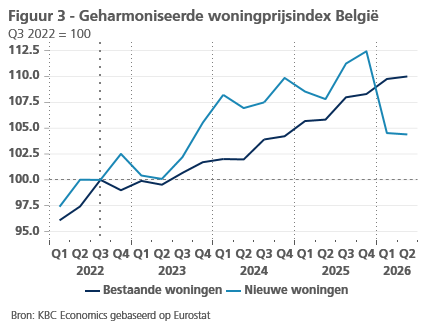
Na de terugval in Q1 2026 met 0,9% stegen de Belgische woningprijzen in Q2 2026 opnieuw tegenover het voorgaande kwartaal, zij het beperkt met 0,1% (zie figuur 2). In vergelijking met hetzelfde kwartaal een jaar eerder bedroeg de prijsstijging in Q2 2,1%. Dat cijfer impliceert een lichte versnelling van de jaarstijgingsdynamiek in vergelijking met Q1 (1,9%), maar blijft wel ruim onder de gemiddelde jaarstijging in de vier kwartalen van 2025 (3,2%) (zie figuur 1). Net als in het eerste kwartaal ging achter het algemene woningprijscijfer een verschillende dynamiek schuil tussen nieuwe en bestaande woningen (zie figuur 3). De prijs van nieuwe woningen bleef in Q2 dalen tegenover het voorgaande kwartaal (-0,1%), maar wel veel minder dan in Q1 (-7,0%). Die van bestaande woningen steeg in Q2 (0,2%), maar eveneens veel minder dan in Q1 (1,3%).
In tegenstelling tot de Belgische situatie was er in de EU als geheel geen verschil in het kwartaalstijgingstempo van nieuwe en bestaande woningen in Q2 2026 (beide +1,2%). Toch zijn er, naast België, heel wat andere landen waar de prijsdynamiek voor de beide segmenten in Q2 erg uiteenliep. Ook in Slovenië, Nederland en Tsjechië daalden de prijzen voor nieuwe woningen in Q2 maar stegen die voor bestaande. Omgekeerd, stegen vooral in Italië en Luxemburg de prijzen van nieuwe woningen sterker dan die van bestaande.
Zoals verwacht, was het negatieve Belgische Q1-cijfer geen voorbode van een verdere prijscorrectie in Q2, al bleef ook dat cijfer veeleer zwak. De fundamentals van de Belgische woningmarkt zijn niet barslecht en bovendien is de markt, althans volgens het KBC-waarderingsmodel, niet langer overgewaardeerd (het model wijst op een zeer geringe overwaardering van 0,4% in Q2 2026). Als gevolg van het toch wat zwakker dan verwachte Q2-cijfer en de intussen verder oplopende langetermijnrente passen we ons vooruitzicht voor de prijsontwikkeling van Belgisch vastgoed in 2026 niettemin wat neerwaarts aan. Voor het geheel van (bestaande en nieuwe) woningen gaan we nu uit van een gemiddelde prijsstijging van 1,5% in 2026 (komende van 2,1% in onze eerdere voorspelling). Met een verwachte algemene inflatie van 3,7% impliceert deze woningprijsvoorspelling voor 2026 wel een reële woningprijsdaling (d.w.z. gecorrigeerd voor de HICP-inflatie) van ruim 2%.