
De keerzijde van een zwakke obligatiemarkt
De uitverkoop op de wereldwijde obligatiemarkten zorgt overal ter wereld voor kopzorgen. Hogere benchmarkrentes resulteren immers in hogere kredietkosten voor overheden, bedrijven en huishoudens. Chaotische correcties op de obligatiemarkten vormen belangrijke uitdagingen voor politici en ze brengen belangrijke risico's met zich mee voor de reële economie. Hogere kredietkosten kunnen particuliere consumptie en investeringen immers fnuiken en het voor overheden duurder maken om in te grijpen met anticyclische budgettaire stimuleringsmaatregelen. Een grote prijsdaling in de obligatiemarkt kan ook leiden tot bredere volatiliteit op de financiële markten en uiteindelijk tot een correctie op de aandelenmarkten. Het is dan ook geen verrassing dat beleidsmakers en beleggers zich zorgen maken over hoe ver en snel de huidige verkoopgolf zal gaan. Eén belangrijke wereldmacht die de huidige trend niet volgt is China. Ondanks alle tumult blijft de rente op 10-jarige Chinese staatsobligaties dicht bij het laagste niveau van de voorbije decennia staan. En hoewel sommigen misschien in de verleiding komen om de Chinese obligatiemarkt met jaloezie te bekijken, dienen de drijvende factoren achter de lage rente in China en hun gevolgen als een scherpe herinnering dat het omgekeerde van een zwakke obligatiemarkt niet per se benijdenswaardig is.
Drijfveren achter de obligatiemarktbewegingen
Hoewel het onverstandig kan klinken om normatieve waardeoordelen als 'goed' of 'slecht' toe te schrijven aan de staat van de obligatiemarkt, is het toch belangrijk om de drijvende factoren achter veranderingen in de markt te onderscheiden. Voor de meeste economieën werken momenteel verschillende factoren samen om de rentes te doen stijgen. Ten eerste hebben veel grote economieën aanzienlijke schuldgraden en geen geloofwaardige plannen om hun budgettaire tekorten substantieel te verminderen(Zie KBC Economisch Onderzoeksrapport: Een bezorgde blik op de Belgische overheidsfinanciën). Dit is zeker geen nieuwe ontwikkeling, maar de huidige druk op de obligatiemarkten en de toegenomen uitgaven aan defensie- en klimaatinfrastructuur hebben er wel opnieuw de aandacht op gevestigd. Hoewel de termijnpremie1 nog steeg tussen 2022 en 2025 in Duitsland en de VS (in beide landen als gevolg van kwantitatieve verkrapping van het monetaire beleid maar in Duitsland ook door een versoepeling van de strikte budgettaire discipline), is deze dit jaar relatief stabiel gebleven in beide landen. Dit doet vermoeden dat de financiële markten niet ineens het risico voor het aanhouden van langlopende Amerikaanse of Duitse staatsschulden anders zijn gaan inschatten. Ze herwaarderen vooral welke rente ze kunnen vragen in de context van de hogere vraag naar kapitaal van zowel overheden als AI-hyperscalers. De toename van de renteverschillen tussen de overheidsobligaties van de Europese economieën en Duitsland weerspiegelen wel hogere landenrisicopremies.
Ten tweede is er de stijging van de inflatie die veroorzaakt werd door de oorlog in Iran en de daaruit voortvloeiende aanbodschok voor olie, gas en geraffineerde producten. Hogere inflatie op korte termijn en gestegen inflatieverwachtingen kunnen het korte uiteinde van de rentecurve doen stijgen, omdat markten verwachten dat centrale banken hun beleidsrente zullen verhogen (wat we dit jaar inderdaad hebben gezien bij de Fed, ECB en enkele andere grote centrale banken). Aan het langere uiteinde van de curve ondermijnt hogere inflatie de toekomstige waarde van schuldaflossingen, wat beleggers ertoe aanzet een hogere rente te eisen. Opvallend is dat dit laatste mechanisme niet van toepassing lijkt te zijn bij de huidige verkoop op de obligatiemarkt. De Amerikaanse 10-jaars break-eveninflatie, afgeleid uit het verschil tussen de rente op een reguliere 10-jaars overheidsobligatie en een 10-jaars inflatiegekoppelde overheidsobligatie, is dit jaar (en de voorbije vier jaar) stabiel gebleven rond de 2,3% (figuur 1). Er wordt klaarblijkelijk geen ontsporing van de langetermijninflatie verwacht.
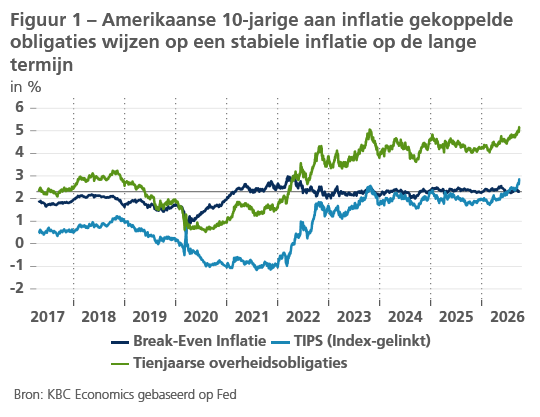
De scherpe stijging van de nominale en reële rentes is dus waarschijnlijk vooral het gevolg van de sterkere economische groei, die leidt tot een hogere vraag naar investeringen en hogere inflatie. De groei in zowel Europa als de VS heeft opmerkelijk veerkrachtig gereageerd op de energieaanbodschok in 2026. Deze veerkracht is, zeker in de VS, sterk te danken aan AI-(gerelateerde) investeringen. Ook de hierboven genoemde overheidsuitgaven ondersteunen de groei, als is de multiplicator voor defensie-uitgaven meestal bescheiden.2 Dus hoewel een agressieve verkoop op de obligatiemarkten de financiële markten door elkaar kan schudden en kopzorgen kan veroorzaken bij politici die budgetten opstellen en bij kleine bedrijven en gezinnen die leningen willen afsluiten, hoeven hogere rentes op zich niet noodzakelijk een teken te zijn van kommer en kwel.
China als tegenvoorbeeld
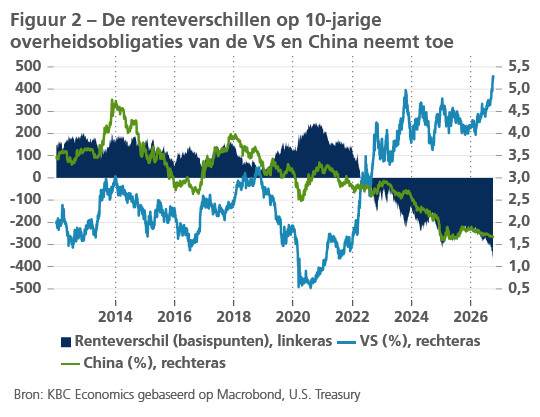
De Chinese obligatiemarkt bewijst dan weer dat lage rentes niet per se een teken van sterkte zijn. De rente op staatsobligaties in China volgt sinds 2014 een dalende trend en dit ondanks hoge en toenemende overheidsschulden, die verergerd worden door ondoorzichtige, quasi-overheidsschulden van staatsbedrijven en lokale overheidsfinancieringsinstrumenten. Toch blijft de vraag naar overheidsschuld hoog vanwege het gebrek aan sterke alternatieven te midden van trage groei die wordt aangewakkerd door zwakke binnenlandse vraag en aanslepende problemen op de vastgoedmarkt. Simpel gezegd bevindt China zich midden in een balansrecessie; na een lange periode van schuldopbouw, voornamelijk gevoed door hypotheken, zijn huishoudens hun schulden aan het afbouwen en meer aan het sparen. Het gebrek aan consumptievraag betekent dat particuliere bedrijven weinig prikkels krijgen om te investeren en te lenen. Bovendien zijn ook de staatsinvesteringen dit jaar gekrompen als gevolg van overheidsinspanningen om de overcapaciteitszorgen aan te pakken.
De lage kredietvraag en dalende rentetarieven hebben belangrijke gevolgen voor beleidsmakers en de financiële sector. De monetaire versoepeling is de afgelopen jaren uiterst matig geweest, ondanks duidelijke tekenen van zwakte in de economie. De centrale bank (PBoC) verlaagde vorige week weliswaar de rente op haar Pledged Supplementary Lending-faciliteit met 25 basispunten, maar houdt de andere belangrijke beleidsrentes al sinds mei 2025 stabiel. In alle jaren na de escalatie van de vastgoedcrisis in 2021 is de 7-daagse omgekeerde repo-rente in totaal met slechts 80 basispunten verlaagd.
Er zijn verschillende redenen waarom de PBoC terughoudend is om de rally van de Chinese obligatiemarkt verder aan te wakkeren. Ten eerste reageert de kredietvraag tijdens een balansrecessie typisch minder sterk op monetaire versoepelingen. Ten tweede zou een agressieve versoepeling meer druk leggen op de financiële sector, waar de netto rentemarges van banken tot historisch dieptes zijn gedaald en de winstgroei is gestagneerd. Ten slotte verhogen de aanhoudend lage en dalende rentes op staatsobligaties in China het risico op een wanordelijke herprijzing die belangrijke gevolgen zou kunnen hebben voor de financiële stabiliteit aangezien regionale banken veel overheidspapier bezitten. Deze zorg wordt verergerd door wereldwijde trends, aangezien het groeiende renteverschil met de VS uiteindelijk sterke kapitaaluitstromen kan veroorzaken (figuur 2).
De Chinese obligatiemarkt dient daarom als een belangrijke herinnering. Hoewel de bezorgdheid over de huidige stress op de wereldwijde obligatiemarkten terecht is omwille van de belangrijke implicaties voor de financiële markten en de reële economie, zijn hogere obligatierentes op zichzelf geen teken van dreigende problemen of marktdisfunctie. Lage obligatierentes brengen immers ook zorgen met zich mee. Het begrijpen van de kernfactoren achter individuele obligatiemarkt is dan ook essentieel om de vooruitzichten en onderliggende risico's te beoordelen.
1 een geschatte maatstaf voor de compensatie die beleggers eisen voor het aanhouden van langlopende schulden en een proxy voor de inherente risico's van een obligatie