
Winkelleegstand in België op recordhoogte
Wie door de winkelstraten kuiert, kan er niet omheen: heel wat handelspanden staan leeg. De voorbije twee decennia steeg de leegstand in België fors tot bijna 12% begin 2026. Het toegenomen belang van online winkelen is een belangrijke oorzaak, maar zeker niet de enige. De ontwikkeling vraagt om een veelheid van oplossingen. Naast het aantrekkelijker maken van stadscentra en het stimuleren van nieuw ondernemerschap in handelskernen, moet ook worden ingezet op het wegwerken van het overaanbod aan panden op de Belgische winkelmarkt. Dat relatief minder panden een herbestemming kregen, verklaart mee waarom de leegstand in België significant hoger blijft dan in buurland Nederland (7% begin 2026).
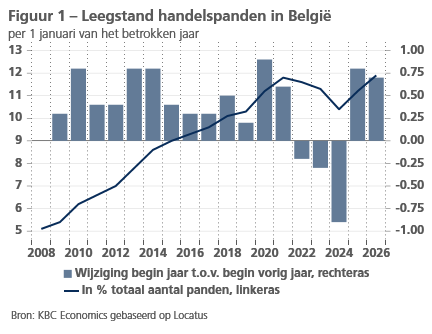
Een van de meest storende elementen voor een levendig en aantrekkelijk straatbeeld is de leegstand van handelspanden. Volgens cijfers van retaildataverzamelaar Locatus is de leegstand van winkel- en horecapanden in België de jongste decennia sterk toegenomen. Tussen begin 2008 en begin 2021 steeg die van 5,1% tot 11,8%. Na enkele jaren van daling van de leegstandsgraad, zette de stijging zich verder door tot 11,9% begin 2026, het hoogste niveau sinds de start van de registratie in 2008 (zie figuur 1). In absolute aantallen gaat het om zo’n 23.000 retailpanden. De leegstand neemt niet alleen toe, maar wordt ook structureler van aard. Begin 2026 stond 32% al meer dan drie jaar leeg, 20% al meer dan vijf jaar. Het gaat vooral om kleinere detailhandelszaken in kernen van kleinere en middelgrote steden, al staan ook in grotere winkelsteden heel wat panden leeg. De sterkste toename was er de jongste jaren vooral in Vlaanderen. De leegstand lag er sinds 2012 onder het nationaal cijfer, maar dat verschil is in 2025 verdwenen, met een stijging van 10,8% tot 11,9%. In Wallonië daalde de leegstand in 2025.
Oorzaken
De toenemende leegstand heeft meerdere oorzaken. Zij heeft in eerste instantie te maken met trends die al langer bezig zijn en verband houden met een gewijzigd koopgedrag en nieuwe winkelconcepten. De bekendste zijn de snelgroeiende populariteit van online winkelen (sofa-shoppen) en de opmars van shoppingcentra en baanwinkels aan de rand van steden en gemeenten. Ook besteden mensen alsmaar minder van hun budget aan mode en dure spullen (en meer aan uitstapjes, reizen, festivals,...), wat zich onder meer uit in de opmars van goedkope ketens als Primark en Action. Daarnaast speelt ook schaalvergroting in de retail een rol, waarbij de veelal oudere panden in het centrum niet langer voldoen aan de hedendaagse eisen van handelaars. Verder heeft de leegstand vaak een katalyserend domino-effect, waarbij een langdurig leegstaand gebouw meer leegstand in de buurt kan veroorzaken, zeker wanneer dit gepaard gaat met verwaarlozing (het broken window-syndroom). Op die manier kan een hele buurt in een neerwaartse spiraal terechtkomen. De geringere aantrekkelijkheid vermindert het aantal passanten, wat vooral nadelig is voor winkels die leven van impulsaankopen.
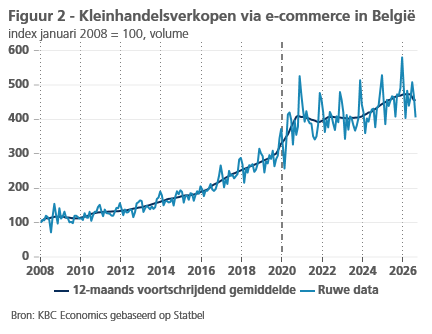
De toegenomen leegstand houdt verder ook verband met de opeenvolgende economische crisissen die zich de voorbije decennia hebben voorgedaan, te beginnen met de banken- en soevereine schuldencrisis in 2008-2012. De pandemie leidde in 2021 tot een piek van de leegstand, al viel de impact nog relatief mee tegen de achtergrond van de langdurige sluiting van alle horeca en niet essentiële winkels en een forse expansie van e-commerce in die periode (zie figuur 2). De massale overheidssteun heeft er toen voor gezorgd dat veel handelszaken de moeilijke periode konden overleven. Ook opvallend is de tijdelijke afname van de leegstandsgraad tijdens de energiecrisis volgend op de invasie van Rusland in Oekraïne. Naast opnieuw een pakket steunmaatregelen was die afname te verklaren door een kernversterkend beleid. Zo voerden heel wat steden en gemeenten een leegstandheffing in en werden steeds meer winkelruimtes geconverteerd tot woningen of kantoren. De dalende leegstand werd dus mee in de hand gewerkt door een afname van het totaal aantal handelspanden.
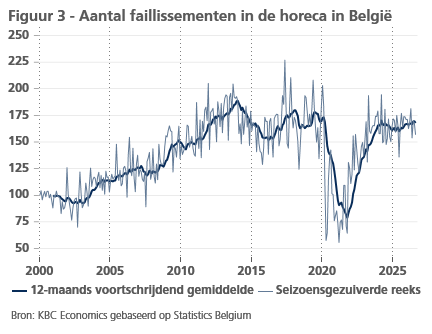
Dat de leegstand in 2024 en 2025 weer is toegenomen en structureler wordt, houdt verband met het zwakke economische klimaat dat aanleiding gaf tot een toenemend aantal faillissementen. Naast het faillissement van heel wat grote retailketens (Esprit, Scotch & Soda, Blokker, Bristol, Carpetright,…) springen vooral de faillissementscijfers in de horeca er bovenuit (zie figuur 3). Een krimpende horecasector was dan ook de belangrijkste oorzaak van de extra leegstand in 2025. Volgens Locatus zijn van de tien branches waar in 2025 de meeste leegstand is bijgekomen er zes die onder de horeca vallen. Allicht spelen hier de naweeën van de opeenvolgende crisissen: het wegvallen van overheidssteun in combinatie met hogere voedingsprijzen en loonkosten deden meer en meer horeca-uitbaters in moeilijkheden belanden. Naast de conjuncturele verklaring is de opnieuw toenemende leegstand ook te verklaren door de opmars van digitaal bankieren. Die zorgde ervoor dat het aantal bankkantoren de voorbije jaren fel is afgenomen, al kwamen er ook wel panden bij met zogenoemde CASH-punten (het nieuwe netwerk van geldautomaten in België).
Omgaan met leegstand
Een zekere leegstand is op zich niet erg, integendeel. Kortdurende frictieleegstand (geschat op zo’n 2 à 3%) is noodzakelijk omdat die zorgt voor het aanbod dat beweging en vernieuwing op de retailmarkt mogelijk maakt. Bovendien biedt leegstand ruimte voor renovatie en de herontwikkeling van buurten waar nood is aan nieuwe functies met maatschappelijke of economische impact (bijv. wonen, kantoren, cultuur, sport,...). Leegstand wordt pas problematisch wanneer die alsmaar structureler wordt en meerdere panden op een bepaalde locatie langdurig geen (her-)bestemming krijgen. Dat is een situatie die zich momenteel aan het voordoen is.
De oplossing van het probleem is niet eenvoudig en vraagt om een veelheid van antwoorden. Veel steden en gemeenten doen trouwens, met wisselend succes, al heel wat inspanningen op vele vlakken. Zo is het belangrijk om een voldoende aantrekkelijke omgeving te creëren in stads- en gemeentekernen, waarin de verweving van de functies wonen, werken, winkelen en ontspannen zorgt voor een gunstige habitat voor bloeiende winkelstraten. Het gaat hier onder meer om de herinrichting en verfraaiing van handelskernen en -straten zodanig dat de sfeer en beleving maar ook de bereikbaarheid met diverse vervoersmodi verbeteren. Verder zijn veelal specifieke ondersteunende maatregelen nodig: leegstandboetes, vestigingspremies, beperken van perifere grootschalige winkellocaties en verlinting, stimuleren van wonen boven winkels, goede citymarketing, verantwoord versoepelen van stedenbouwkundige voorschriften,... Voor dit alles is een degelijke planning en een volgehouden beleid nodig over meerdere jaren. Desgevallend zijn tijdelijke oplossingen nodig (bijv. pop-up stores, bestickering van lege panden, gebruik door aanpalende handelaars of plaatselijke kunstenaars,...) om te vermijden dat het tipping point wordt bereikt waarna de leegstand zich snel gaat verspreiden (volgens Amerikaans onderzoek ligt dat op zo’n 6% leegstand).
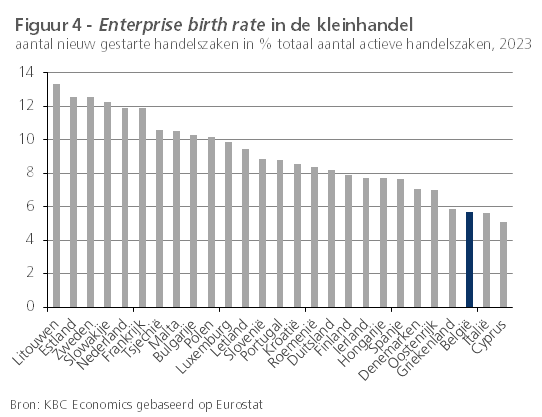
Ook is het nodig om nieuw ondernemerschap in handelskernen te stimuleren. Er is in België nog een tekort aan nieuwkomers die interesse tonen om een handelszaak te openen. Het gebrekkige initiatief is deels te wijten aan de algemeen te zwakke ondernemerscultuur in ons land, met relatief weinig starters in vergelijking met veel andere Europese landen. Volgens Eurostat-cijfers bedroeg het aantal nieuw gestarte retailhandelszaken in procent van het totaal aantal actieve retailhandelszaken (de zogenoemde enterprise birth rate) in België in 2023 slechts 5,8%, vergeleken met 8,8% in de hele EU. Enkel Italië en Cyprus scoren een lager cijfer (zie figuur 4). Overigens moet er bij (nieuwe) handelaars ook voldoende aandacht zijn voor vernieuwende concepten en verdienmodellen (bijv. beleveniswinkels), teneinde de kans op mislukking (en bijgevolg leegstand) zo laag mogelijk te houden. Daarmee verband houdend is ook het oog hebben voor een voldoende rendabiliteit en professionele bedrijfsvoering.
Hoewel nieuwe starters in de kleinhandel uiteraard welkom zijn, moet er toch ook over worden gewaakt dat er geen overaanbod aan winkels ontstaat. Er worden in België vaak op verspreide en minder geschikte plaatsen soms nog te veel nieuwe winkelpanden bijgebouwd die per saldo niet nodig zijn en dus weinig kans op slagen hebben. Volgens Locatus is de winkeldichtheid (aantal verkooppunten per 1000 inwoners) in België anderhalve keer hoger dan in buurland Nederland. In Nederland zijn er het afgelopen decennium per saldo relatief meer winkelpanden verdwenen of van functie veranderd, waardoor de leegstand er beduidend lager ligt dan in België (7% begin 2026). Dat betekent dat bepaalde handelspanden misschien beter uit de voorraad verdwijnen en sneller een andere bestemming moeten krijgen.