
Een bezorgde blik op de Belgische overheidsfinanciën
Content table:
1. Recente ontwikkeling van de overheidsfinanciën
2. Schuldgraad op een onhoudbaar pad
3. Waarom te veel schuld niet goed is
4. Gezondmaking overheidsfinanciën
Lees de publicatie hieronder of klik hier om PDF te openen.
De afgelopen jaren stonden de Belgische overheidsfinanciën onder druk door opeenvolgende crisissen. Uitgedrukt in procent van het bbp daalde de overheidsschuld in de jaren na de pandemiepiek weliswaar, dit mee door de hoge inflatie, maar het aanhoudend hoge primaire overheidstekort deed de schuldgraad de jongste jaren opnieuw oplopen. Per saldo verslechterden de overheidsfinanciën in België tussen 2019 en 2025 meer dan gemiddeld in de EU27. Bij ongewijzigd beleid zou het tekort de komende periode door onder meer de vergrijzingskosten verder aandikken. Dat maakt dat de Belgische overheidsschuld onhoudbaar dreigt te worden. De overheid staat nu voor de zware taak om de financiën weer gezond te maken. De sanering heeft in eerste instantie tot doel te voldoen aan de Europese regels, maar moet op termijn ook de noodzakelijke ruimte creëren voor nieuw beleid om uitdagingen, waaronder de vergrijzing, de klimaatverandering en de geopolitieke situatie, het hoofd te kunnen bieden. Zij vergt een meer systematische beheersing van de structurele overheidsuitgaven alsook het blijven inzetten op ambitieuze hervormingen. Die laatste moeten ervoor zorgen dat de efficiëntie van de overheid verbetert, dat meer mensen aan het werk gaan en het groeipotentieel van de economie wordt versterkt.
Verschillende instanties, ook officiële waaronder de Nationale Bank van België en het Federaal Planbureau, wijzen al enige tijd op de zorgwekkende toestand van de Belgische overheidsfinanciën. Niet alleen de actuele situatie (d.w.z. een hoog structureel tekort en een oplopende schuld), ook de houdbaarheid op langere termijn baart grote zorgen in het licht van de verschillende uitdagingen waarvoor het land staat. Die betreffen niet enkel de vergrijzing, maar ook andere zoals de klimaatverandering, de gewijzigde geopolitieke situatie in Europa en de ermee gepaard gaande hogere militaire uitgaven of het opwaarderen van de publieke infrastructuur. In dit onderzoeksrapport werpen we een brede blik op de Belgische overheidsfinanciën. Sectie 1 overloopt de jongste ontwikkeling ervan en plaatst die in een Europees perspectief. Sectie 2 illustreert dat de financiën, en de schuldgraad in het bijzonder, bij ongewijzigd beleid op een onhoudbaar pad zouden terechtkomen. In sectie 3 argumenteren we dat dergelijke evolutie belangrijke financieel-economische gevolgen en risico’s inhoudt. Sectie 4 maakt enkele beschouwingen bij de noodzakelijke sanering die de Belgische overheid voor de boeg heeft.
1. Recente ontwikkeling van de overheidsfinanciën
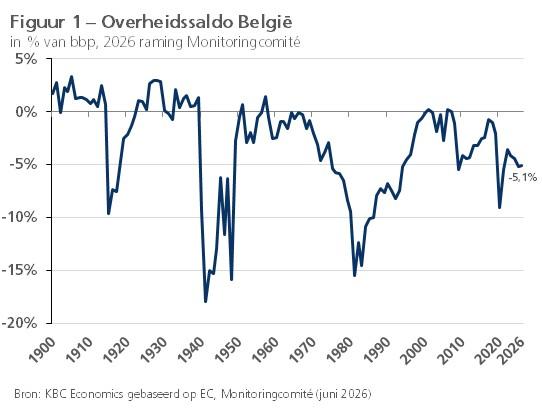
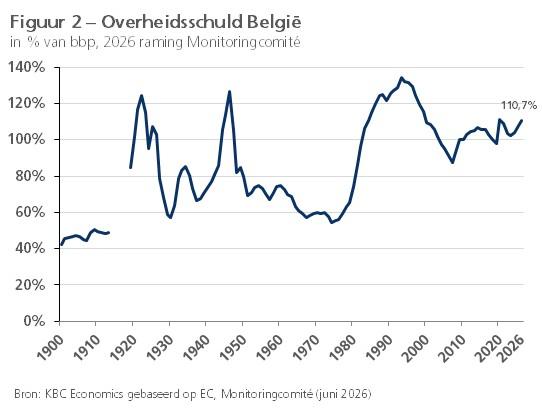
De snel op elkaar volgende crisissen van de voorbije jaren (meer bepaald de pandemie, de handelsoorlog en de energiecrisis) hebben de Belgische overheidsfinanciën zwaar geïmpacteerd. In 2019 bedroegen het overheidstekort en de overheidsschuld van de gezamenlijke Belgische overheid respectievelijk 2,0% en 97,7% van het bbp. In 2020 piekten beide op 9,0% en 111,4%. In 2021-2022 verbeterde de situatie, maar de jongste jaren verslechterde die weer tot een tekort en schuld die in 2025 met respectievelijk 5,2% en 107,9% van het bbp ruim boven het pre-pandemieniveau uitstegen. Volgens de jongste raming van het Monitoringcomité (gepubliceerd midden 2026) zou het overheidstekort in 2026 amper verbeteren (5,1% van het bbp) en de schuldgraad verder oplopen tot 110,7% van het bbp (zie figuren 1 en 2).
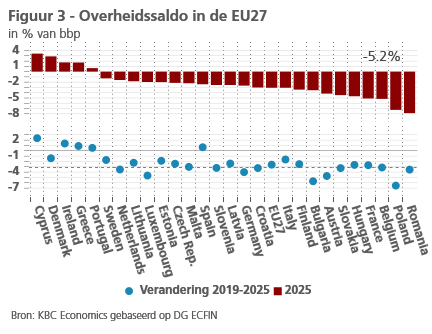
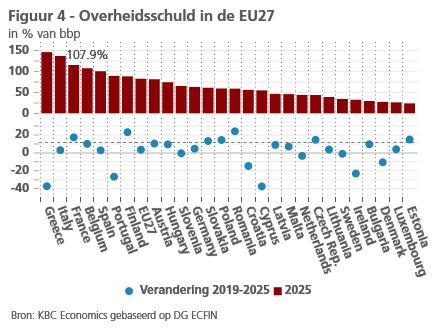
De Belgische overheidsfinanciën verslechterden tussen 2019 en 2025 sterker dan gemiddeld het geval was in de EU27. In België bedroeg de toename van het tekort en de schuld tussen 2019 en 2025 per saldo respectievelijk 3,1 en 10,2 procentpunten bbp. In de EU27 als geheel was dat 2,6 respectievelijk 3,7 procentpunten bbp (zie figuren 3 en 4). Met een overheidstekort van 5,2% van het bbp in 2025 scoorde België het op twee landen na (Polen en Roemenië) slechtste cijfer in de EU27. De schuldgraad van 107,9% van het bbp was dat jaar de vierde hoogste, na die van Griekenland, Italië en Frankrijk. Dat het tekort in België in de betrokken periode per saldo wat meer toenam, heeft deels te maken met de werking van de ‘automatische stabilisatoren’. Het betreft in de overheidsfinanciën ingebouwde mechanismen (zoals het systeem van werkloosheidsuitkeringen) die ervoor zorgen dat schommelingen in de economische conjunctuur zonder actief overheidsingrijpen worden afgezwakt. Volgens een raming door de OESO behoort België tot de Europese landen met een eerder sterke automatische demping van de impact van schokken op de conjunctuur, wat zich vertaalt in de overheidsuitgaven en -ontvangsten.1 Doordat de economische groei in België tijdens de voorbije crisissen relatief iets beter standhield dan in de hele EU27, bleef het verschil tussen België en de EU27 inzake verandering van de cyclische component van het overheidssaldo in de periode 2019-2025 evenwel eerder beperkt.
Meer dan de impact van de conjunctuur was de relatief wat grotere verslechtering van de Belgische overheidsfinanciën toe te schrijven aan het expansievere budgettaire beleid en aan éénmalige maatregelen (‘one offs’). Deels betrof het de uitzonderlijke overheidssteun die nodig was om de gevolgen van de crisissen aan te pakken (onder meer de uitbreiding van de tijdelijke werkloosheid tijdens de pandemie en de energiesteun aan gezinnen en bedrijven). Dit crisisbeleid heeft er mee voor gezorgd dat België de voorbije moeilijke periode economisch relatief goed is doorgekomen. Het effectief gevoerde budgettaire beleid wordt doorgaans gemeten aan de hand van de wijziging in het structureel primair saldo (d.w.z. het algemeen overheidssaldo gecorrigeerd voor conjunctuurinvloeden en rentelasten).2 De sterkere verslechtering van dit saldo in België, in vergelijking met de EU27, wijst op een relatief stevige discretionaire beleidsreactie in België tijdens de voorbije jaren (zie figuren 5 en 6). Dat het verschil in verslechtering van het algemeen overheidssaldo tussen België en de EU27 al bij al nog beperkt bleef, komt doordat de rentelasten op de schuld in België minder toenamen dan in de hele EU27. Samengevat was van de 0,53 procentpunt sterkere toename van het algemeen overheidstekort tussen 2019 en 2025 in België in vergelijking met de EU27 0,15 procentpunt toe te schrijven aan de conjuncturele impact, 0,52 procentpunt aan het expansievere budgettaire beleid en éénmalige maatregelen, terwijl de geringere stijging van de rentelasten ervoor hebben gezorgd dat de relatieve tekortverslechtering ten belope van 0,14 procentpunt werd verminderd.
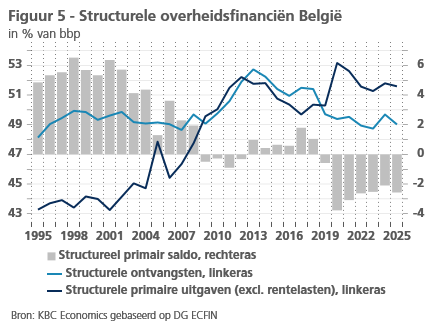
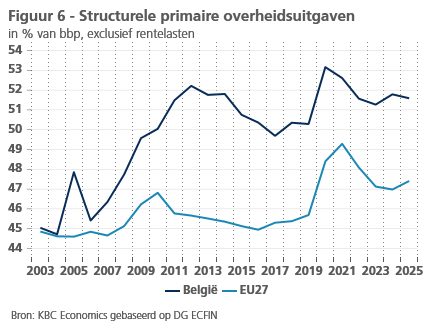
Inzake het gevoerde budgettaire beleid was de structurele verslechtering van de financiën toe te schrijven aan zowel een toename van de structurele primaire overheidsuitgaven (exclusief rentelasten) als aan een daling van de structurele ontvangsten (zie figuur 5). De hogere uitgaven waren vooral voor rekening van de geleidelijke uitvoering van het regeerakkoord van de regering-De Croo, met maatregelen die vooral kaderen binnen de sociale zekerheid (onder meer de verhoging van vele sociale minima, het optrekken van de reële groeinormen van de uitkeringen in de gezondheidszorg, en de sectorale zorgakkoorden). Het valt op dat de structurele ontvangsten al eerder, sinds 2013, zijn beginnen afnemen, terwijl de structurele uitgaven niet alleen sinds 2019, maar ook op langere termijn bekeken trendmatig tegenover de EU27 zijn opgelopen (zie figuur 6). Volgens de jongste meerjarenraming van het Monitoring Comité (midden 2026) zou het structureel primair tekort van de Belgische overheid de komende jaren bij ongewijzigd beleid eerst wel afnemen, van 2,6% van het bbp in 2025 naar 1,9% in 2027, maar nadien weer oplopen tot 2,5% van het bbp in 2030.
2. Schuldgraad op een onhoudbaar pad
In mei raamde de Europese Commissie in haar lente-vooruitzichten de Belgische overheidsschuld voor 2026 op 110,5% van het bbp. Dit cijfer blijft bij de hoogste in Europa. In de EU27 noteert de voor 2026 verwachte schuld enkel in Griekenland (141%), Italië (138%) en Frankrijk (118%) nog veel hoger. In vergelijking met het gemiddelde in de EU27 (84,2%) ligt de Belgische schuldgraad 26 procentpunten hoger. De hoge Belgische overheidsschuld (zowel absoluut als relatief binnen Europa) is een oud structureel probleem. De afgelopen eeuw zakte de bruto-schuldgraad nooit substantieel of langdurig beneden de 60%-grens die Europa als cijferdoel vooropstelt (zie figuur 2). Enkel tussen het midden van de jaren 60 en het einde van de jaren 70 lag de ratio een tijdlang in de buurt daarvan. Het gemiddelde peil van de Belgische schuldgraad bedroeg sinds 1920 zo’n 90% van het bbp.
Na de piek in 2020 daalde de Belgische schuld drie opeenvolgende jaren, wat de positieve indruk deed ontstaan dat de graad op een neerwaarts pad was beland. De daling in 2021-2023 was evenwel toe te schrijven aan de uitzonderlijk sterke nominale groei van het Belgische bbp en meer bepaald de prijscomponent ervan (de bbp-deflator), dit als gevolg van de forse inflatieopstoot volgend op de toenmalige energiecrisis. Een en ander kwam tot uiting in een hogere noemer van de schuldgraad en had zo een schuldverlagend effect. In combinatie met de historisch lage impliciete rente op de overheidsschuld zorgde de hoge nominale bbp-groei voor een zogenoemd ‘omgekeerd sneeuwbaleffect’ (g > i).3 Daarnaast wordt de endogene schuldverandering ook bepaald door de omvang van het primair saldo (d.i. het overheidssaldo zonder de rentelasten op de schuld). De hoge primaire tekorten bleven de Belgische schuldgraad in 2021-2023 voeden (zie figuur 7).
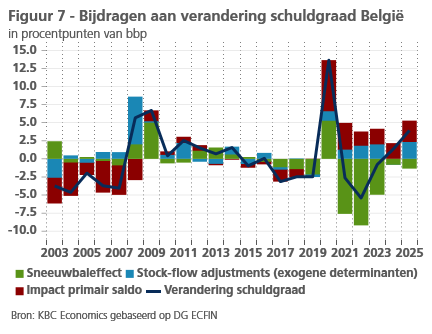
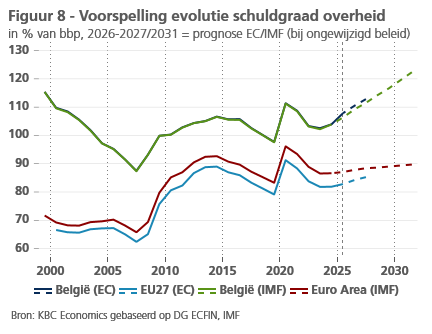
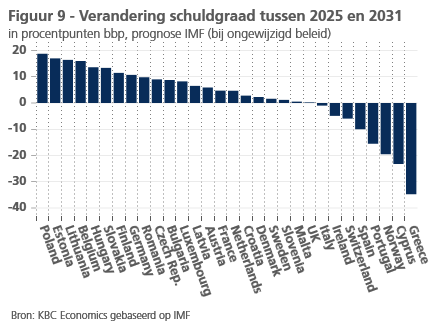
Door de lagere economische groei en de hogere rente geraakte het forse omgekeerde sneeuwbaleffect in 2024-2025 nagenoeg uitgewerkt. Met de aanhoudende primaire tekorten is de schuldgraad sinds 2024 weer beginnen oplopen. Die situatie is zorgwekkend, omdat uit aanhoudende tekorten een structurele opwaartse beweging van de schulddynamiek dreigt voort te vloeien. Figuur 8 toont de meest recente voorspelling van de schuldgraad gemaakt door respectievelijk de Europese Commissie (voor 2026-2027) en het Internationaal Monetair Fonds (voor 2026-2031). Volgens de IMF-vooruitzichten, die het verst reiken, zou de schuld van de Belgische overheid (bij ongewijzigd beleid) oplopen tot 122,3% van het bbp in 2031, terwijl die in de eurozone veel minder stijgt tot 89,7% van het bbp (het IMF maakt geen voorspelling voor de hele EU27). België behoort daarmee tot de Europese landen met de sterkste schuldtoename (in procentpunten bbp) tussen 2025 en 2031 (zie figuur 9).
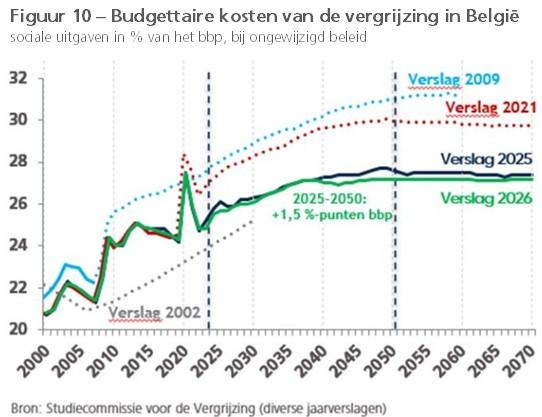
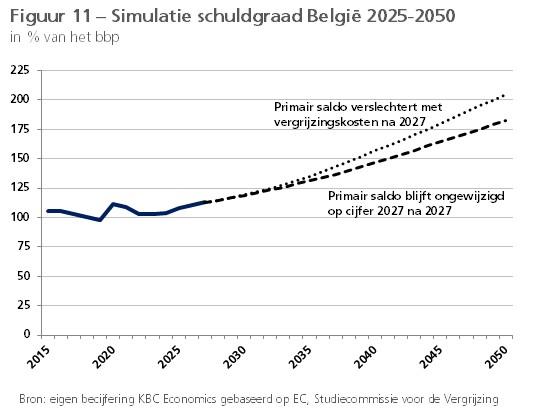
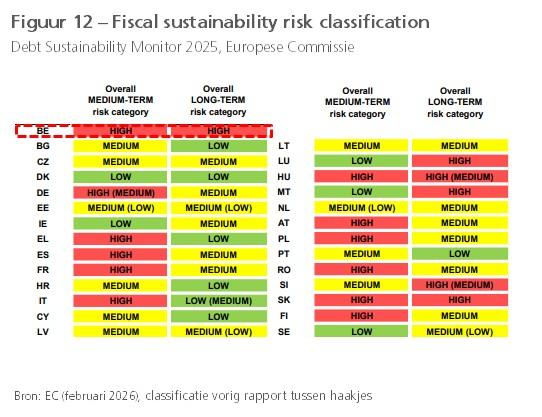
Een oorzaak van de structurele verslechtering van de Belgische overheidsfinanciën betreft de toenemende kost van de vergrijzing van de bevolking (voornamelijk inzake pensioenen en gezondheidszorg). Volgens de Studiecommissie voor de Vergrijzing (SCvV, jaarverslag 2026) zal die jaarlijkse kost bij ongewijzigd beleid in de periode 2025-2050 met 1,5 procentpunten bbp toenemen (zie figuur 10). In figuur 11 simuleren we de evolutie van de Belgische schuldgraad op de lange termijn tot 2050, ervan uitgaande dat het primair tekort na 2027 verslechtert ten belope van deze door de SCvV geraamde vergrijzingkosten. De schuldgraad voor 2026 en 2027 betreffen de jongste vooruitzichten van de Europese Commissie.4 De figuur illustreert dat, bij ongewijzigd beleid, de vergrijzingkosten de Belgische schuldgraad de komende decennia verder stevig zouden doen oplopen. Dat de Belgische overheidsfinanciën bij ongewijzigd beleid op een onhoudbaar pad zitten, wordt ook bevestigd in de jongste Debt Sustainability Monitor van de Europese Commissie (gepubliceerd in februari 2026). België en Slowakije zijn daarin de enige twee EU-landen waarvoor de Commissie een hoog risico van onhoudbare overheidsschuld vooropstelt op zowel middellange als lange termijn (zie figuur 12).
3. Waarom te veel schuld niet goed is
Overheidsschuld is op zich niet slecht. Zij is aanvaardbaar als ze het mogelijk maakt om het productievermogen van de economie te verhogen en als het rendement van schuldverhogende overheidsingrepen (investering in infrastructuur, onderwijs, veiligheid, e.d.) groter is dan de door de schuld gegenereerde kosten (de rentelasten). Een te hoog oplopende schuld houdt evenwel belangrijke economische risico’s in. Vooreerst kan er dan twijfel ontstaan over de houdbaarheid van de schuld, meer bepaald over de aflossing en rentebetalingen (het zogenoemde solvabiliteitsrisico). Finaal kan het ganse financiële systeem in crisis geraken, omdat banken traditioneel grote afnemers zijn van overheidsschuld waarin ze een deel van de ingezamelde spaardeposito’s beleggen. De aanpassingen die vereist zijn om een uit de hand gelopen schuldpositie af te bouwen, zijn meestal substantieel en potentieel dramatisch voor de bevolking. De soevereine schuldencrisis van 2010-2011 in de eurozone, en Griekenland in het bijzonder, vormt hiervan een pijnlijke illustratie.
Specifiek maakt een hoge schuld de overheidsfinanciën op termijn kwetsbaar voor hoge(re) rentes, zeker in een periode van budgettaire saneringen. Een groter deel van de ontvangsten moet dan dienen om de rentebetalingen te verzorgen, zodat andere uitgaven, vaak ook de meer productieve zoals investeringen in infrastructuur, in de verdrukking komen (het zogenoemde koekoekseffect), tenzij de belastingdruk wordt opgevoerd. Meer algemeen impliceren hoge rentelasten en/of de noodzaak tot saneren een geringere beleidscapaciteit om toekomstige nieuwe schokken en uitdagingen op te vangen. Verder kunnen bij een fel oplopende schuld de rentes op hun beurt de neiging vertonen om te stijgen, wat een rem zet op private investeringen (het zogenoemde ‘crowding-out effect’).
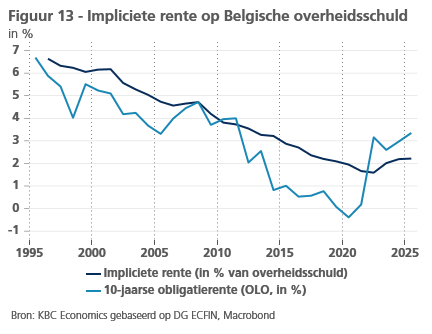
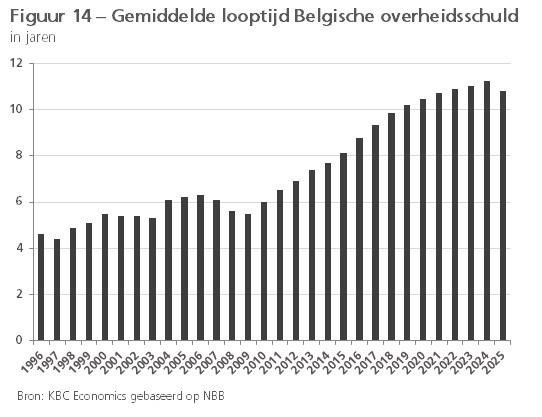
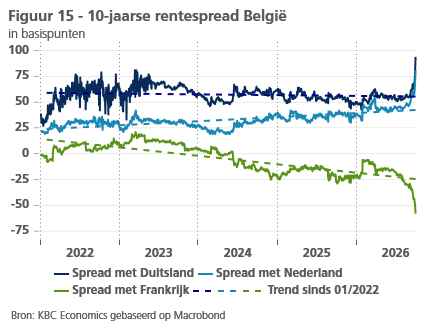
In lijn met de sinds 2021 fors gestegen 10-jarige obligatierente is sinds 2023 ook de impliciete rente op de Belgische overheidsschuld beginnen oplopen (zie figuur 13). De mate waarin dat gebeurde, werd wel enigszins afgezwakt doordat de Belgische schatkist van de eerdere lagerenteomgeving gebruik heeft gemaakt om de uitstaande schuld tegen zeer lage rentevoeten te herfinancieren. De gemiddelde looptijd van de uitstaande schuldportefeuille nam daarbij toe van 5,5 jaar in 2009 tot 11,2 jaar in 2024, waarna die wel iets is gedaald tot 10,8 jaar in 2025 (zie figuur 14). Ondanks de hoge overheidsschuld bleef België alsnog het marktvertrouwen behouden. Zo noteerde de rentespread van de 10-jaarse OLO tegenover de Duitse Bund de afgelopen jaren in de buurt van 50-60 basispunten. Zeer recent liep die wel stevig op tot boven 90 basispunten (zie figuur 15). Het valt op dat de negatieve spread van België met Frankrijk, dat eveneens met slechte overheidsfinanciën kampt, al sinds begin 2023 groter is geworden. Dat impliceert dat de perceptie over de Belgische overheidsfinanciën door de financiële markten (alsnog) beter bleef dan die over de Franse. Ratingbureaus verlaagden de afgelopen twee decennia wel al meerdere keren de kredietwaardigheid van de Belgische overheid.
Merk ten slotte op dat ook de economische groei door dit alles negatief kan worden beïnvloed. Dat is nog meer het geval, wanneer burgers meer zouden gaan sparen als anticipatie op een hogere toekomstige belasting om de hoge schuld te kunnen aflossen (het zogenoemde ‘Ricardiaanse equivalentietheorema’). Over de mate waarin een hoge overheidsschuld de groei fnuikt, lopen de meningen evenwel sterk uiteen. Sommige economen suggereren een negatief, niet-lineair verband waarbij de groei zwakker wordt naarmate de schuldgraad erg hoog oploopt. Andere economen trekken die conclusie in twijfel. Hun kritiek betreft het causaal verband. Het is niet omdat er een verband tussen hoge schuld en lage groei wordt vastgesteld dat de lage economische groei door de hoge schuld werd veroorzaakt. Het kan dat omgekeerd lage groei leidt tot hoge overheidsschulden, omdat er minder belastingen worden geïnd en er meer uitgaven worden gedaan.5
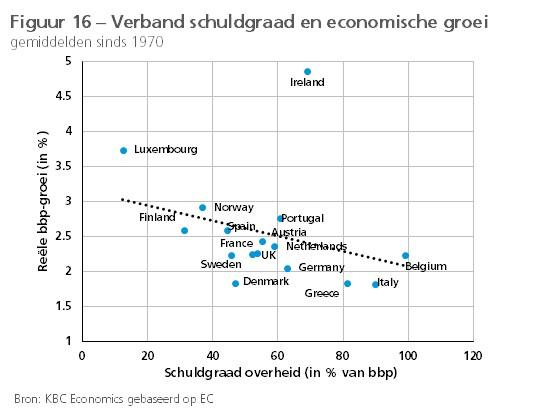
Figuur 16 bevestigt dat er over een lange periode bekeken weliswaar een negatieve verband lijkt te zijn tussen schuld en groei bij een groep van Europese landen, maar dat dit niet erg sterk is. Als er al een kritische drempel bestaat waarboven de schuld de groei begint te fnuiken, dan zal die allicht per land verschillen, afhankelijk van specifieke economische en institutionele kenmerken. Factoren zoals zwakke instellingen, een gering concurrentievermogen of een kwetsbare bankensector zijn immers mee bepalend voor de omvang van het effect dat een hoge overheidsschuld op de economische groei uitoefent. Die factoren bepalen immers mee de algemene financieel-economische stabiliteit van het land in kwestie. Alsnog scoort België op deze vlakken veelal niet echt slecht tot soms zelfs goed. Anders gesteld: tegenover de hoge overheidsschuld staat de gunstige algemene financiële situatie van de Belgische economie, dankzij een relatief gezonde private sector. Hierdoor bevindt de economie zich als geheel (gezinnen, bedrijven en overheid samen) in een positieve financiële netto-vermogenspositie tegenover de rest van de wereld. Begin 2026 bedroeg die zogenoemde Net International Investment Position in België 52% van het bbp, één van de hoogste cijfers in de EU27.
4. Gezondmaking overheidsfinanciën
De huidige en vorige regeringen hebben diverse hervormingen doorgevoerd, onder meer met betrekking tot de pensioenen, die de houdbaarheid van de overheidsfinanciën (vooral op de wat langere termijn) ten goede komen. Desondanks blijft de noodzaak tot sanering groot om de budgettaire situatie (ook al op de eerder kortere termijn) om te buigen. Concreet is om in lijn te blijven met de Europese uitgavennorm een inspanning nodig van bijna 8 miljard euro, maar de regering wil wat marge inbouwen en mikt op 10 miljard euro. Sinds de hervorming van het Stabiliteits- en Groeipact beoordeelt de Europese Commissie de naleving van de begrotingsregels aan de hand van een groeitraject van de ‘netto-overheidsuitgaven’. In principe moet dat het overheidstekort tegen het einde van de aanpassingsperiode terugbrengen tot onder 3% van het bbp. België verkreeg een aanpassingsperiode van zeven jaar, tot 2031, om ervoor te zorgen dat de financiën terug op een houdbaar pad terechtkomen. Met het activeren van de flexibiliteitsclausule voor militaire uitgaven veranderde dat evenwicht. Doordat tijdelijk hogere uitgaven voor defensie zonder directe budgettaire compensatie zijn toegestaan, kunnen de nieuwe Europese begrotingsregels worden nageleefd terwijl het terugdringen van het tekort onder de 3%-drempel wordt uitgesteld.
Een en ander betekent dat het strikt naleven van het Europese begrotingstraject, en dus ook de geplande sanering van 10 miljard euro, wellicht niet zal volstaan om het tekort terug te brengen tot 3% van het bbp. In dat opzicht is het belangrijk dat een coherente langeretermijnstrategie inzake de gezondmaking van de overheidsfinanciën wordt opgezet. Zo’n strategie impliceert niet alleen de sanering die nodig is om te voldoen aan de Europese regels, maar ook een visie op de langere termijn inzake ombuiging van de stijgende trend van de schuldgraad. Dat laatste is nodig om voor de verdere toekomst ruimte te creëren om nieuwe tegenvallers op te vangen, nieuw beleid te kunnen voeren en de verschillende uitdagingen waarvoor we staan het hoofd te kunnen bieden. Die uitdagingen betreffen niet enkel de vergrijzing, maar ook de klimaatverandering, de gewijzigde geopolitieke situatie in Europa, het opwaarderen van de publieke infrastructuur, alsook allicht nog andere waar we vandaag geen weet van hebben. De omgeving waarin we leven wordt immers alsmaar complexer en dat maakt de onzekerheid over het overheidsbeleid en ook de overheidsfinanciën groter.
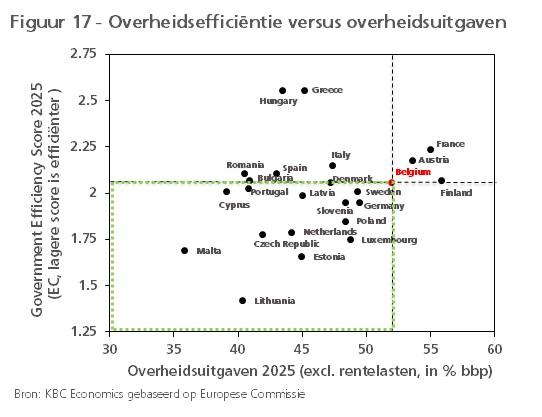
Gegeven de al hoge belastingdruk dient bij de sanering zoveel als mogelijk worden ingezet op een systematische beheersing van de structurele overheidsuitgaven, die vandaag bij de hoogste horen in de EU27 (in 2025 lagen die enkel hoger in Oostenrijk, Frankrijk en Finland). Daarbij is er nog ruimte inzake het verhogen van de overheidsefficiëntie. Beschikbare indicatoren (bijv. de Government Effectiveness Index van de Wereldbank en de onlangs gepubliceerde Government Efficiency Score van de Europese Commissie) geven immers te kennen dat de publieke sector in België relatief inefficiënt is in Europees perspectief en de situatie op dat vlak zelfs is verslechterd.6 Heel wat Europese landen behalen inzake overheidsefficiëntie een hogere score dan België (of ongeveer eenzelfde) ondanks lagere structurele uitgaven (in % van het bbp) (zie figuur 17). De relatief geringe efficiëntie tegen een achtergrond van een hoog overheidsbeslag houdt, naast de institutionele complexiteit van het land en een gebrekkige coördinatie tussen overheidsniveaus, verband met een gebrek aan scherpe en stabiele beleidsdoelen en -prioriteiten. Er is nood aan meer langetermijnvisie in het beleid gericht op wat maatschappelijk en economisch werkelijk belangrijk is, zeker in het licht van de schaarse beschikbare middelen.
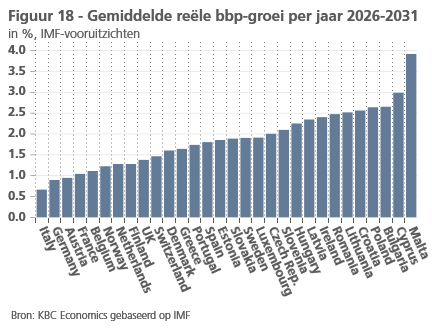
Ten slotte, maar zeker niet minder belangrijk, moet blijvend aandacht gaan naar de versterking van het groeipotentieel van de Belgische economie. Hoe hoger de groei, hoe gemakkelijker het zal zijn om de financiën weer gezond te maken. As we de middellangetermijnvooruitzichten van het IMF mogen geloven, zal de gemiddelde reële bbp-groei in België in 2026-2031 met slechts 1,1% bij de laagste behoren in de EU27 (zie figuur 18). Om dergelijk scenario te vermijden, moet ook de potentiële groei worden opgekrikt. Hiervoor blijven de komende jaren bijkomende hervormingen (onder andere inzake de werking van de arbeidsmarkt) noodzakelijk. Meer algemeen blijft het belangrijk om via hervormingen een gunstige omgeving te creëren waarbinnen bedrijven investeren, innoveren en banen scheppen en het voor de burgers loont om die banen in te vullen. Daarbij moet nog meer worden ingezet op het verhogen van de werkzaamheidsgraad. Volgens de jongste raming van het Federaal Planbureau zal die bij ongewijzigd beleid tegen 2030 uitkomen op 74,4%, komende van 72,8% in 2025. Dat cijfer impliceert een nog ruime kloof met de 80%-doelstelling die de regering als doel heeft vooropgesteld.
Voetnoten:
1 Zie A. Maravalle en L. Rawdanowicz (2020), “How effective are automatic fiscal stabilisers in the OECD countries?”, OECD Economics Department Working Papers nr. 1635.
2 De steunmaatregelen die werden genomen om de economische impact van de crisis te beperken, worden niet gerekend tot de eenmalige en tijdelijke maatregelen (de zogenoemde ‘one offs’), conform de Europese richtlijnen in het kader van de Escape Clause. Bijgevolg worden zij gedeeltelijk tot het structureel saldo gerekend (gedeeltelijk aangezien de uitgaven voor tijdelijke werkloosheid tot de cyclische component behoren).
3 Mathematisch wordt de endogene verandering van de schuldgraad weergeven door: Dt - Dt-1 = Dt-1 x (it-gt)/(1+gt) – Pt waarbij Dt, Dt-1 = de schuldgraad op het einde van jaar t resp. t-1; it = de impliciete rente op de overheidsschuld in jaar t (d.w.z. de rentebetalingen in jaar t gedeeld door de schuld in jaar t-1); gt = de nominale bbp-groei in jaar t en Pt = het primair overheidssaldo in jaar t. De formule toont aan dat zelfs bij afwezigheid van een primair tekort de schuldgraad toeneemt (afneemt) wanneer de rente op de uitstaande schuld groter (kleiner) is dan de nominale bbp-groei. Dit mechanisme van het automatisch aandikken (krimpen) van de schuld noemt men het (omgekeerd) sneeuwbaleffect.
4 In de simulatie gaan we uit van een reële (potentiële) bbp-groei van 1% en een inflatie (o.b.v. de bbp-deflator) van iets boven 2% op de middellange en lange termijn. De impliciete rente op de schuld laten we geleidelijk opklimmen tot 3,85% in 2040 en laten we daarna ongewijzigd.
5 Voor een recent literatuuroverzicht over deze materie, zie P. Heimberger (2022), “Do higher public debt levels reduce economic growth?”, Journal of Economic Surveys.
6 Zie Wereldbank (2026), Worldwide Government Indicators en Europese Commissie (2026), Report on Public Finances in EMU.