

Economische Vooruitzichten november 2026
Lees de volledige publicatie hieronder of klik hier om de PDF te openen.
- De spanningen in het Midden-Oosten zijn afgenomen na de Amerikaanse tussentijdse verkiezingen, met dalende energieprijzen als gevolg. De olieprijs daalde van 117 USD per vat naar 93 USD per vat (per maandag 16 november), nu er weer een wereldwijd overaanbod aan olie is. De Europese aardgasprijs daalde van 105 EUR per MWh eind oktober naar 85 EUR per MWh (per maandag 16 november), dit ondanks slechte weersomstandigheden in de eerste helft van november.
- De inflatie in de eurozone bereikte in oktober 4,0%, komende van 3,8% in september. De energie-inflatie was opnieuw de belangrijkste drijvende kracht achter deze versnelling, al nam ook de voedingsprijsinflatie toe. De kerninflatie was marginaal hoger, waarbij zowel de goederen- als diensteninflatie wat toenam. Het risico op tweederonde-effecten blijft beperkt door de verzwakking van de arbeidsmarkt. Door de recente daling van de energieprijzen verlagen we onze inflatieprognose voor zowel 2026 als 2027 met 0,1 procentpunt naar respectievelijk 3,0% en 2,2%.
- De Amerikaanse inflatie versnelde opnieuw van 3,7% in september tot een geschatte 3,95% in oktober. De kerninflatie steeg van 2,6% naar 2,8%. De inflatie was hoog voor alle belangrijke componenten. Voorlopende indicatoren, waaronder bedrijfsenquêtes en loonontwikkelingen, wijzen op een verder oplopende inflatie in de komende maanden. Ondanks de recente daling van de olieprijzen houden we onze prognose voor de Amerikaanse inflatie op 3,5% voor 2026 en 2,8% voor 2027.
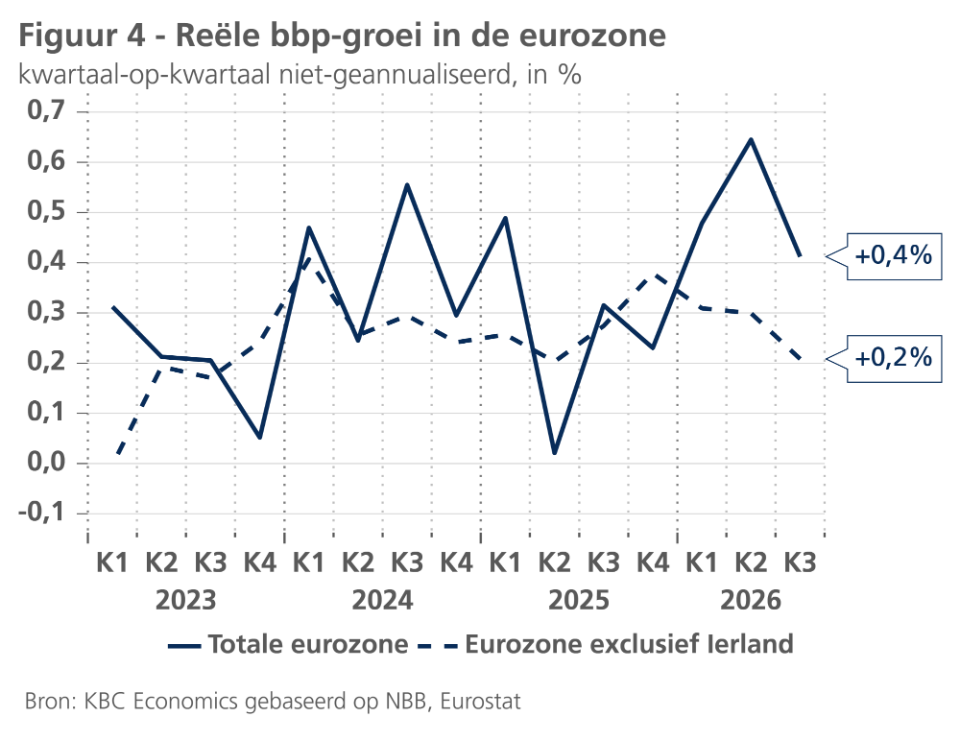
- De economie van de eurozone presteerde in Q3 beter dan verwacht met een kwartaalgroei van 0,4% en 0,2% exclusief Ierland. Een veerkrachtige binnenlandse vraag was waarschijnlijk de belangrijkste drijfveer. Dalende sentimentsindicatoren (vooral in Frankrijk), samen met zwakkere kleinhandelsverkopen wijzen op een gematigde groei in Q4. Desondanks verhogen we onze groeiprognose voor 2026 van 0,9% naar 1,1% en die voor 2027 van 0,8% naar 0,9%.
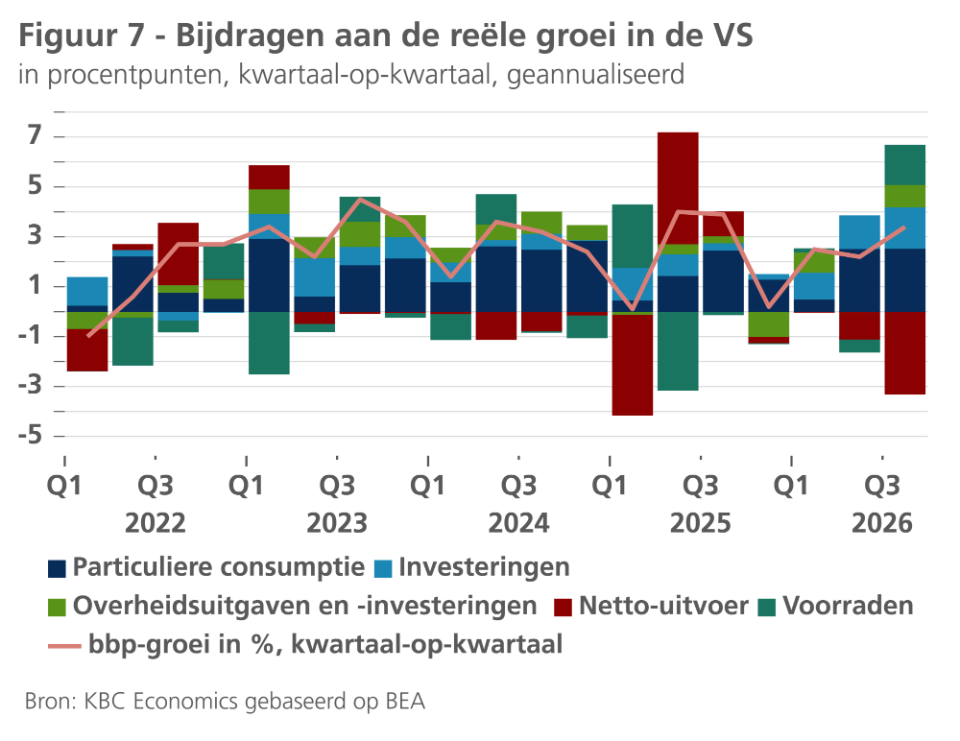
- De Amerikaanse economie presteerde sterk in Q3, met een kwartaal-op-kwartaalgroei van 3,4% op jaarbasis. Consumptie, niet-residentiële investeringen, voorraden en overheidsuitgaven leverden sterke positieve bijdragen, terwijl de netto-uitvoer opnieuw negatief bijdroeg. Vertrouwensindicatoren en arbeidsmarktcijfers wijzen op een aangehouden solide groei in Q4. We verhogen onze groeiprognose voor zowel 2026 als 2027 met 0,2 procentpunt naar respectievelijk 2,4% en 2,3%.
- De vooruitzichten voor de Chinese economie blijven grotendeels onveranderd ten opzichte van een maand geleden. Het onevenwicht tussen de zwakke binnenlandse vraag en de bloeiende uitvoersector blijft kenmerkend. Gezien de recente prijsdaling van de energiefutures en het zwakke inflatiecijfer in oktober hebben we onze inflatieprognose verlaagd van 1,1% naar 1,0% voor 2026, en van 1,1% naar 0,8% voor 2027.
- Zoals verwacht hielden zowel de Fed als de ECB hun basisrentes vorige maand ongewijzigd. Gezien de aanhoudende verhoogde inflatiedruk verwachten we niettemin dat beide centrale banken de beleidsrente in december zullen verhogen. We gaan er bovendien van uit dat ze dat in het eerste kwartaal van 2027 nog eens zullen doen. De risico's voor deze vooruitzichten zijn opwaarts gericht.
Energieprijzen dalen
De wereldwijde energieprijzen zijn de afgelopen weken teruggevallen. Dat geldt vooral voor de olieprijs, die daalde van 117 USD per vat naar 93 USD per vat (per maandag 16 november). De onmiddellijke aanleiding daarvoor was de uitslag van de tussentijdse verkiezingen in de VS, die algemeen werd gezien als een afkeuring van president Trumps Iranoorlog. De olieprijs daalde de dag na de verkiezingsuitslag met 7%. In de nasleep hiervan zei president Trump tegen verslaggevers dat het erg onwaarschijnlijk is dat hij nieuwe grote aanvallen op Iran zou bevelen en verklaarde hij dat de oorlog "militair feitelijk voorbij is". Hij gaf ook te kennen dat de gesprekken met Iran "zeer goed verlopen".
Daarbij komt dat de olievoorziening toeneemt. In haar oktoberrapport verklaarde het Internationaal Energieagentschap dat het wereldwijde olieaanbod voor het eerst sinds het uitbreken van het conflict opnieuw hoger ligt dan de vraag. Het wereldwijde olieaanbod nam in oktober met 2,3 miljoen vaten per dag toe, dit dankzij een herstel in de aanvoer vanuit de Golf. Ondanks het aanhoudende conflict bereikte de olie-uitvoer uit de Golf (exclusief Oman) in oktober 18,4 miljoen vaten per dag. Dat is slechts 26% onder het niveau van vóór de oorlog. Bovendien worden de verliezen in de Golf grotendeels gecompenseerd door een hogere aanvoer vanuit Amerika. Dankzij deze verhoogde aanvoer herstelden de wereldwijde olievoorraden vorige maand met 52 miljoen vaten. Ze liggen evenwel nog 462 miljoen vaten lager dan vóór het uitbreken van de oorlog. In lijn met de ontwikkeling van de olieprijs was er ook een afname van de raffinagemarges (de zogenoemde ‘crack spreads’, zie figuur 1). Dit kan neerwaartse druk zetten op de prijzen van geraffineerde olieproducten.
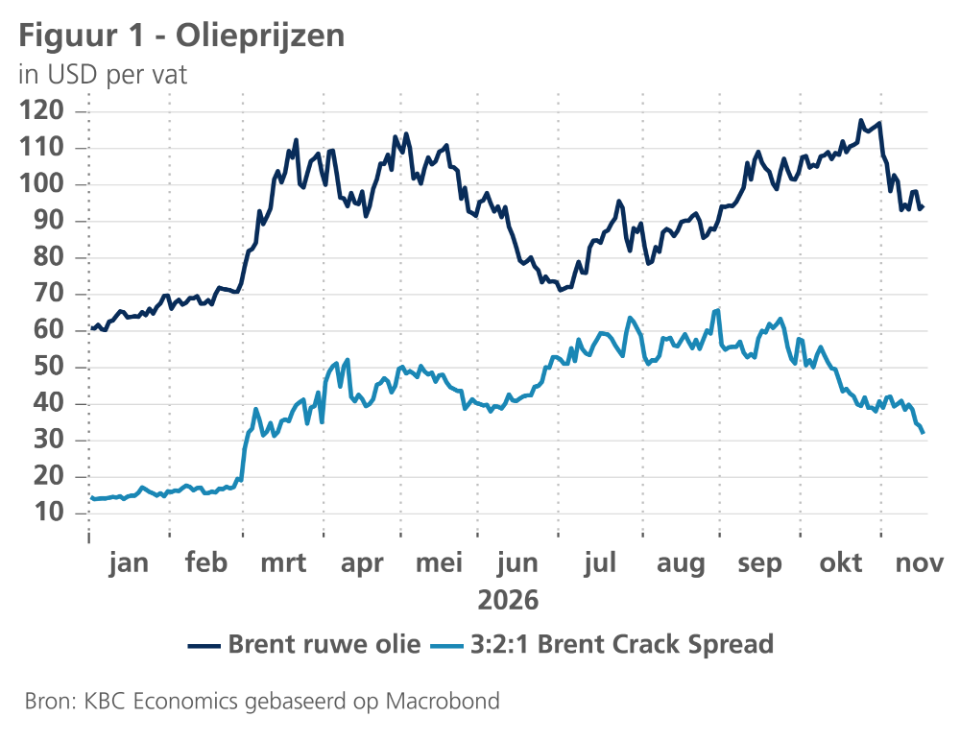
Ook de Europese aardgasprijs ging recent omlaag, van 105 EUR per MWh eind oktober naar 85 EUR per MWh (per maandag 16 november), dit door toedoen van een lagere geopolitieke risicopremie. De LNG-aanvoer in de Golf herstelde zich in oktober, maar bleef wel nog altijd zo’n 5 miljard kubieke meter lager dan een jaar geleden. Buiten de Golf blijft de LNG-uitvoercapaciteit toenemen. Met name in de VS steeg de LNG-uitvoer in het derde kwartaal met 19% tegenover een jaar eerder. De ongunstige weersomstandigheden in november (koud en weinig wind) hebben geleid tot grotere dan gebruikelijke onttrekkingen uit de EU-reserves, die in deze tijd van het jaar al laag liggen in een historisch perspectief (71% van de totale capaciteit). De risico's voor de aardgasprijzen blijven opwaarts gericht.
Inflatie in eurozone bereikt 4%
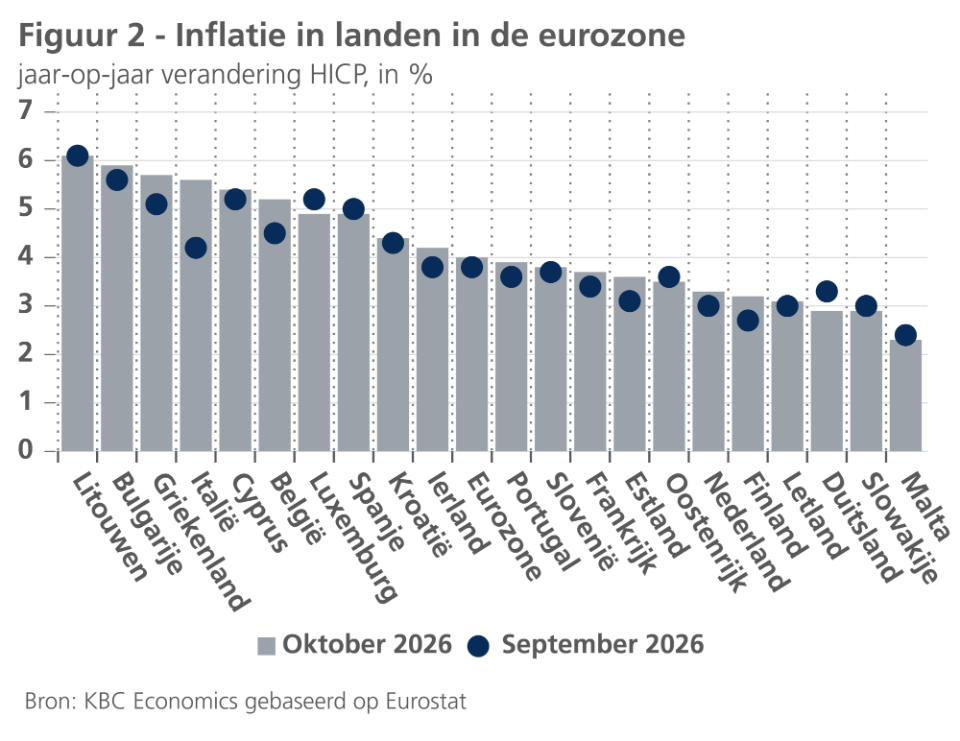
De HICP-inflatie in de eurozone steeg in oktober met 0,2 procentpunt tot 4,0%. Dat is het dubbele van de ECB-doelstelling van 2% en de eerste maal in drie jaar dat de inflatie de 4%-drempel bereikt. De energie-inflatie (gestegen met 2 procentpunten tot 21,0%) was opnieuw de belangrijkste drijvende kracht, voornamelijk aangewakkerd door hogere elektriciteits- en gasprijzen. In het bijzonder in Italië, België en Frankrijk werden aanzienlijke stijgingen van de gas- en elektriciteitsprijzen waargenomen, waardoor zij de grootste bijdragers waren aan de stijging van energie-inflatie in de eurozone. De stijgende inflatie beperkte zich niet tot de energieprijzen. Voor alle andere belangrijke subcategorieën binnen het HICP steeg de inflatie eveneens. De voedingsprijsinflatie (inclusief alcohol en tabak), die in de zomermaanden tot een verrassend laag niveau was gedaald, nam weer toe tot 1,5% (+0,2 procentpunt). Voor zowel de niet-energie-industriële goederen als de diensten steeg de inflatie slechts marginaal, met 0,1 procentpunt, tot respectievelijk 1,2% en 3,3%. Bijgevolg nam ook de kerninflatie (die energie, voeding, alcohol en tabak buiten beschouwing laat) toe tot 2,6%.
Kijkend naar de afzonderlijke landen kwam de belangrijkste opwaartse inflatieverrassing uit Italië (+1,4 procentpunt naar 5,6%), terwijl de Duitse inflatie het meest afnam (-0,4 procentpunt naar 2,9%) (zie figuur 2). Zoals hierboven vermeld, werd de verrassing in de Italiaanse inflatie veroorzaakt door een scherpe stijging van de elektriciteitsprijzen in het land. In Duitsland werd het zwakke inflatiecijfer gedreven door een tijdelijke verlaging van de brandstofbelastingen die op 1 oktober van kracht werd en tot het einde van het jaar geldt. Bovendien daalde de Duitse kerngoedereninflatie met 0,5 procentpunt, dit zonder duidelijke drijfveer. In totaal versnelde de inflatie in veertien van de 21 lidstaten van de eurozone, nam ze af in zes landen en bleef stabiel in één land.
Nu de arbeidsmarkt in de eurozone verzwakt, blijft het risico op tweederonde-effecten beperkt. De werkloosheidsgraad in de eurozone steeg van 6,3% in januari naar 6,5% in september en de PMI's wijzen op aanhoudende zwakte in de arbeidsmarkt in de komende maanden. Als gevolg hiervan zal de doorsijpeling van de hoge energieprijzen naar de loonvorming waarschijnlijk veel zwakker zijn dan in 2021–2023, toen de post-Covid-arbeidsmarkt, gemeten door heel wat indicatoren, oververhit was en de hoge inflatie aanleiding gaf tot aanzienlijke loonsverhogingen. Bovendien wijzen de energiefutures op een lagere dan voorheen verwachte energie-inflatie in de toekomst. Als gevolg hiervan hebben we onze prognose voor de jaargemiddelde HICP-inflatie in de eurozone voor zowel 2026 als 2027 iets verlaagd. We zien die nu uitkomen op respectievelijk 3,0% en 2,2%.
Amerikaanse inflatie nog altijd te hoog
De inflatiedruk in de VS blijft te hoog. In oktober stegen de prijzen met 0,35% op maandbasis. Gezien het ontbreken van officiële gegevens voor oktober 2025 (vanwege de toenmalige shutdown), zijn er geen officiële jaar-op-jaarcijfers beschikbaar. Desalniettemin ramen we met behulp van interpolatie dat de inflatie in oktober 3,95% op jaarbasis bedroeg, komende van 3,7% in september.
Niet-kerncomponenten waren opnieuw een belangrijke drijvende kracht. In tegenstelling tot de voorgaande maanden stegen de voedingsprijzen in oktober aanzienlijk. De energieprijzen stegen met 0,8% maand-op-maand. Dat zou de volgende maand kunnen keren, aangezien de benzineprijzen de laatste tijd zijn gedaald.
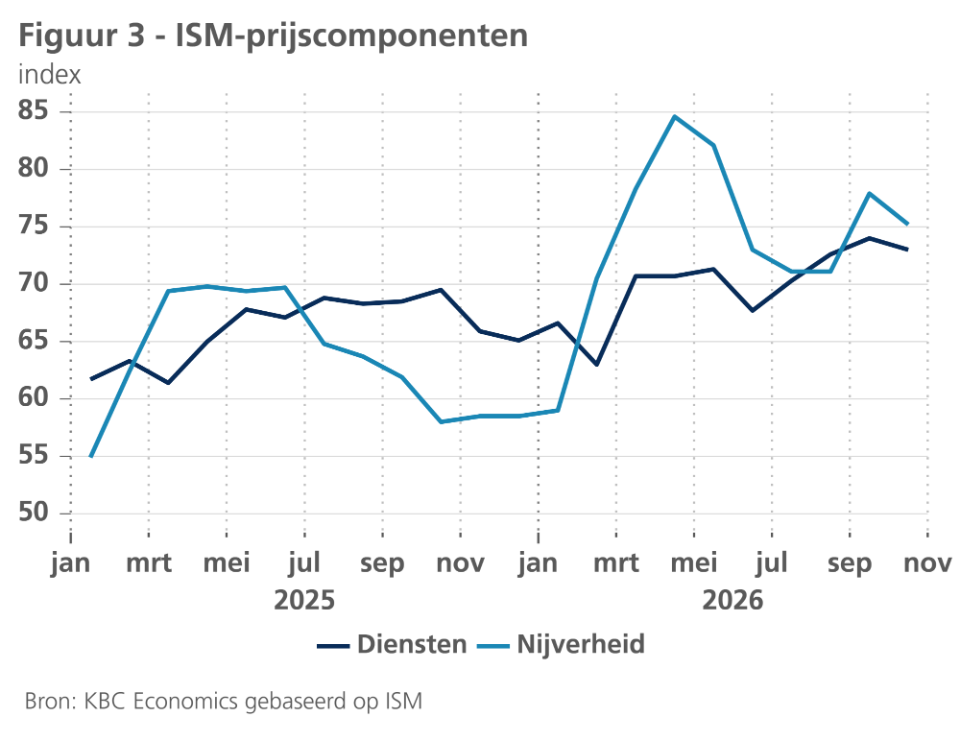
De kerninflatie versnelde ook, van 2,6% naar een geraamde 2,8% op jaarbasis. Maand-op-maand stegen de prijzen van kerngoederen en -diensten met 0,3%, dit voor de derde maand op rij. Alle kerncomponenten leverden een sterke bijdrage. De prijzen van kerngoederen stegen met 0,2% maand-op-maand, maar dit cijfer werd opgesmukt door een sterke prijsdaling in de doorgaans volatiele categorie tweedehandsauto's en -vrachtwagens. Exclusief tweedehandsauto's en -vrachtwagens stegen de goederenprijzen met 0,45% maand-op-maand. Opmerkelijk was dat de farmaceutica-prijzen met 0,5% stegen, de eerste stijging sinds december vorig jaar. Prijscomponenten in bedrijfsenquêtes wijzen in de richting van een hoog blijvende inflatie in de komende maanden (zie figuur 3), net als de producentenprijzen van kerngoederen.
In lijn met wat voorlopige indicatoren aangeven, stegen de huisvestingsprijzen met 0,3% maand-op-maand. Het meest zorgwekkend is dat de dienstenprijzen exclusief huisvesting met 0,4% stegen. Vooral de prijzen van video- en audiodiensten en vervoersdiensten maakten grote sprongen. Vooruitkijkend is een versnellende looninflatie een reden tot bezorgdheid voor de diensteninflatie. De gemiddelde uurlonen zijn in de afgelopen drie maanden namelijk met 1% gestegen. Toch is ook de productiviteitsgroei in het derde kwartaal versneld, waardoor de arbeidskosten per eenheid product onder controle blijven.
We houden vast aan onze inflatieprognose van 3,5% voor 2026 en 2,8% voor 2027. Onderliggend is de samenstelling evenwel veranderd, aangezien we nu een hogere kerninflatie voorspellen (rekening houdend met het meest recente CPI-rapport) maar een lagere niet-kerninflatie (gezien de lagere olieprijzen).
Sterke groei in eurozone ondanks tegenwind
Volgens de voorlopige eerste raming steeg het reële bbp in de eurozone in Q3 2026 met 0,4% kwartaal-op-kwartaal. Dit cijfer impliceert een vertraging ten opzichte van de 0,6%-groei in het tweede kwartaal, maar was wel nog altijd dubbel zo sterk als wij hadden verwacht. Het sterke cijfer overschat enigszins de onderliggende kracht van de eurozone-economie, aangezien Ierland opnieuw een buitenproportionele bijdrage leverde. Het Ierse bbp groeide met 5,5% en voegde daarmee 0,2 procentpunt toe aan de totale eurozonegroei. Exclusief Ierland bedroeg de kwartaalgroei in de eurozone 0,2% in Q3, na 0,3%-groei in zowel Q1 als Q2 (zie figuur 4). Net als in de voorgaande kwartalen waren er aanzienlijke verschillen tussen de lidstaten. In de groep van grote landen boekte Spanje (+0,6%) opnieuw de hoogste groei, gevolgd door Duitsland (+0,2%), terwijl Italië (0,0%) en Frankrijk (-0,1%) teleurstelden. Naast Ierland en Spanje was de groei in het derde kwartaal ook stevig in Nederland en Estland (beide +0,6%). Aan het andere uiterste noteerde Litouwen (-1,0%) de grootste activiteitsdaling binnen de eurozone, maar die volgde er wel op een sterke groei in het tweede kwartaal.
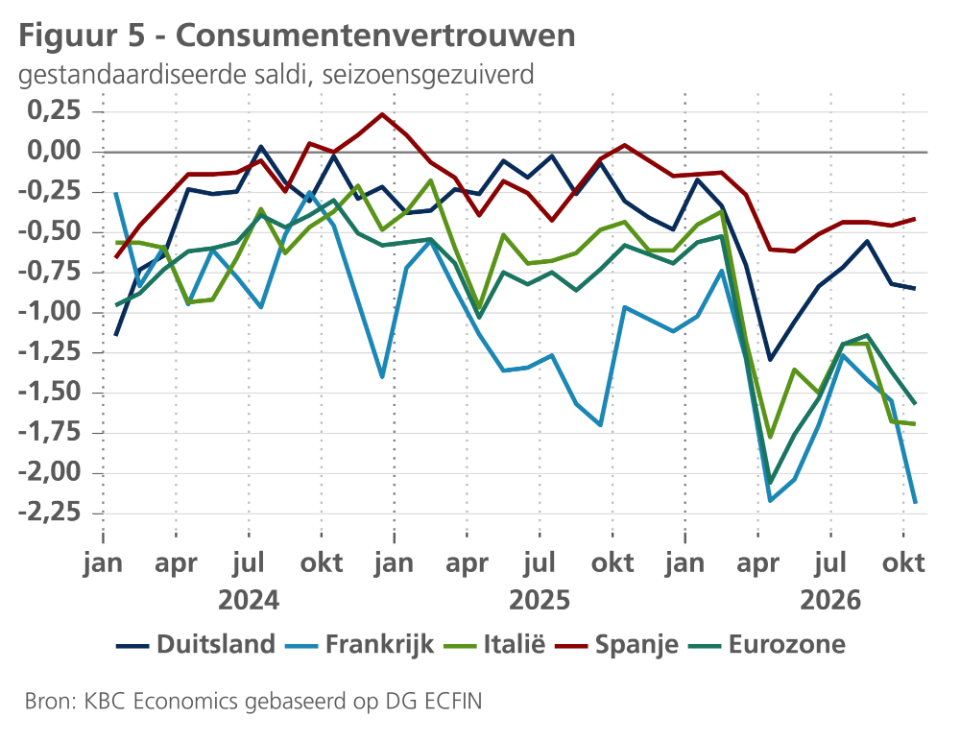
De publicatie van het voorlopige groeicijfer geeft geen gedetailleerde uitsplitsing van de groei naar bbp-componenten voor het de hele eurozone. De wel beschikbare cijfers en commentaren op landenniveau wijzen enerzijds op een veerkrachtige binnenlandse vraag en anderzijds op een meer gematigde uitvoergroei. De economie van de eurozone is de afgelopen kwartalen verrassend veerkrachtig gebleven ondanks de grote geopolitieke onzekerheid en de ermee samenhangende stijging van de energieprijzen. Een bezorgdheid is dat het zwakkere vertrouwen, het koopkrachtverlies als gevolg van de energiecrisis alsook de hogere rentes de komende maanden op de economische activiteit zullen gaan wegen. In dit verband wezen de eurozone-sentimentsindicatoren (zowel de PMI als de ESI) voor oktober al op een brede verslechtering. De grootste daling was voor rekening van het consumentenvertrouwen. Dat zakte in oktober tot het laagste niveau in vijf maanden, wat wijst op grotere voorzichtigheid onder consumenten. Frankrijk was verantwoordelijk voor een groot deel van die daling. De massale protesten en politieke onrust in het land speelden daarbij ongetwijfeld een sleutelrol (zie figuur 5). In lijn met het zwakke consumentenvertrouwen daalden de kleinhandelsverkopen in september met 1,7% ten opzichte van de maand ervoor.
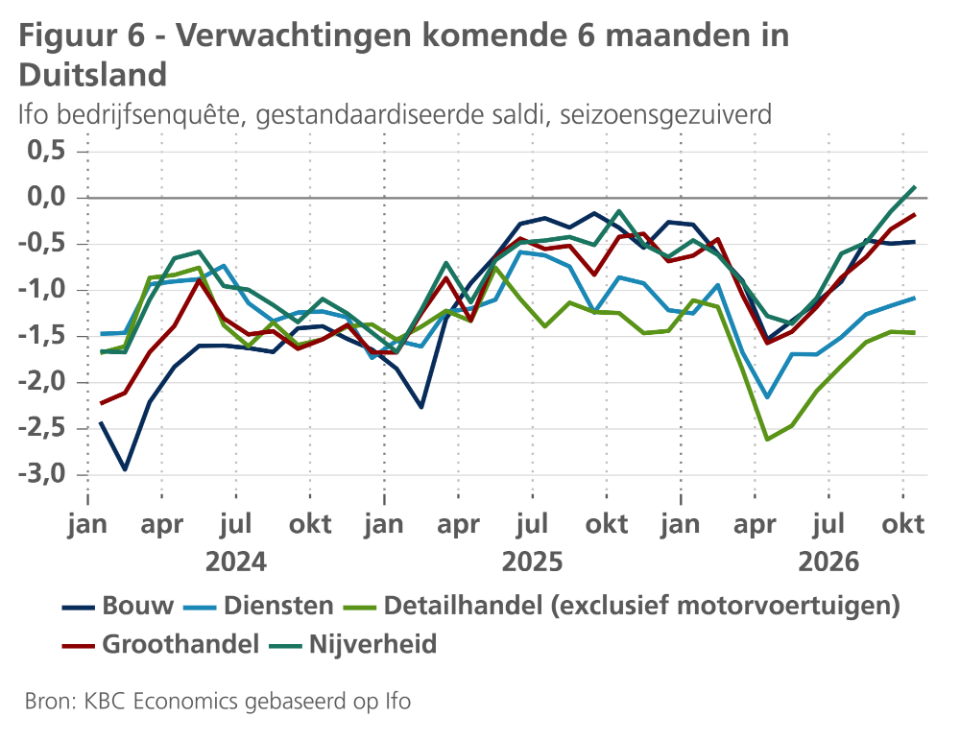
Intussen zet het herstel in de Duitse nijverheid zich door. De Ifo-enquête voor de sector verbeterde in oktober verder, waarbij vooral de subindicator die peilt naar de verwachtingen een grote stijging liet zien (zie figuur 6). Een verklaring voor die stijging is wellicht de merkbaar zwakkere euro, wat Duitse producten meer concurrentieel maakt. De nieuwe bestellingen in de Duitse industrie stegen in september met 4,4% ten opzichte van de voorgaande maand, wat de terugval in augustus deels terug heeft goedgemaakt. De ’kernbestellingen’ (d.w.z. exclusief de volatiele grote orders die veelal nauw verbonden zijn met het defensie- en infrastructuurprogramma van de overheid) stegen met meer dan 5%. Hoewel voor de Duitse industrie het moeilijkste achter de rug lijkt, blijven er verschillen tussen sectoren bestaan. Zo blijft de autosector zwak presteren, maar doen de defensie-, gezondheidszorg- en AI-gerelateerde sectoren het goed.
Wij gaan ervan uit dat de economische activiteit in de eurozone in het laatste kwartaal van 2026 wellicht niet langer het sterke groeitempo van de voorgaande kwartalen zal aanhouden. De vroege tekenen van een verzwakkende consumptie (zie hierboven) wijzen erop dat consumenten steeds meer de koopkrachtdruk ondervinden van de stijgende energieprijzen. Daarnaast zullen de hoge rentes op overheidsobligaties de begrotingssanering in veel eurolanden bemoeilijken, investeringen beperken en het sparen stimuleren, wat de economische groei zal beïnvloeden. Daarom verwachten wij dat het eurozone-bbp in Q4 aan een gematigder tempo van 0,1% zal groeien. Hoewel we het kwartaalgroeipad van Q4 2026 tot Q4 2027 ongewijzigd hebben gelaten, gaan we uit van een wat hogere jaargemiddelde bbp-groei, wat de mechanische impact weerspiegelt van het hoger dan verwachte Q3-cijfer (zie hierboven). We voorspellen nu dat de economische activiteit in de eurozone in 2026 en 2027 met respectievelijk 1,1% en 0,9% zal toenemen.
Amerikaanse groei versnelt in Q3
De Amerikaanse economie groeide in Q3 2026 met 3,4% (kwartaal-op-kwartaal en op jaarbasis), een stijging ten opzichte van de 2,2%-groei in Q2 (zie figuur 7). De consumentenbestedingen leverden opnieuw de sterkste bijdrage, dit dankzij een versnelling van de dienstenconsumptie. De niet-residentiële investeringen leverden voor het derde kwartaal op rij een solide bijdrage dankzij een robuuste bijdrage van de investeringen in (AI-gerelateerde) informatieverwerkingsapparatuur. De voorraadvorming en de overheidsuitgaven leverden eveneens solide bijdragen in Q3, waarmee hun negatieve groeibijdrage in Q2 werd omgekeerd. De netto-uitvoer woog opnieuw sterk op de groei, waarbij vooral de invoer stevig toenam. Ook de investeringen in woongebouwen leverden een negatieve bijdrage, te verklaren door de hoog blijvende hypotheekrentes.
Wij verwachten dat de Amerikaanse bbp-groei dit kwartaal degelijk blijft. De niet-residentiële investeringen zullen allicht opnieuw een sterke bijdrage leveren, aangezien de bouw van datacenters in hoog tempo doorgaat. De consumentenbestedingen zien we daarentegen afnemen. De autoverkopen daalden namelijk in oktober en het positieve effect van Trumps belastingverlagingen begint te minderen. Toch blijft de consumptie op een behoorlijk niveau. De indicatoren inzake het ondernemersvertrouwen wijzen intussen nog altijd op hoge groeicijfers.
De arbeidsmarkt blijft eveneens in goede doen. In oktober kwamen er 165.000 banen bij. Het driemaandsgemiddelde van de banencreatie ligt nu op 137.000, wat wijst op een sterke arbeidsmarktimpuls. Daardoor nam de werkloosheidsgraad licht af tot 4,1%, dit ondanks een verdere stijging van de participatiegraad. Verder versnelde ook de arbeidsproductiviteit in het derde kwartaal, vooral in de dienstensector. Het enige negatieve element in de laatste arbeidsmarktrapporten was de grote toename van het aantal deeltijdse banen om economische redenen.
De tussentijdse verkiezingen in de VS hebben ons groeivooruitzicht voor 2027 niet fundamenteel veranderd, maar wel de risico's daaromtrent (zie ook het KBC-onderzoeksrapport van 10 november). Aan de negatieve kant kan Democratische regulering (vooral op deelstaatniveau) de verdere ontwikkeling van AI-datacenters vertragen. Aan de positieve kant namen sinds de verkiezingen de risico’s op een escalatie van zowel de Iranoorlog als de door de VS geleide handelsoorlog af. Ook zijn de bedreigingen voor de onafhankelijkheid van de Fed en de rechtsstaat afgenomen.
Alles in acht genomen hebben we ons groeivooruitzicht voor Q4 2026 verhoogd, maar hielden we de kwartaalgroeidynamiek in 2027 ongewijzigd. In combinatie met het sterker dan verwachte Q3-cijfer resulteert dit in een toename van de groeivoorspelling voor 2026 en 2027 met telkens 0,2 procentpunt tot respectievelijk 2,4% en 2,3%.
Chinese groei blijft uitvoerafhankelijk
De vooruitzichten voor de Chinese economie blijven grotendeels onveranderd ten opzichte van een maand geleden. Een onevenwichtige groei tussen de zwakke binnenlandse sector en de bloeiende uitvoersector blijft daarbij het voornaamste kenmerk. De harde data voor het vierde kwartaal waren tot nu toe gemengd. De enquêteresultaten inzake het sentiment van particuliere ondernemers (S&P PMI's) verzwakten in oktober maar blijven in expansiegebied op 52,0 voor de verwerkende nijverheid en op 50,8 voor de dienstensector. Daarentegen daalden de officiële PMI's van de Chinese Federatie voor Logistiek en Inkoop (CFLP) onder de 50, wat op een krimp wijst voor zowel de nijverheid (49,3) als de andere sectoren (49,7). De industriële productie nam in oktober met 4,8% op jaarbasis toe, de detailhandelsverkopen evenwel slechts met 0,4% op jaarbasis.
Het handelsoverschot van China blijft oplopen, wat wrevel opwekt bij de belangrijke handelspartners (waaronder de EU). Opvallend is evenwel dat China's invoer, met name die van hightech-producten en mechanische en elektrische onderdelen, de laatste tijd sterk zijn gestegen. In oktober bedroeg die toename 41,6% jaar-op-jaar. Veel hiervan weerspiegelt inputs die nodig zijn voor China's hightech-productiesector en massale uitvoer, eerder dan een toegenomen eindvraag van consumenten. Aan de consumentenkant blijven structurele factoren (hoge besparingen en een zwak sociaal vangnet) samen met de jarenlange correctie op de woningmarkt het consumentenvertrouwen en daarmee de consumptie beïnvloeden.
Een recent rapport van S&P voorspelt het dieptepunt op de Chinese woningmarkt pas in Q3 2028. De maandelijkse prijsdalingen op de primaire markt worden evenwel iedere maand kleiner. Samen met recente overheidsmaatregelen om de hypotheekrentes te verlagen en het aanbod te beperken kan dat betekenen dat bepaalde steden en regio's een vroegere stabilisatie zullen zien. Hoewel de investeringen in nieuwbouw en vastgoed waarschijnlijk niet zullen terugkeren naar de onhoudbare niveaus van vóór de correctie, is een stabilisering van de woningmarkt een belangrijke voorwaarde voor een sterkere binnenlandse vraag.
Voorlopig houden we ons vooruitzicht voor de groei van de Chinese economie onveranderd op 4,6% voor 2026 en 4,3% voor 2027. Dit impliceert ook een beperkte verwachte impact van de politieke situatie in de VS ten opzichte van de economische betrekkingen tussen de VS en China. Hoewel de zeer onpopulaire Amerikaanse tarieven hebben bijgedragen aan de zogenoemde ‘blauwe golf’ bij de tussentijdse verkiezingen, bestaat er in de VS bi-partisane bezorgdheid over de strategische positionering en technologische superioriteit inzake VS-China-relaties. Het meest waarschijnlijke middellangetermijnvooruitzicht is daarom een verlengde 'handelswapenstilstand' (momenteel verlengd tot 10 januari 2027), waarbij beide partijen verdere escalatie vermijden.
Met 0,7% op jaarbasis verraste de Chinese inflatie in oktober neerwaarts. Zwakkere voedingsprijzen compenseerden daarbij de hogere energieprijzen. Ondanks de sterk stijgende producentenprijsinflatie (5,7% op jaarbasis) blijft de zwakte in de binnenlandse economie zich vertalen in erg matige inflatiedruk. Omwille van het zwakkere oktobercijfer en ook gezien de recente daling van de futuresprijzen op de energiemarkt, hebben we onze prognose voor de Chinese jaargemiddelde inflatie verlaagd van 1,1% naar 1,0% voor 2026 en van 1,1% naar 0,8% voor 2027.
Uitstel maar geen afstel van renteverhoging
Zowel de ECB als de Fed hielden op hun beleidsvergaderingen van oktober de beleidsrentes onveranderd op respectievelijk 2,50% en 3,875%. Tegen de achtergrond van een nog altijd groot geopolitiek risico en een hoge mate van volatiliteit van de energieprijzen kozen beide centrale banken ervoor om het verdere verloop van relevante data die de komende weken beschikbaar komen af te wachten. De ECB gaf aan dat er in oktober nog geen gevoel van hoogdringendheid was om te verkrappen, waardoor de centrale bank het zich kon veroorloven om nog even de kat uit de boom te kijken. Indien de nieuwe economische data tussen oktober en de beleidsvergadering van december geen grote verrassingen opleveren in desinflatoire zin, is een renteverhoging met 25 basispunten door de ECB in december een quasi-zekerheid. Voor de Fed geldt hetzelfde, met zo mogelijk een nog grotere zekerheid.
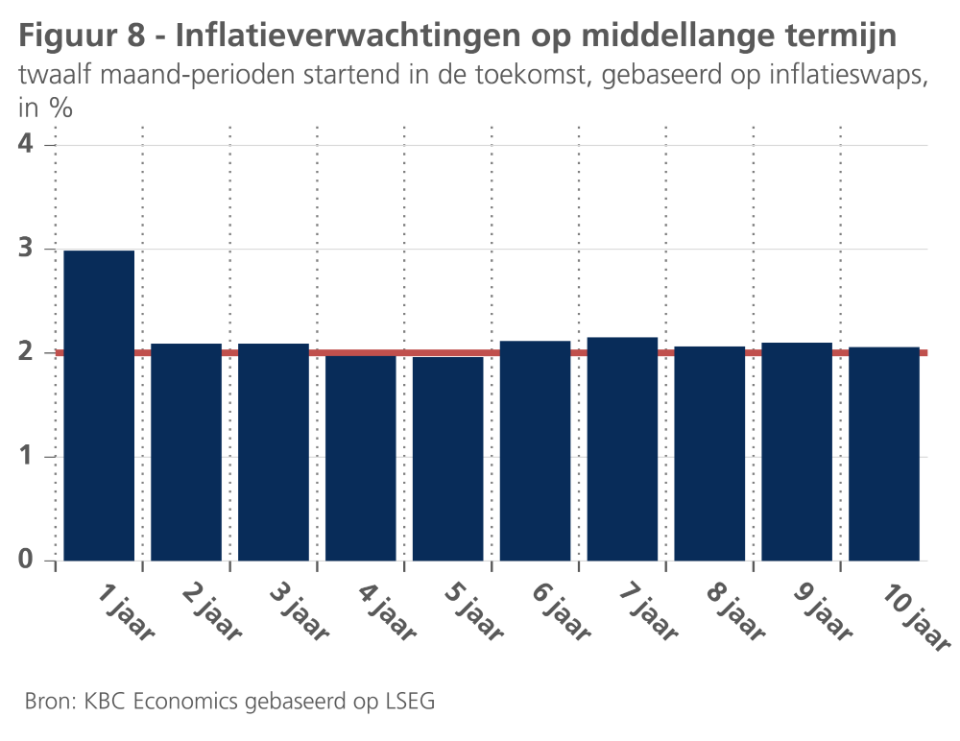
Na haar beleidsvergadering van oktober verwees de ECB expliciet naar de risico’s van tweederonde-effecten op de inflatieverwachtingen voor de eurozone. Enerzijds ziet de ECB op dit moment geen sterkere doorsijpeling van de gerealiseerde inflatie naar de inflatieverwachtingen dan op het cut-off-moment voor de ECB-projecties van september, met andere woorden nog geen ‘materiële risico’s’ op toenemende tweederonde-effecten (zie figuur 8). Anderzijds ziet de ECB wel toenemende risico’s naarmate de energieprijsschok sterker en persistenter blijkt te zijn.
De quasi-zekerheid van een renteverhoging door de ECB met 25 basispunten tot 2,75% in december ligt in lijn met ons scenario. Een bijkomende en laatste renteverhoging in deze rentecyclus met 25 basispunten tot 3% in het eerste kwartaal van 2027 is waarschijnlijk. Dat tijdstip heeft ook het voordeel dat de beslissing kan worden onderbouwd door nieuwe macro-economische projecties van de ECB-economen.
We bevestigen onze verwachting dat ook de Fed op haar beleidsvergadering van december de beleidsrente met 25 basispunten zal verhogen tot 4,125%. De Fed heeft immers een tweeledig beleidsmandaat, het nastreven van een maximaal houdbare werkgelegenheidsgroei en prijsstabiliteit. De Amerikaanse arbeidsmarkt is al geruime tijd in goede doen, met een stevige banencreatie en een lage en zelfs verder dalende werkloosheidsgraad. Het sterke reële bbp-groeicijfer van het derde kwartaal, en het vooruitzicht van een persistente positieve vraagschok door AI-gerelateerde investeringen, bevestigen dit plaatje. De Fed kan zich op dit moment dus volop op haar tweede beleidsdoelstelling concentreren, namelijk het herstellen van de prijsstabiliteit. De inflatie, en in het bijzonder de voorkeursmaatstaf van de Fed, de kerninflatie gemeten via de PCE-prijsindex, blijft namelijk al geruime tijd hardnekkig boven de inflatiedoelstelling van 2%. In tegenstelling tot de ECB wordt de Fed dus geconfronteerd met een eerder klassieke (positieve) vraagschok en ligt de beleidsreactie voor de hand.
Vooral de sterke inflatiedynamiek van de kern-CPI-index in oktober wijst erop dat het allicht niet bij die ene renteverhoging in december zal blijven. Bijgevolg verwachten we dat de Fed in het eerste kwartaal van 2027 het beleid nog één laatste keer in deze rentecyclus met 25 basispunten zal verkrappen tot 4,375%. Een renteverhoging met 50 basispunten in december om dit peil al vroeger te bereiken lijkt ons van het goede teveel. Er bestaat dan immers het gevaar dat de markten dit zouden interpreteren als een signaal dat de Fed achter de inflatieontwikkeling aanholt en dat de geloofwaardigheid van de Fed, die tot nader order voor een solide verankering van de inflatieverwachtingen op middellange termijn zorgt, in het gedrang komt. Tegen de achtergrond van persistentie van de vraagschok zal de Fed dat peil van 4,375% allicht doorheen heel 2027 aanhouden.
Benchmarkrentes nabij hun cyclische piek
De voorbije maand daalden de referentie-obligatierentes van de VS en Duitsland per saldo (zie figuur 9). Enerzijds was dat het gevolg van een energie-gerelateerde daling van de markt-gebaseerde inflatieverwachtingen.
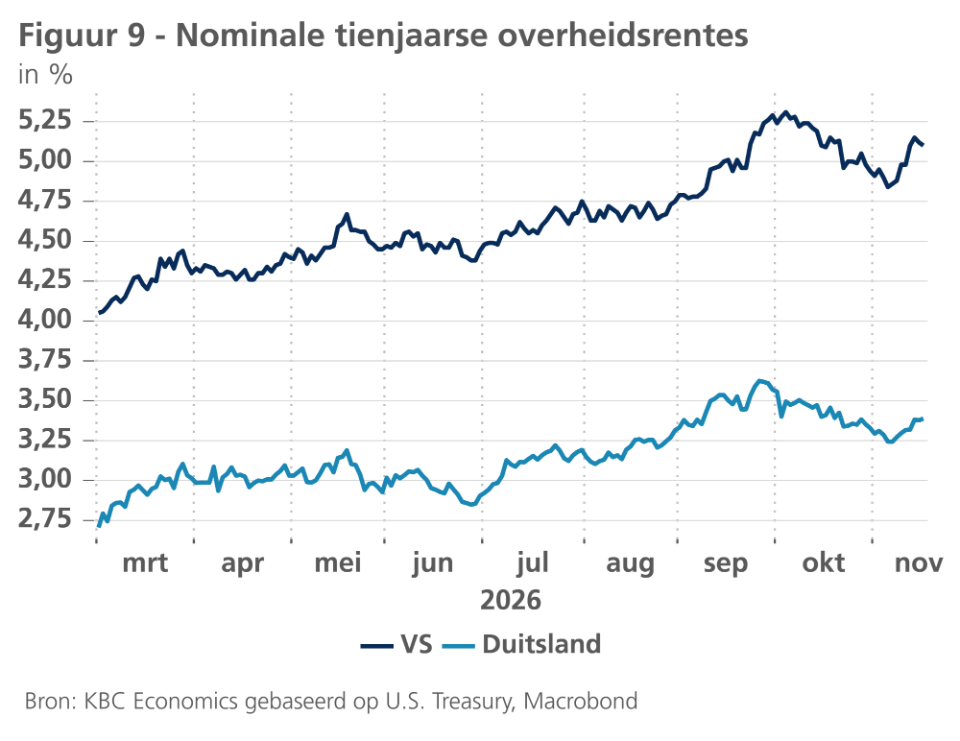
Anderzijds was de daling van de nominale obligatierentes evenwel forser dan die van de inflatieverwachtingen, zodat ook de reële obligatierentes daalden (zie figuur 10). Dat was op zijn beurt ten dele het gevolg van een vlucht naar veilige benchmarkobligaties in de context van onzekerheid over de financiering en toekomstige regulering van AI na de Amerikaanse tussentijdse verkiezingen. In Europa kwam daar nog de politieke en budgettaire onzekerheid bij, samen met sociale onrusten in een aantal lidstaten van de eurozone. Dat risicoaverse sentiment ebde de voorbije dagen opnieuw wat weg. Bovendien zorgde het vermelde sterker dan verwachte inflatiecijfer in de VS van oktober tot een plotse stijging van de Amerikaanse en Duitse nominale en reële obligatierentes. Die opsprong werd vooral gedreven door de veranderde marktverwachtingen van een wat restrictiever monetair beleid van zowel de Fed als de ECB. We delen die veranderde inschatting wat de Fed betreft.
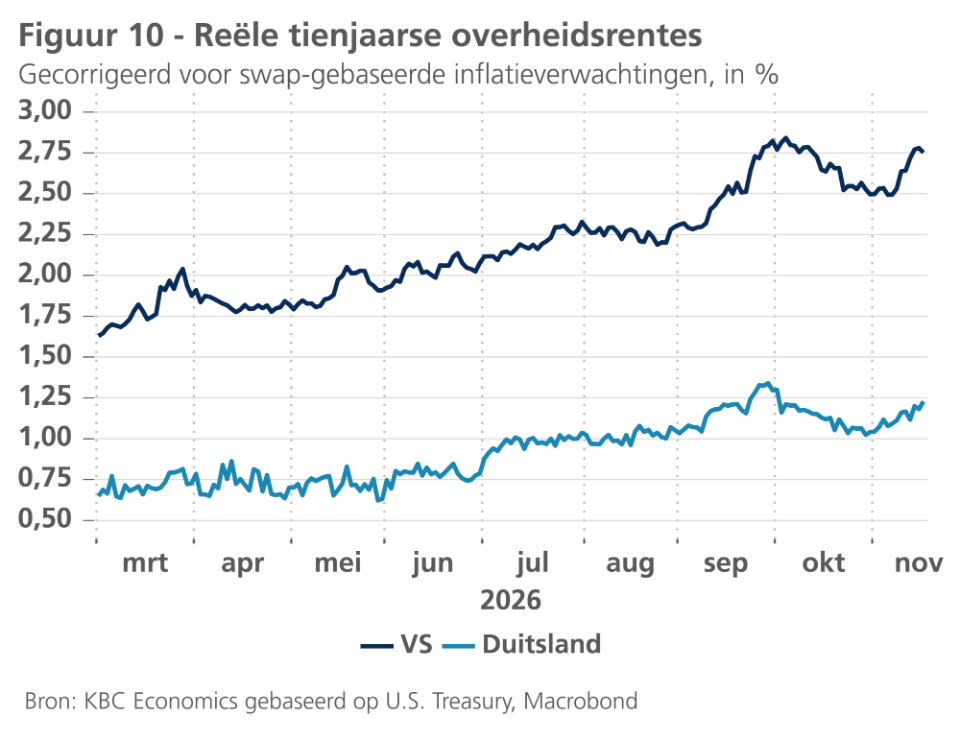
De recente volatiliteit van de obligatierentes is op dit moment vrij hoog. We gaan er per saldo vanuit dat de vermelde oorzaken van de neerwaartse correctie van de nominale obligatierentes persistent zijn. Daardoor zal de Amerikaanse tienjaarsrente zich eind 2026 in de buurt van 5% bevinden. Dat zal allicht de piek zijn en de tienjaarsrente zal in de loop van 2027 allicht zeer geleidelijk afbrokkelen tot 4,85% aan het einde van het jaar. De Duitse tienjaarsrente zal daartegen allicht in het eerste kwartaal van 2027 opnieuw een laagtepunt bereiken door een nieuwe golf van vlucht naar een veilige haven in de aanloop naar de Franse presidentsverkiezingen. Op basis van de hypothese dat de presidentsverkiezing en de daaropvolgende parlementsverkiezingen tot een voor de markten verteerbare uitkomst zullen leiden, verwachten we dat vlucht naar veilige havens in de tweede jaarhelft zal afnemen en de Duitse tienjaarsrente tegen eind 2027 opnieuw beperkt zal stijgen tot 3,40%.
Intra-EMU spreads nog niet op hoogtepunt
Na hun forse opsprong in oktober stabiliseerden de intra-EMU renteverschillen zich ten opzichte van Duitsland en daalden ze zelfs lichtjes in bepaalde lidstaten. Er was een opvallend onderscheid tussen enerzijds het renteverschil van landen als Frankrijk en België, die een relatief hoog politiek en budgettair risico kennen, en landen met stabielere politiek-economische ‘fundamentals’ zoals Spanje en Portugal.
We bevestigen ons algemeen scenario dat de rentespreads in het eerste kwartaal van 2027 een hoogtepunt zullen bereiken in de aanloop naar de Franse presidentsverkiezingen. Dat is het spiegelbeeld van de verwachte dip van de Duitse tienjaarsrente op dat moment. Vanaf de tweede jaarhelft van 2027 zullen de rentespreads allicht opnieuw geleidelijk afnemen. Eind 2027 noteren ze dan allicht op een peil dat wel boven het peil blijft van vóór de recente opstoot.
Indien oplopende renteverschillen in de eurozone leiden tot een aantasting van een soepele monetaire transmissie en een niet gefundeerde en wanordelijke ontwikkeling op een of meerdere Europese obligatiemarkten, is het waarschijnlijk dat de ECB daarop zal (moeten) reageren. Het meest waarschijnlijke instrument daarvoor is het speciaal daarvoor in het leven geroepen Transmissie Protectie Instrument (TPI). Na haar jongste beleidsvergadering verwees de ECB evenwel ook expliciet naar de daaraan verbonden voorwaarden voor de budgettaire overheid, om te vermijden dat de ECB al te makkelijk onder druk kan worden gezet om de betrokken budgettaire overheid te hulp te schieten.
Alle historische koersen/prijzen, statistieken en grafieken zijn up-to-date, tot en met 12 november 2026, tenzij anders vermeld. De verstrekte posities en prognoses zijn die van 12 november 2026.