
Gaat EUR/GBP deze week EUR/USD achterna?
De Amerikaanse dollar boekte vorige vrijdag vervolgwinsten nadat technische weerstand op EUR/USD 1.1111 eerder in de week voor de bijl ging. Het weekslot in 1.102-regio bevestigt de breuk. Naast het technisch beeld ogen ook de statistieken voor EUR/USD deprimerend. Van de afgelopen tien handelsweken, laat het muntenpaar er negen met verlies optekenen. De nieuwe start op hetzelfde elan. Op handelsgewogen basis klom DXY vorige week op overtuigende wijze voorbij 102.86 en richting hoogste niveaus in ruim anderhalf jaar. Nog steeds vanuit de technische invalshoek doemt voor EUR/USD 1.0882 op (61.8% correctie op de stijging tussen feb25 en jan26). Nog lager gaat het over de regio tussen 1.05 en 1.06. De analoge referenties in DXY liggen op 104.59 en de regio tussen 106.72 en 108.
De fundamentele kant van het verhaal is behoorlijk rechtlijnig en wijst op meer tactische dollarversteviging. De euro vecht meerdere kampen tegelijk. Er is de (vooral Franse maar ook Belgische) budgettaire en politieke onzekerheid, de energieprijshausse en een economie die weerbaar is maar ondermaats presteert in vergelijking met de Verenigde Staten. Dat heeft implicaties voor het rentebeleid van de centrale banken. De ECB verhoogt de beleidsrente uit noodzaak. Inflatie stijgt omwille van de te lang durende energie-aanbodschok. Met graduele renteverhogingen probeert de centrale bank mogelijke tweede-ronde-effecten voor te zijn en tegelijk de economie zoveel mogelijk te ontzien. De Fed in de VS trekt de beleidsrente op vanuit een positie van economische sterkte. Het debat in de markt gaat sinds vorige week over sneller (bv. rug-aan-rugverhogingen) of, dankzij Fed-bestuurder Waller, groter (50 bpn ipv reguliere 25 bpn). Hier en daar klinkt de roep naar het minstens terugdraaien van de drie verlagingen die de Fed eind 2025 vanuit het voorzorgsprincipe doorvoerde. Zuiver op basis van de cijfers is daar geen speld tussen te brengen: de groei versnelt ipv vertraagt zoals eind 2025, de werkloosheidsgraad is lager en inflatie hoger. De notulen van de vorige beleidsvergadering (oktober) leveren deze week misschien meer inzicht. Amerikaanse geldmarkten herpositioneerden zich in ieder geval pijlsnel van +/- twee bijkomende renteverhogingen richting 3 à 4 momenteel. De Amerikaanse tweejaarsrente kwam vorige week op een slordige 7 bpn van de meerjarige top van september net beneden 5%.
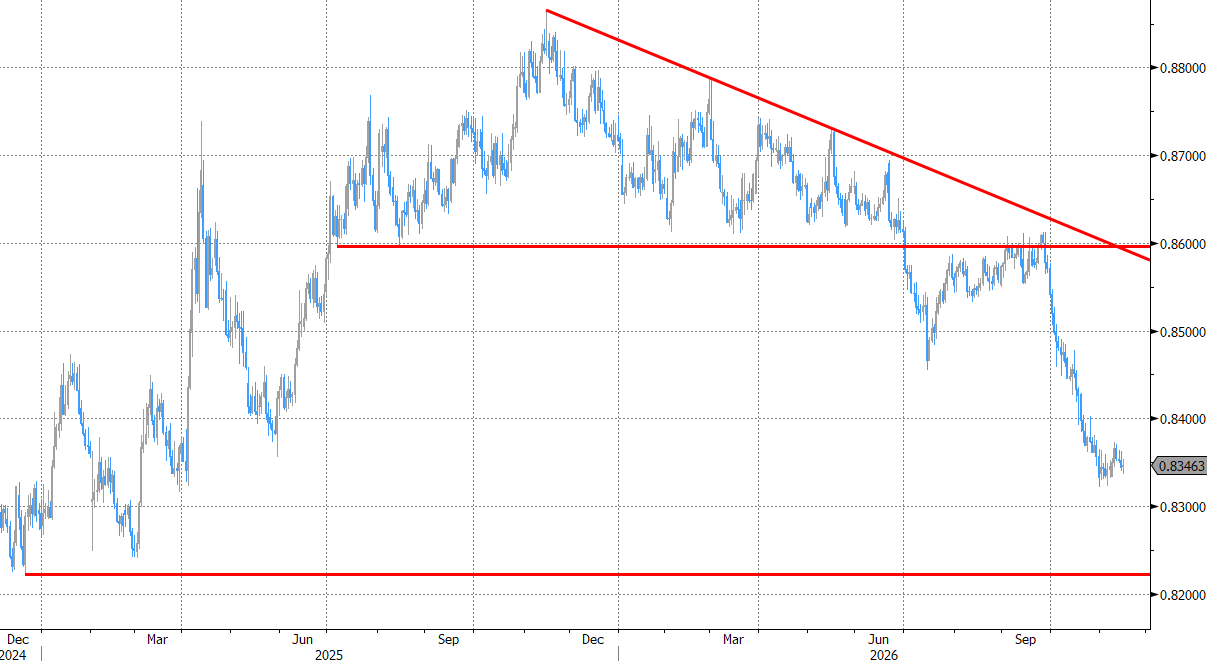
De euro krijgt in november voorlopig wel wat respijt van de Britse munt. EUR/GBP moddert sinds begin deze maand aan in de buurt van 0.835 na een lange lijdensweg in oktober die startte aan 0.86. Op het jaardal van 0.832 na liggen er technisch gezien weinig noemenswaardige hordes op de terugkeer tot 0.82222 (dec24 dieptepunt). Het pond kreeg eerder deze maand bijkomende rentesteun van de Bank of England. De markt rekent op (veel) meer en verdisconteert op dit moment bijna vier extra renteverhogingen. De Britse economische kalender bezit potentieel deze week om dat dieper te verankeren. Het arbeidsmarktrapport morgen krijgt opvolging door inflatiecijfers op woensdag. Daarna gaat alle aandacht naar de Brits-Europese top vrijdag. Premier Burnham maakt er geen geheim van: hij wil (minstens) hechtere relaties met de EU. In dat kader mikt de eerste minister aanstaande vrijdag op een aantal kleinere succesjes. Vooral de symboliek in de toenadering één decennium na het brexitreferendum is belangrijk. Dat is het pond niet ontgaan.
EUR/GBP: breekt deze week de impasse?