

Meest recente Economisch Vooruitzichten voor Centraal- en Oost-Europa
Tsjechische groei blijft stabiel terwijl inflatierisico's stijgen
Volgens de voorlopige raming groeide het Tsjechische reële bbp in het derde kwartaal van 2026 met 1,6% op jaarbasis, wat nauw aansluit bij onze groeiprognose van 1,8% voor het volledige jaar. Hoewel de details nog niet beschikbaar zijn, is er weinig twijfel dat de groei nog altijd door de private consumptie wordt gedreven. Die wordt ondersteund door een veerkrachtige arbeidsmarkt, met onder meer een aangehouden lage werkloosheidsgraad (3,1% in september). De krappe arbeidsmarkt blijft opwaartse druk op de lonen uitoefenen, wat een inflatierisico creëert. De Tsjechische kleinhandelsverkopen blijven robuust, ook al toonden de laatste conjunctuuronderzoeken aan dat het consumentenvertrouwen licht afnam tot 104,3 punten als gevolg van een meer voorzichtig vooruitzicht van de huishoudens inzake hun financiële situatie.
De Tsjechische centrale bank (CNB) verhoogde haar belangrijke tweeweekse repo-rente in november met 25 basispunten tot 4%. Hoewel de inflatie in oktober licht daalde tot 2,4% op jaarbasis (komende van 2,5% de maand ervoor), wijst de centrale bank er in haar jongste Macro-economische Prognose op dat de renteverhoging vooral moet worden gezien als een proactieve maatregel om de inflatieverwachtingen te verankeren. De verhoging was breed verwacht, aangezien er wordt uitgegaan van een aanzienlijke toename van de energie-inflatie in de eerste maanden van 2027 (wij voorspellen een dubbelcijferige prijsstijging voor zowel gas als elektriciteit). Bovendien zullen de voedingsprijzen (vooral die voor zuivelproducten en vlees) na de scherpe daling van dit jaar opnieuw stijgen. Hoe sterk de algemene inflatie uiteindelijk zal oplopen, hangt vooral af van het toekomstig verloop van de aardgasprijzen. Mochten die nog verder stijgen, dan zou de gemiddelde inflatie volgend jaar kunnen oplopen tot wel 4%, met een strakker monetair beleid als gevolg. Voorlopig verwachten we evenwel in ons basisscenario dat de gemiddelde jaarinflatie volgend jaar op 3,6% zal uitkomen. Voor de reële bbp-groei gaan we voor 2027 uit van een iets hoger cijfer dan dat voor dit jaar (+2,2% tegenover +1,8%). In zo'n scenario is een stabiele rente waarschijnlijk, vooral als de voorlopig nog hardnekkige kerninflatie geleidelijk afneemt in lijn met onze verwachtingen.
Budgettaire consolidatie ondersteunt euro-ambities van Hongarije
Hongarije ging de herfst in met gemengde macro-economische cijfers. De reële bbp-groei in het derde kwartaal stelde teleur met 1,5% op jaarbasis, geremd door de landbouwactiviteit als gevolg van de zomerdroogte. De industrie en de gezinsconsumptie boden evenwel steun. Wij verwachten een lichte verbetering in het vierde kwartaal, waardoor de reële bbp-groei voor heel 2026 naar raming op 1,7% zal uitkomen. Onze groeiprognose voor 2027 ligt met een realistischere 2,2% iets onder de overheidsdoelstelling van 2,4%. De externe positie blijft een lichtpunt in de Hongaarse economie, met een overschot op de lopende rekening van de betalingsbalans en een gunstige netto financieringspositie.
De inflatie bleef in oktober met 2,0% op jaarbasis laag naar historische maatstaven. Maand-op-maand stegen de prijzen evenwel met een niet te verwaarlozen 0,4%, grotendeels als gevolg van hogere motorbrandstofkosten. Verder valt op te merken dat de diensteninflatie op 5,2% bleef. Dat blijft een aandachtspunt, samen met de in 2027 op til staande loononderhandelingen. De Hongaarse centrale bank (MNB) handhaafde haar beleidsrente op 5,5%. Hoewel de algemene inflatie de doelstelling nadert, rechtvaardigen de hardnekkige diensteninflatie en externe onzekerheden (vooral de hoge wereldwijde energieprijzen) een afwachtende houding. Wij gaan ervan uit dat er dit jaar geen nieuwe renteverlaging komt. In 2027 kan de beleidsversoepeling worden hervat op voorwaarde dat de omstandigheden verbeteren. Dat zou de beleidsrente dan tegen het einde van 2027 op 5,0% brengen.
Op budgettair vlak houdt de begroting van premier Magyar voor 2027 een aanzienlijke consolidatie in. De doelstelling is om het overheidstekort te verlagen van naar schatting 7,5% van het bbp in 2026 tot 4,9% in 2027. Om dit doel te bereiken, zijn robuuste budgettaire ingrepen voorgesteld, waaronder een uitgavenvermindering van 1.500 miljard HUF alsook de uitfasering van eerdere uitgaven van vóór de verkiezingen en de invoering van een nieuwe vermogensbelasting voor bedrijven. In plaats van op het sentiment te wegen, werd de sterke ruk naar budgettaire discipline door de internationale markten verwelkomd. Beleggers reageerden positief op het besparingsplan en het nieuw uitgezette pad richting de invoering van de euro. Door het versterkt vertrouwen daalde ook de rente op Hongaarse overheidsobligaties en verstevigde de forint ten opzichte van de euro.
Risico's nemen toe, maar Bulgaarse groei blijft solide
De incidenten met schepen in de westelijke Zwarte Zee hielden aan, wat leidde tot hogere oorlogsrisicoverzekeringskosten en vrachttarieven. Hoewel er momenteel weinig indicatie is van een substantiële daling van de activiteiten in de belangrijkste havens van Bulgarije, vormt deze ontwikkeling via hogere transport-, verzekerings- en invoerkosten een opwaarts risico voor de inflatie.
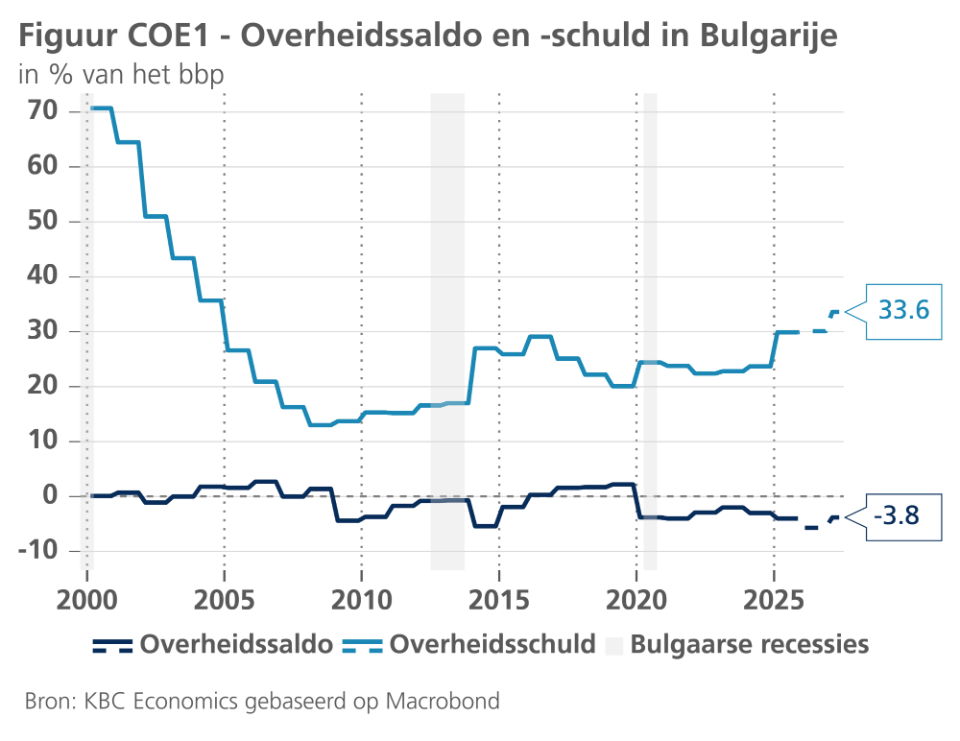
De Bulgaarse regering presenteerde op 5 november de begroting voor 2027. Het vormde de start voor een parlementair debat dat voorafgaat aan een verwachte stemming in december. De begroting bevestigt de voorkeur van de overheid voor een geleidelijke in plaats van agressieve budgettaire consolidatie. Bijgevolg zal het begrotingsbeleid de economische groei in 2027 waarschijnlijk ondersteunen. Er blijven anderzijds wel vragen over de snelheid en geloofwaardigheid waarmee het overheidstekort onder de buitensporigetekortprocedure wordt verminderd. Wij gaan ervan uit dat de Bulgaarse overheidsschuld zal oplopen van 30,1% van het bbp in 2026 tot 33,6% in 2027, maar dat het overheidstekort wordt teruggedrongen van -5,7% van het bbp naar -3,8% (zie figuur COE1).
De Bulgaarse HICP-inflatie steeg in oktober tot 5,9%, komende van 5,7% een maand eerder. De opsprong weerspiegelt sterke prijsstijgingen inzake 'kleding en schoenen', 'recreatie, sport en cultuur' en 'onderwijsdiensten'. Het recente cijfer heeft geen invloed op onze inflatieprognoses. Wij verwachten dat de jaargemiddelde inflatie zal uitkomen op 5,0% in 2026 en 3,8% in 2027. De eerste raming voor de groei in het derde kwartaal van 2026 bedroeg 0,6%, wat erop duidt dat de Bulgaarse economische groei erg solide blijft. We handhaven bijgevolg onze bbp-groeiprognose van 2,6% voor 2026 en 2,4% voor 2027.
Vertrouwen herstelt in Slowakije maar budgettaire risico's nemen toe
Ondanks interne strijd binnen zijn regeringscoalitie, verkreeg Robert Fico de afgelopen maand parlementaire goedkeuring voor de begroting van 2027. Het finale begrotingsrapport liet evenwel de plannen voor verdere budgettaire consolidatie grotendeels varen. Dat maakt dat de Slowaakse overheidsfinanciën op een aanhoudend zwak pad blijven. Wij voorspellen dat het overheidstekort in 2027 hoog zal blijven op 5,5% van het bbp en dat de overheidsschuld zal oplopen tot 65% van het bbp.
Steunmaatregelen van de overheid hadden een zichtbare impact op de inflatiecijfers. Een tariefverlaging voor het openbaar spoor- en busvervoer droeg bij aan lagere transportkosten, wat de stijging van de brandstofprijzen enigszins compenseerde. De HICP-inflatie vertraagde in oktober tot 2,9%, het laagste cijfer in bijna twee jaar. Tegelijk registreerden de voedingsprijzen hun eerste maand-op-maandstijging na een reeks van prijsdalingen. Hoewel de voedingsprijsinflatie op jaarbasis negatief bleef, suggereert dit dat de periode van voedingsprijsdeflatie mogelijk een dieptepunt heeft bereikt,. Wij ramen de gemiddelde HICP-inflatie voor 2026 op 3,8% en gaan uit van een bescheiden daling tot 3,6% in 2027.
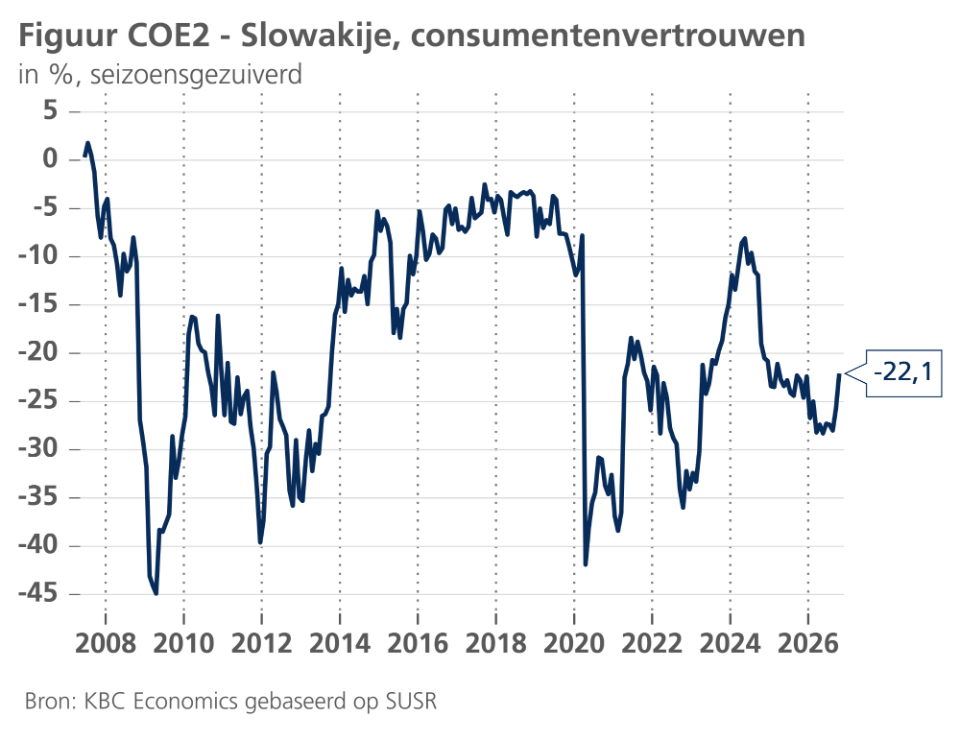
De Slowaakse economie ging het laatste kwartaal van 2026 in met betere vertrouwensindicatoren en afnemende inflatiezorgen. Enquêtes inzake zowel het ondernemers- als het consumentenvertrouwen toonden in oktober een duidelijke verbetering. Het consumentenvertrouwen herstelde na zwakkere cijfers in de late zomer en steeg in oktober tot het hoogste niveau sinds maart 2025 (zie figuur COE2). De versterking van de bredere economische sentimentsindicator was breed gedragen door zowel de diensten, de industrie als de bouw. Het verbeterde sentiment volgt op een zwak derde kwartaal, waarin het reëel bbp slechts met 0,06% groeide (kwartaal-op-kwartaal). Volgens de eerste raming waren de gezinsconsumptie en de investeringen de belangrijkste factoren die de economische groei nog net positief hielden. Wij ramen de reële bbp-groei voor heel 2026 op 0,7%. Ook de Europese Commissie gaat er in haar recente herfstprognose van uit dat de Slowaakse groei gematigd blijft op 0,8%, wat de weerspiegeling is van de begrotingsconsolidatie, hoge energiekosten en een zwakke externe vraag. Wij voorspellen dat de groei zich in 2027 beperkt zal herstellen tot 1,2%. Aanhoudende energieprijsdruk en de sterke afhankelijkheid van Slowakije van de Europese industriële vraag, in het bijzonder uit Duitsland, blijven belangrijke neerwaartse risico's voor dit vooruitzicht.
Polen: renteverhoging blijft in zicht
In Polen verloor de economische groei wat vaart in het derde kwartaal van 2026. Het reële bbp groeide er met 3,5% (jaar-op-jaar), komende van 4,1% in het tweede kwartaal en iets lager dan verwacht. Met een kwartaal-op-kwartaalgroei van 0,8% blijft Polen evenwel een van de snelst groeiende economieën in de regio. Die groei wordt ondersteund door een veerkrachtige vraag van de huishoudens, een krappe arbeidsmarkt en de instroom van EU-middelen. Wij ramen de gemiddelde bbp-groei in 2026 op 3,6% en zien die in 2027 afnemen tot 3,0%.
De Poolse centrale bank (NBP) liet haar beleidsrente ongewijzigd op 3,75%, in lijn van de verwachtingen. De inflatie vertraagde in oktober van 4,1% tot 3,5%, grotendeels dankzij een overheidsprogramma gericht op een verlaging van de brandstofprijzen om zo de inflatie weer tot de bovengrens van de tolerantieband van de centrale bank te brengen. Ondanks de recente verlaagde prijsdruk wijzen de nieuwste NBP-prognoses op aanhoudende inflatierisico's. Daarbij blijft de inflatie in 2027 naar verwachting binnen een range van 3,1-5,3% onder een ongewijzigd rentepad, wat de beperkte ruimte voor een soepeler monetair beleid onderstreept.
De inflatiezorgen werden gedeeld door gouverneur Adam Glapiński tijdens de persconferentie in november. Hoewel hij aangaf dat een renteverhoging in december eerder onwaarschijnlijk blijft, erkende hij dat de inflatierisico's sinds de vorige bijeenkomst zijn toegenomen en suggereerde hij dat het debat inzake het beleid zich naar begin 2027 verschuift. Dit sluit grotendeels aan bij ons basisscenario. Dat voorziet ten minste één renteverhoging van 25 basispunten in het eerste kwartaal van volgend jaar. We gaan ervan uit dat de gemiddelde HICP-inflatie in 2026 3,2% zal bedragen en in 2027 zal versnellen tot 3,5%.
Voor de zloty bood de persconferentie evenwel weinig steun. Glapiński herhaalde dat de verzwakking van de Poolse munt geen punt van zorg is voor de NBP en dat de centrale bank geen mening heeft over het "passend" niveau van de wisselkoers. In combinatie met een geleidelijke monetaire verkrapping en een kleiner wordend renteverschil ten opzichte van de ECB en mogelijk de Fed, blijft de zloty kwetsbaar. Wij verwachten dat de EUR/PLN-koers tegen het einde van dit jaar 4,43 zal bereiken, om vervolgens tegen het einde van Q3 2027 verder te verzwakken tot 4,50.