

Perspectives économiques pour l' Europe centrale et orientale
Hongrie : la MNB renforce ses ambitions en matière d'inflation
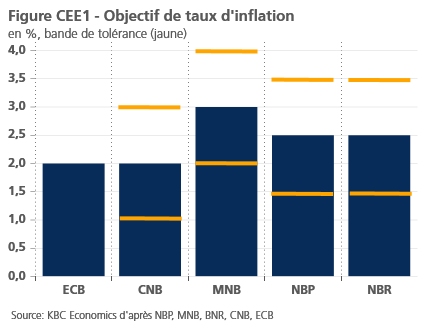
La banque centrale hongroise, la Magyar Nemzeti Bank (MNB), a abaissé son objectif d'inflation de 3,0% à 2,5%, avec effet à partir de 2028, tout en conservant sa bande de tolérance de ±1 point de pourcentage. Ce délai de mise en œuvre doit permettre aux ménages et aux entreprises d'ajuster progressivement leurs anticipations d'inflation. Cette décision s'inscrit étroitement dans l'ambition de la Hongrie de satisfaire aux critères de Maastricht et de se rapprocher d'une éventuelle adoption de l'euro aux alentours de 2030.
En rapprochant son objectif d'inflation de celui de la Banque centrale européenne (BCE), fixé à 2% (voir figure CEE1), la MNB envoie un signal fort de son engagement en faveur de la stabilité des prix et d'un taux de change plus stable. En outre, elle a annoncé qu'à partir de 2027, le calendrier de ses réunions de politique monétaire sera davantage aligné sur celui de la BCE.
La MNB reconnaît toutefois que l'atteinte d'une inflation plus faible pourrait temporairement peser sur la croissance économique, dans la mesure où elle pourrait nécessiter une politique monétaire plus restrictive et des taux d'intérêt réels plus élevés. Le succès de ce nouvel objectif dépendra largement de la manière dont les entreprises et les ménages l'intégreront dans leurs négociations salariales, leurs décisions de fixation des prix et leur planification à long terme.
Comme attendu, la banque centrale a maintenu son taux directeur à 5,5% lors de sa réunion d'octobre. Nous anticipons que ce taux restera inchangé jusqu'à la fin de 2026. Un nouveau cycle d'assouplissement monétaire ne devrait débuter qu'une fois qu'il apparaîtra clairement que l'objectif d'inflation de 2,5% peut être atteint. Dans ce scénario, le taux directeur pourrait revenir vers 4,5% d'ici la fin de 2027.
L'inflation mesurée par l'IPCH en Hongrie s'est établie à 1,56% en rythme annuel, un chiffre inférieur tant aux attentes du marché qu'à nos propres prévisions. Cette surprise à la baisse provient principalement des prix alimentaires, qui n'ont enregistré aucune progression mensuelle malgré la hausse des prix à la production, l'amélioration des anticipations de prix et l'augmentation des prix agricoles à la sortie des exploitations. Les prix des carburants ont augmenté de 1,71% sur un mois, soit également moins que ce que nous anticipions. Dans le même temps, l'inflation des services a évolué globalement en ligne avec les attentes, retrouvant une dynamique plus normale après les chiffres plus élevés observés durant l'été. Bien que les anticipations de prix dans le secteur des services aient de nouveau progressé en septembre, elles demeurent à des niveaux relativement faibles.Du côté des biens, nous ne pensons pas que la faiblesse, voire la baisse, des prix observée cet été pour les biens durables et l'habillement se prolongera. Plusieurs facteurs devraient en effet exercer des pressions haussières : la remontée des prix à la production, l'amélioration des anticipations de prix ainsi que la dépréciation du forint par rapport à ses niveaux de juin. Nous maintenons dès lors notre prévision d'inflation moyenne annuelle harmonisée à 2,2% en 2026 et 3,3% en 2027, des chiffres inchangés par rapport à nos estimations précédentes.
Sur le plan budgétaire, le Fonds monétaire international a récemment averti que le déficit public hongrois devrait rester élevé, entre 7% et 7,5% du PIB en 2026, un niveau largement cohérent avec notre propre scénario. Nous anticipons ensuite une réduction du déficit à 5,0% du PIB en 2027, un résultat proche de l'objectif de 4,9% du PIB évoqué cette semaine par le Premier ministre hongrois. En ce qui concerne l'activité économique, nous maintenons notre prévision de croissance du PIB à 1,8% en 2026 et anticipons une accélération de la croissance à 2,4% en 2027.
République tchèque : l'inflation rebondit tandis que la CNB maintient une pause restrictive
En République tchèque, les pressions inflationnistes montrent également des signes de réaccélération, interrompant la dynamique de désinflation observée ces derniers mois. Le taux d'inflation annuel a atteint 2,5% en septembre 2026, son niveau le plus élevé depuis cinq mois, contre 1,9% en août. Cette hausse s'explique principalement par l'augmentation des coûts de transport et par un ralentissement de la baisse des prix alimentaires. Malgré cette remontée, l'inflation reste dans la moitié supérieure de la bande de tolérance de la banque centrale tchèque.
Lors de sa réunion de fin septembre, le conseil de la Czech National Bank (CNB) a voté à l'unanimité le maintien du taux repo à deux semaines à 3,75%, prolongeant ainsi sa pause monétaire. Les responsables de la banque centrale ont conservé un ton prudent mais restrictif, mettant en avant les risques haussiers liés aux marchés des matières premières, à la hausse des rendements mondiaux et à la persistance de l'inflation des services. La CNB continue de signaler que les taux resteront élevés plus longtemps et de nombreux acteurs de marché, dont nous-mêmes, anticipent une hausse supplémentaire de 25 points de base en novembre.
Bulgarie : les tensions en mer Noire ont, pour l'instant, un impact économique limité
Un jour après l'attaque d'un navire cargo au large des côtes roumaines, deux navires marchands auraient également été touchés au large des côtes bulgares. À ce stade, l'impact macroéconomique direct de ces incidents demeure limité pour la Bulgarie. Toutefois, si les tensions en mer Noire devaient perdurer, elles pourraient entraîner une hausse des primes d'assurance contre les risques de guerre, une augmentation des coûts de transport ainsi qu'une réorientation des flux commerciaux maritimes, ce qui pèserait sur la compétitivité des ports de la mer Noire. Le secteur touristique pourrait également en souffrir si les préoccupations sécuritaires venaient à décourager une partie des visiteurs.
Pour l'instant, nous estimons néanmoins que l'économie bulgare restera résiliente, avec une croissance moyenne attendue de 2,6% en 2026 et de 2,4% en 2027. Les prix de l'immobilier continuent de surprendre à la hausse Depuis l'adoption de l'euro, la progression des prix de l'immobilier en Bulgarie continue de dépasser les attentes. Après une hausse de 6,2% au premier trimestre 2026 par rapport au trimestre précédent, les prix des logements ont encore augmenté de 4,5% au deuxième trimestre 2026 (voir figure CEE2).
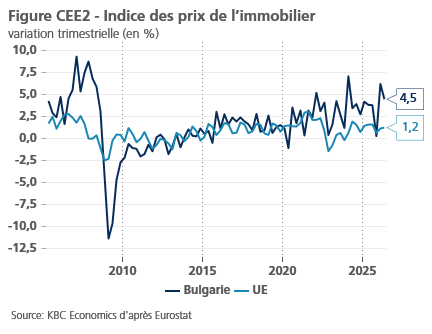
Compte tenu de cette dynamique particulièrement forte, nous relevons notre prévision de croissance moyenne annuelle nominale des prix de l'immobilier à 11% en 2026. Pour 2027, nous anticipons encore une progression robuste de 6,5%. L'inflation harmonisée (IPCH) en Bulgarie est passée de 5,1% en août à 5,6% en septembre. Sur une base mensuelle, les prix ont toutefois diminué de 0,1%, un recul qui s'explique principalement par des facteurs saisonniers, notamment la baisse des prix des services liés au tourisme à la fin de la saison estivale.L'inflation des services demeure néanmoins une source importante de préoccupation. Elle a accéléré de 7,2% à 7,6% en rythme annuel entre août et septembre.Dans ce contexte, nous prévoyons une inflation moyenne de 5,0% en 2026, avant un ralentissement progressif à 3,8% en 2027.
Roumanie : le leu reste un baromètre du risque politique
La perspective de la formation d'un gouvernement fonctionnel a récemment apporté un certain soutien aux actifs roumains. Les coûts d'emprunt publics se sont repliés, la Bourse de Bucarest a progressé et le leu s'est légèrement apprécié. Malgré cela, le taux de change EUR/RON demeure supérieur à 5,30, soit nettement au-dessus de ses niveaux d'avant-crise, ce qui indique que les investisseurs continuent d'exiger une prime de risque politique et budgétaire importante.Même si le risque d'élections anticipées s'est réduit, des interrogations subsistent quant à la stabilité de la nouvelle majorité gouvernementale. Le gouvernement dépendra du soutien parlementaire de partis qui ont choisi de ne pas participer directement à l'exécutif. Dans le même temps, des mesures budgétaires difficiles devront être mises en œuvre dans un contexte de croissance économique très faible.
Nous anticipons ainsi une contraction du PIB de 0,5% en 2026, suivie d'un rebond à 2,2% en 2027. Dans ce contexte, nous continuons de prévoir un affaiblissement graduel du leu, avec un cours d'environ 5,33 EUR/RON au quatrième trimestre 2026 et 5,37 EUR/RON au quatrième trimestre 2027. Malgré les turbulences politiques, l'agence de notation S&P Global Ratings a maintenu la note souveraine de la Roumanie à BBB-/A-3 avec perspective négative, préservant ainsi son statut de catégorie investissement. Après plusieurs mois de ralentissement principalement imputables à des effets de base favorables, la remontée récente des prix de l'énergie a fait passer l'inflation harmonisée de 6,3% à 6,5% en septembre. Nous prévoyons désormais une inflation moyenne annuelle de 8,2% en 2026, avant un ralentissement marqué à 4,3% en 2027. Lors de sa réunion d'octobre, la Banque nationale de Roumanie a maintenu son taux directeur à 6,50%. Tout en reconnaissant la poursuite générale de la désinflation, elle a souligné les risques haussiers liés aux tensions géopolitiques au Moyen-Orient, aux prix élevés de l'énergie, aux pressions sur le taux de change et à la forte progression des salaires. Dans ce contexte, nous anticipons une dernière hausse de taux avant la fin de l'année, portant le taux directeur à 6,75%, niveau auquel il devrait rester durant toute l'année 2027.
Pologne : confrontation politique, dégradation de la note souveraine et déficit budgétaire persistant
La Pologne est confrontée à d'importants défis budgétaires. En septembre, l'agence de notation Moody's a abaissé la note souveraine de la Pologne de A2 à A3. L'agence a justifié sa décision par la persistance de déficits budgétaires élevés, l'augmentation de la dette publique et de son coût de financement, ainsi que par un affaiblissement de l'efficacité de la politique budgétaire. Les contraintes politiques, notamment les tensions entre le gouvernement et le président de la République ainsi que l'approche des élections législatives de 2027, compliquent davantage les efforts de consolidation budgétaire. Cette dégradation rapproche désormais l'évaluation de Moody's de celles de Fitch et de S&P, qui attribuent toutes deux à la Pologne une note de A-.
Le projet de budget pour 2027 n'apporte guère d'indications sur un assainissement budgétaire à court terme. Le déficit public est attendu à 7,1% du PIB, soit un niveau inchangé par rapport à 2026 et sensiblement supérieur à la trajectoire de consolidation précédemment annoncée par le gouvernement. Le déficit du budget fédéral atteindrait le niveau record de 281,2 milliards de zlotys, tandis que les dépenses de défense représenteraient 4,5% du PIB. Les charges d'intérêts sur la dette publique devraient quant à elles atteindre 107 milliards de zlotys.
L'inflation est récemment repartie à la hausse, principalement sous l'effet de l'augmentation des prix de l'énergie et des carburants. L'inflation mesurée par l'indice des prix à la consommation est passée de 3,4% à 4,1% en septembre, atteignant son niveau le plus élevé depuis juin 2025. Dans le même temps, les prix liés au transport ont augmenté de 17,9% en rythme annuel.
Afin de soulager les ménages et les entreprises, le gouvernement a réduit la TVA sur les carburants de 23% à 8%, abaissé les droits d'accise et réintroduit des plafonds sur les prix de vente des carburants jusqu'à la fin de l'année 2026. Ces mesures devraient avoir un effet désinflationniste quasi immédiat. Les seules réductions de taxes sur les carburants pourraient diminuer l'inflation globale de plus de 0,5 point de pourcentage.
Dans ce contexte, nous avons légèrement révisé nos perspectives d'inflation. Nous prévoyons désormais une inflation annuelle moyenne harmonisée de 3,2% en 2026, soit un niveau légèrement inférieur à notre prévision précédente. En revanche, pour 2027, nous anticipons une remontée à 3,7%, contre 3,0% dans notre scénario antérieur.
La Banque nationale de Pologne (NBP) a maintenu son taux directeur à 3,75% en octobre, marquant ainsi sa sixième réunion consécutive sans modification des taux. Cette décision reflète les incertitudes persistantes liées au conflit au Moyen-Orient ainsi que les tensions inflationnistes toujours présentes.
Toutefois, le gouverneur de la banque centrale, Adam Glapiński, a indiqué qu'il ne s'attendait pas à une hausse des taux lors de la réunion de novembre. Selon lui, le Conseil de politique monétaire ne dispose pas encore de preuves suffisantes indiquant que la hausse des prix du pétrole et du gaz se transmet à l'ensemble de l'économie. Il considère que le retour de l'inflation vers 4% s'explique essentiellement par l'augmentation du prix des carburants. À ses yeux, la question déterminante sera le contenu des nouvelles projections d'inflation que la banque centrale publiera en novembre et, en particulier, l'existence éventuelle d'effets de second tour liés à la hausse des prix de l'énergie.
Nous estimons dès lors qu'une hausse des taux en novembre est devenue moins probable. Néanmoins, la révision à la hausse de nos prévisions d'inflation suggère que le prochain mouvement de politique monétaire devrait être un relèvement des taux. La principale incertitude concerne désormais son calendrier et son ampleur. Nous anticipons actuellement une hausse de 25 points de base, portant le taux directeur à 4,00%, soit en décembre 2026, soit au cours du premier trimestre de l'année suivante. La NBP pourrait ensuite maintenir ce niveau de taux tout au long de l'année 2027.