
De woningmarkt in de drie Belgische gewesten vergeleken
Content table:
- 1. Regionale prijsontwikkeling 1973-2026
- 2. Waardering regionale woningmarkten
- 3. Andere kwetsbaarheden regionale woningmarkten
Lees de publicatie hieronder of klik hier om de pdf te openen.
Een woning was de voorbije halve eeuw in Brussel meestal iets duurder dan in Vlaanderen en steeds het goedkoopst in Wallonië. Over die lange periode bekeken kenden de woningprijzen in de drie gewesten een vrij homogeen verloop. Dat wijst erop dat er een belangrijke gemeenschappelijke component in het regionale prijsverloop vervat lag. Het betreft vooral het renteverloop en de werking van de hypotheekmarkt, met een gunstige woonfiscaliteit die de gewesten tot voor enkele jaren een tijdlang gemeenschappelijk hadden in de vorm van de woonbonus. De aanwezige regionale verschillen inzake woningprijsontwikkeling kunnen worden verklaard door prijsdeterminanten waarvan het verloop en de mate waarin zij een prijseffect uitoefenden verschilden tussen de gewesten. Meer bepaald zijn dat het inkomen van de huishoudens en de demografie weerspiegeld door het aantal huishoudens. De recente gewestelijke hervormingen van de woonfiscaliteit die volgden op de afschaffing van de woonbonus hadden een minder duidelijk effect op de regionale woningprijzen. Een uitzondering is de forse verlaging van de registratierechten in Wallonië begin 2025, die er dat jaar wel voor een prijsopdrijvend effect zorgde.
Een econometrische analyse wijst uit dat de woningmarkt in de drie gewesten in 2025 vrij correct was gewaardeerd. Naast het al dan niet overgewaardeerd zijn, hangt de kwetsbaarheid van de regionale woningmarkten ook af van de mate waarin zij evolueren richting een woningtekort dan wel een overaanbod. Het aantal wooneenheden neemt in de drie gewesten al langere tijd sterker toe dan het aantal huishoudens. In Wallonië nam de verhouding tussen beide het sterkst toe. In Vlaanderen topte de toename ervan sinds de pandemie wel af en in Brussel viel de verhouding recent zelfs wat terug, terwijl zij in Wallonië aanhield. Dat er meer woningen dan huishoudens bijkwamen, hoeft niet noodzakelijk zorgen te baren inzake dreigend overaanbod. De ontwikkeling weerspiegelt namelijk deels het wegwerken van lokale woningkrapte alsook het toegenomen aantal niet-gezinswoningen, waaronder vooral tweedeverblijven en studentenkamers. Ook de mate waarin huishoudens in de gewesten schulden moeten aangaan om een woning te verwerven, kan ten slotte een risico vormen voor de woningmarkt. In vergelijking met de beide andere gewesten moeten huishoudens in Vlaanderen verhoudingsgewijs minder lenen. Ook de achterstallige kredieten liggen in Vlaanderen lager. Meer huishoudens hebben er wel een hypotheeklening lopen, maar dat komt door het hoger eigenwoningbezit in dat gewest.
De meeste macro-economische analyses van de Belgische woningmarkt richten zich op de ontwikkelingen voor het land als geheel. In dit KBC-onderzoeksrapport gaat de aandacht naar de woningmarkten op het niveau van de drie gewesten (Vlaanderen, Wallonië en Brussel). In een eerste sectie bespreken we de relatieve regionale woningprijsontwikkeling tijdens de voorbije halve eeuw (1973-2026), met specifieke aandacht voor het meer recente prijsverloop. In de tweede sectie becijferen we een aantal waarderingsmaatstaven van de regionale woningmarkten. Naast klassieke maatstaven van onder- of overwaardering, betreft het ook een meer omvattende econometrische benadering. In de derde sectie bekijken we enkele andere mogelijke kwetsbaarheden van de regionale woningmarkten. Meer bepaald onderzoeken we of de markten evolueren in de richting van het ontstaan van een woningtekort dan wel -overaanbod, alsook de mate waarin huishoudens in de drie gewesten schulden zijn moeten aangaan om een woning te kunnen verwerven.
1. Regionale prijsontwikkeling 1973-2026
Gewestelijke verschillen ontleed
Voor de illustratie van de gewestelijke verschillen inzake woningprijsontwikkeling gebruiken we cijfers van STATBEL (het statistiekbureau van de Belgische overheid). Die zijn gebaseerd op de verkoopakten die werden verleden bij de notaris en zijn geregistreerd door het Kadaster. Aangezien nagenoeg alle transacties worden meegenomen, gaat het om de meest betrouwbare vastgoedcijfers. Bovendien zijn lange tijdreeksen beschikbaar die een analyse over een langere periode mogelijk maken. Er wordt wel enkel rekening gehouden met de verkopen van bestaande woningen (de secundaire markt) omdat de databank van het Kadaster niet toelaat om een correct beeld te scheppen over de totale verkoop van nieuwbouw. STATBEL publiceert de woningprijscijfers volgens woningtype.1 Om zicht te krijgen op het prijsverloop voor de hele regionale woningmarkt berekenen we zelf voor elk gewest de transactiegewogen mediaanprijs in euro over de verschillende woningtypes..2 De mediaanprijs is een geschiktere maatstaf dan de gemiddelde prijs omdat die niet door extreme waarden wordt beïnvloed.
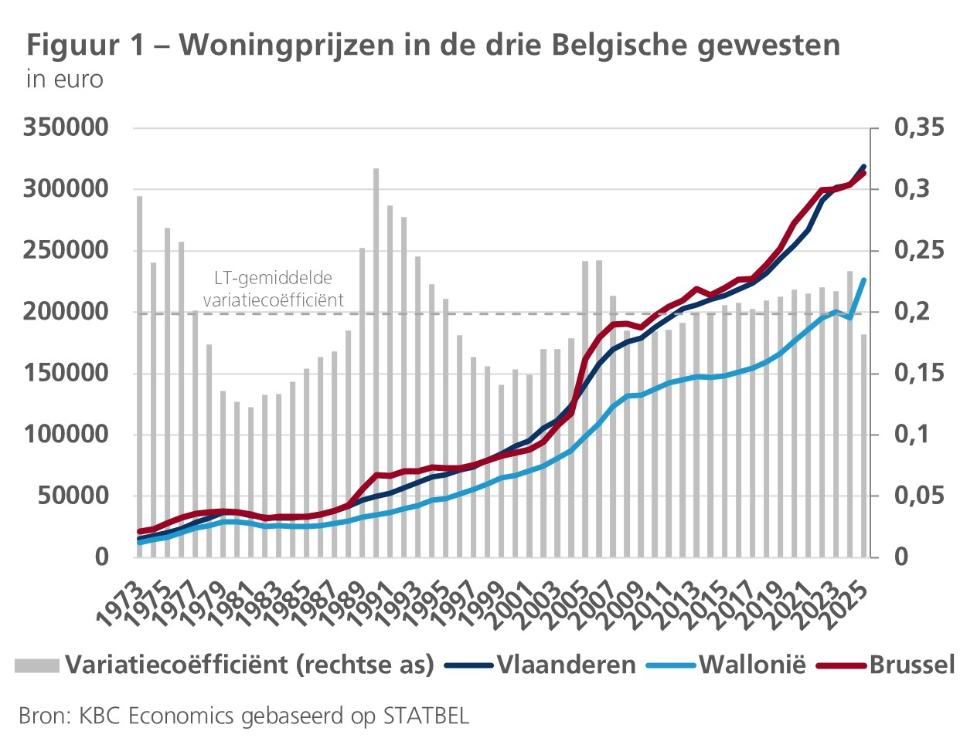
Figuur 1 toont dat er de voorbije halve eeuw altijd consistente niveauverschillen van de nominale woningprijzen hebben bestaan tussen de drie gewesten. Een woning was sinds 1973 in Brussel vaak (maar niet altijd) iets duurder dan in Vlaanderen en steeds het goedkoopst in Wallonië. In 2025 (het laatst beschikbare jaarcijfer) lag de mediaanprijs van verkochte woningen in Brussel iets lager (1,7%) en in Wallonië beduidend lager (29,1%) dan in Vlaanderen. De jongste jaren lag de variatiecoëfficiënt (een statistische maatstaf voor de relatieve spreiding van de regionale prijzen) in de buurt van zijn langjarig gemiddelde. Uitschieters in de spreiding van de prijzen in de periode 1973-2025 waren vooral toe te schrijven aan Brussel. In dat gewest was het prijsverloop volatieler dan in Vlaanderen en Wallonië. Dat komt door het stadse karakter van Brussel en zijn beperktere omvang in vergelijking met de twee andere gewesten. De verschillen inzake gemiddelde jaarstijging van de woningprijzen bleven over de langere periode bekeken al bij al beperkt. De gemiddelde jaarlijkse stijging was over heel 1973-2025 het sterkst in Vlaanderen (+6,1%), gevolgd door Wallonië (+5,9%) en Brussel (+5,6%). Over de meer recente decennia (2001-2025) bedroegen die regionale percentages respectievelijk 5,2%, 5,1% en 5,6%.
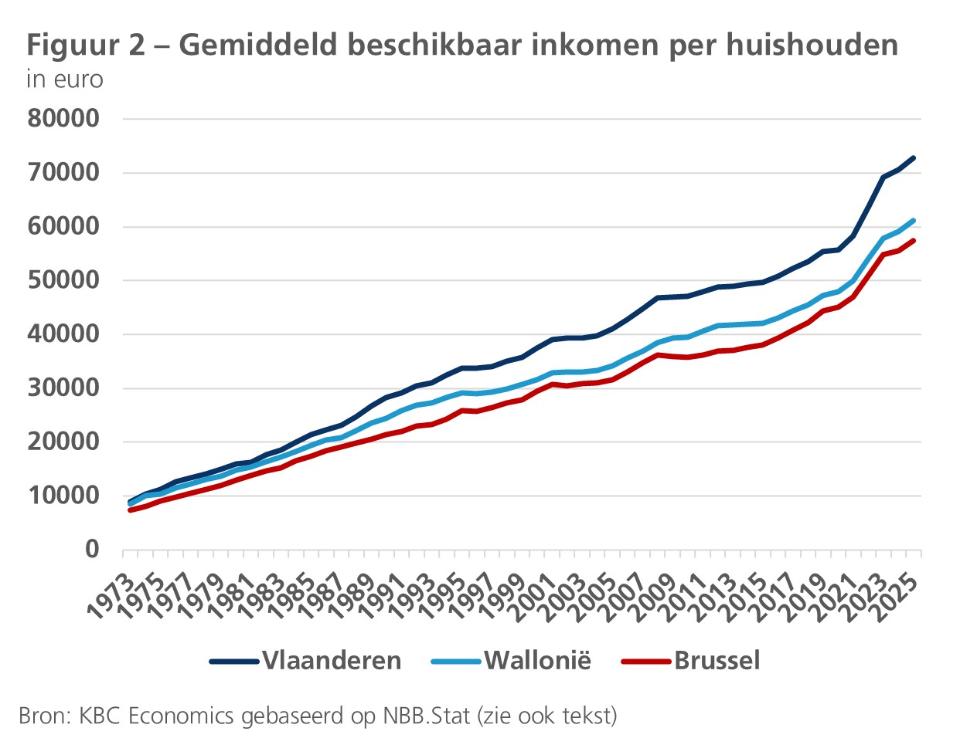
Woningprijzen worden in sterke mate bepaald door de ontleningscapaciteit van de huishoudens, die op zijn beurt afhangt van hun beschikbaar inkomen en van de hypotheekrente. De rente was voor de huishoudens in de gewesten over de hele periode nagenoeg dezelfde. Dat de nominale prijzen de voorbije decennia in Vlaanderen aanhoudend hoger lagen dan in Wallonië, heeft veel te maken met het gemiddeld hogere inkomensniveau in dat gewest (zie figuur 2).3 Ook de gemiddeld iets sterkere prijsdynamiek in Vlaanderen vergeleken met Wallonië wordt mee door de relatief sterke inkomensstijging van de huishoudens verklaard. Daarnaast speelde ook de sterkere prijsstijging van bouwgronden in Vlaanderen dan in Wallonië een grote rol. Dat komt doordat gronden er relatief schaarser zijn als gevolg van de grotere bevolkingsdichtheid. Volgens een studie van de Nationale Bank van België (NBB) uit 2018 was in Vlaanderen circa driekwart van de prijsstijging van woningen sinds 1973 toe te schrijven aan de toename van de grondprijzen, tegenover slechts de helft in Wallonië.4
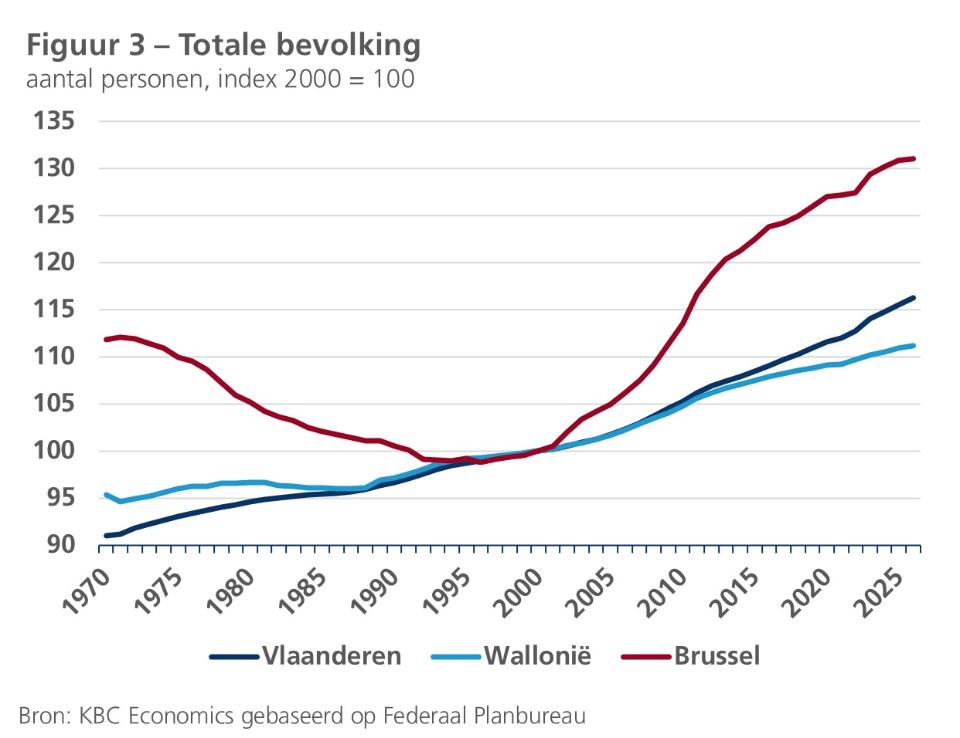
Het valt op dat Brussel met het laagste beschikbaar inkomen per huishouden de voorbije halve eeuw toch vaak de duurste woningen had in België. Een verklaring is de hoofdstedelijke functie die het gewest vervult. Ook in andere Europese landen liggen de prijzen in de hoofdstad doorgaans hoger en kennen ze er veelal een sterkere stijgingsdynamiek dan elders in het land, vaak ingegeven door een sterke bevolkingsdruk.5 In Brussel is vooral de relatief wat sterkere prijsstijging vanaf het begin van de jaren 2000 opvallend. Ook Brussel kende sinds de eeuwwisseling een sterke bevolkingstoename (zie figuur 3). Die was mee ingegeven door de ruime aanwezigheid van internationale instellingen (Europese Commissie, NAVO, ambassades,…). De grote woningvraag die eruit voortvloeide, betrof vooral het duurdere segment van de woningmarkt, maar had via een watervaleffect ook indirecte gevolgen voor de andere woningtypes. Naarmate in de betere wijken, die geleidelijk onbetaalbaar werden, niet aan de sterke woningvraag kon worden voldaan, deinde de vraag uit naar de mindere wijken waar de prijzen eveneens de hoogte in gingen.6
Gemeenschappelijke prijscomponent
Al met al kenden de woningprijzen in de drie gewesten een vrij homogeen, parallel verloop, dit in tegensteling tot de doorgaans veel sterker uiteenlopende prijsdynamiek tussen de Europese landen. Zo was er in elk gewest een forse stijging van midden de jaren 90 tot aan de financiële crisis in 2008. Tijdens die crisis was er nergens een betekenisvolle correctie en nadien stegen de prijzen in de gewesten behoorlijk verder. Het homogeen verloop wijst erop dat er een gemeenschappelijke Belgische component in het regionale prijsverloop vervat lag. Het betreft onder meer het renteverloop, de werking van de hypotheekmarkt en (sinds 2014) het macro-prudentieel beleid, maar vooral ook de woonfiscaliteit die tot een tiental jaren geleden nagenoeg dezelfde was in de drie regio’s. In het bijzonder de woonbonus, die in 2005 werd ingevoerd en een substantiële verhoging van het fiscaal voordeel voor de eigen woning inhield, heeft de prijsstijging in heel België aangewakkerd. Een andere beleidsingreep op federaal niveau was de fiscale amnestie van 2005, gekend als de Eenmalige Bevrijdende Aangifte (EBA). Die zorgde destijds voor een repatriëring van spaargeld uit het buitenland, dat deels in de vastgoedmarkt overal in België terechtkwam.
Bij de opeenvolgende staatshervormingen werd het woonbeleid alsmaar meer een regionale bevoegdheid en viel de gemeenschappelijke woonfiscaliteit weg. De vijfde staatshervorming (Lambermont-akkoord 2000-2001) droeg de registratierechten over naar de gewesten. Vervolgens werden die in Vlaanderen in 2002 een eerste maal verlaagd, van 12,5% naar 10%. In Brussel werd in 2003 geopteerd voor een abattementen-structuur (een vrijstelling van het 12,5%-registratietarief op een eerste schijf van de aankoopprijs). In Wallonië werd pas in 2010 een verlaagd tarief ingevoerd (5% of 6% enkel voor bescheiden woningen). Bij de zesde staatshervorming (Vlinderakkoord 2012-2014) werd de belastingverlaging voor hypothecaire leningen een gewestelijke bevoegdheid. Sinds 2015 zijn de gewesten gestart met een hervorming ervan. De voorwaarden en de timing van de hervorming van de woonbonus liepen uiteen tussen de gewesten, maar beoogden in het algemeen het belastingvoordeel op nieuw hypothecair krediet voor de huishoudens met een eigen woning terug te schroeven en uiteindelijk zelfs af te schaffen. Uit studies was immers gebleken dat de woonbonus voornamelijk een (inefficiënt) prijsverhogend effect had op de woningmarkt.7
In Vlaanderen werd het woonbonusvoordeel voor nieuw hypothecair krediet in 2015 eerst teruggeschroefd en pas begin 2020 afgeschaft. Ter compensatie werden de registratierechten bij de aankoop van een woning verder verlaagd, een eerste keer in 2018 (naar 7% voor de enige eigen woning en 5% bij een ingrijpende energetische renovatie) en een tweede en derde keer in 2022 (naar 3% voor de enige eigen woning en 1% bij een ingrijpende energetische renovatie) en 2025 (naar 2% voor de enige eigen woning). Het standaardtarief voor de aankoop van een tweede verblijf, bouwgrond of investeringspand werd in 2022 verhoogd van 10% naar 12%. In het recente begrotingsakkoord besliste de Vlaamse regering om de registratierechten bij aankoop van de enige eigen woning weer op te trekken van 2% naar 3% vanaf 1 januari 2027. Wallonië koos er in 2016 voor om de woonbonus te vervangen door een belastingkrediet afhankelijk van het gezinsinkomen en aantal kinderen ten laste. Deze zogenoemde chèque-habitat werd in 2025 terug afgeschaft en in de plaats werd het standaardtarief van de registratierechten fors verlaagd van 12,5% naar 3% voor de aankoop van de eerste en enige eigen woning. Het tarief voor de aankoop van een tweede verblijf of investeringspand bleef op 12,5%. Brussel schafte de woonbonus af in 2017 en opteerde in 2022 voor een verhoogd abattement (een vrijstelling op de eerste schijf van 200.000 euro voor de aankoop van de enige eigen woning). Het standaardtarief voor de aankoop van onroerend goed blijft in Brussel relatief hoog op 12,5%.
Aangezien de hervormingen in de drie gewesten niet op hetzelfde tijdstip plaatsvonden en de kenmerken ervan enigszins verschilden, kon men verwachten dat de prijsdynamiek van woningen sinds 2015 sterker dan voorheen regionaal zou verschillen. Figuur 1 toont alvast weinig indicatie daarvan: de variatiecoëfficiënt week sinds 2015 niet merkelijk af van zijn gemiddeld over de periode 1973-2025. Dat kwam wellicht doordat er na 2015 andere, gemeenschappelijke factoren waren die meer dominant het woningprijsverloop in de regio’s hebben gestuurd. Concreet waren dat de ultra-lage rentestand tot 2021 en de forse rentestijging erna, alsook het feit dat de inkomenspositie van de huishoudens tijdens de recente economische crisissen al bij al goed heeft standgehouden in de drie gewesten, mede door uitgebreide steunmaatregelen van de federale overheid.
Recent prijsverloop
Inzake het meer recente prijsverloop valt op dat de woningprijzen in Wallonië volgens de ruwe STATBEL-cijfers in 2025 fors zijn toegenomen, meer bepaald met 15,5% vergeleken met 5,0% in Vlaanderen en 3,0% in Brussel (zie stippellijn in figuur 4). Allicht heeft de verlaging van de registratierechten in Wallonië sinds 1 januari dat jaar, van 12,5% naar 3%, hierbij een rol gespeeld (zie ook verder in dit rapport). Dat zou dan betekenen dat, net als bij de woonbonus destijds, de fiscale begunstiging via fors lagere registratierechten een (inefficiënt) prijsverhogend effect zou hebben gehad op de Waalse woningmarkt. In het eerste kwartaal van 2025 bedroeg de prijsstijging liefst 25,7% tegenover het laatste kwartaal van 2024, waarna de prijzen wel opnieuw zijn teruggevallen. In Q2 2026 (het laatst beschikbare cijfer) lagen de woningprijzen in Wallonië volgens de ruwe STATBEL-cijfers wel nog altijd 16,4% hoger dan in Q4 2024, tegenover 5,6% respectievelijk 3,3% hoger in Vlaanderen en Brussel.
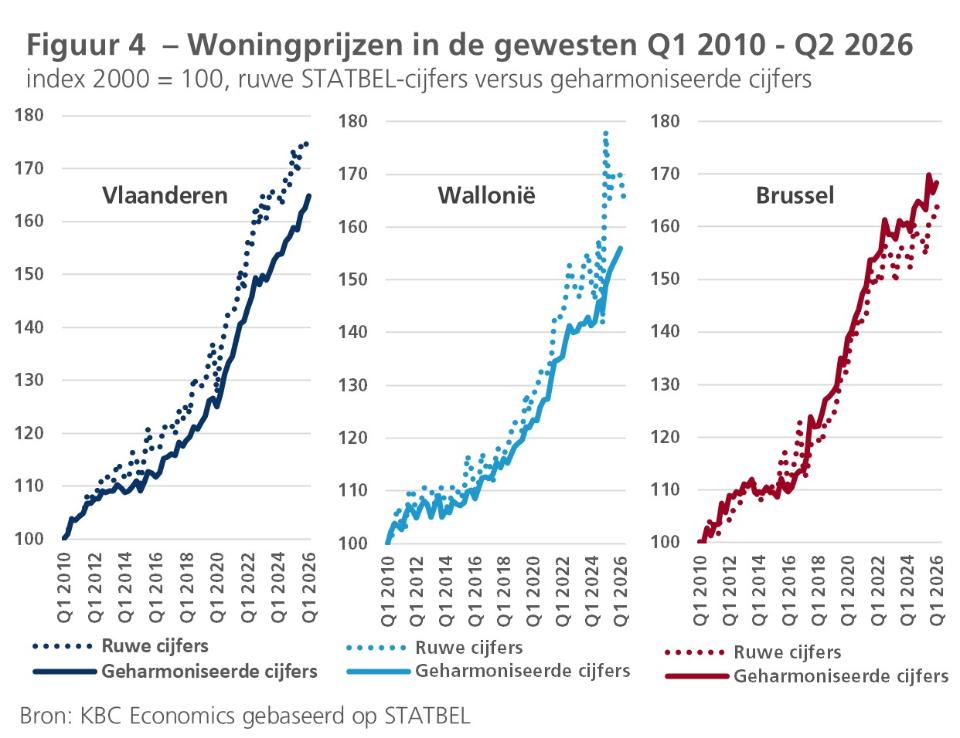
Naast de ruwe prijscijfers (uitgedrukt in euro) publiceert STATBEL ook de zogenoemde residentiële vastgoedprijsindex. Het betreft de geharmoniseerde prijsindex voor de EU-lidstaten die STATBEL aanlevert aan EUROSTAT en die corrigeert voor prijsveranderingen die het gevolg zijn van veranderingen in de kenmerken van het verkochte vastgoed. De index is voor bestaande woningen sinds 2010 ook beschikbaar op het niveau van de drie gewesten. Figuur 4 toont de geharmoniseerde index (volle lijn) samen met de ruwe cijfers (stippellijn, ook op index gezet 2010 = 100) op kwartaalbasis. Hoewel beide ruwweg dezelfde dynamiek vertonen, zijn er toch enkele opvallende verschillen. Voor Vlaanderen en Wallonië was de prijsstijging sinds het basisjaar 2000 opvallend lager bij de geharmoniseerde cijfers, terwijl dat voor Brussel omgekeerd is. De verklaring is allicht dat er, vooral tijdens de recentere jaren, in Vlaanderen en Wallonië relatief meer woningen in het duurdere segment en/of op duurdere locaties zijn verkocht, waarvoor de geharmoniseerde reeks enigszins corrigeert.
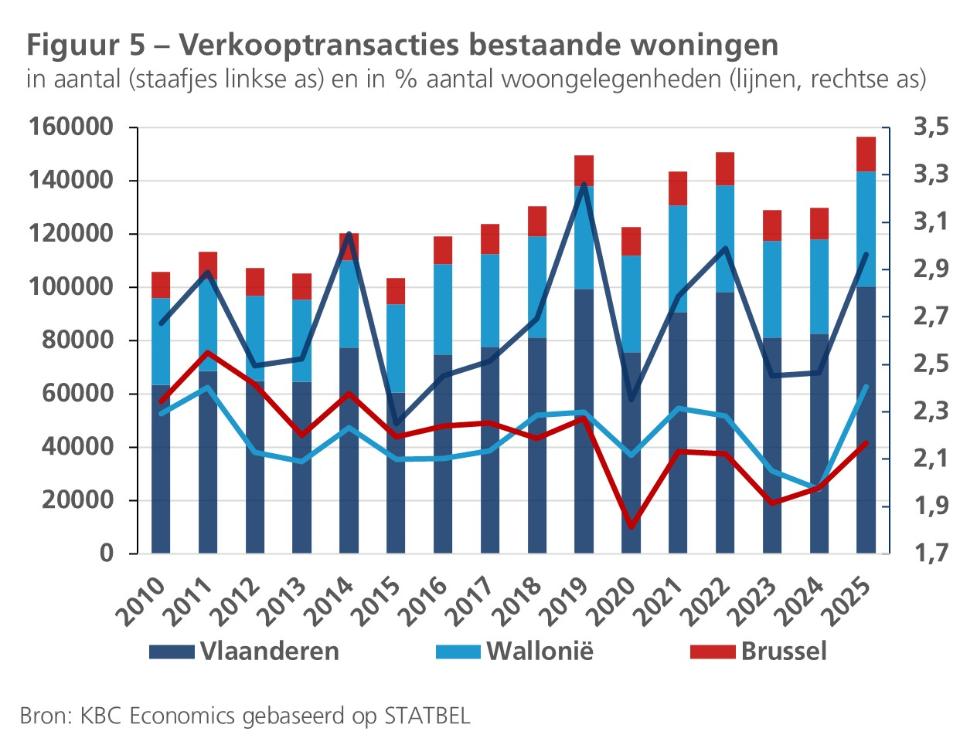
Het valt ook op dat de prijsstijging in Wallonië in 2025 volgens de geharmoniseerde cijfers (6,0%) veel minder stevig was dan volgens de ruwe cijfers (15,5%). Het Waalse geharmoniseerde prijsstijgingscijfer blijft niettemin significant hoger dan dat in Vlaanderen (3,3%) en Brussel (2,4%). Het volgde wel op een meer significante en langdurige afkoeling van de woningmarkt in Wallonië. Zo bleef, na een algemene afzwakking van de prijsdynamiek in 2023 in alle drie de gewesten, de prijsstijging in Wallonië in 2024 (1,3%) volgens de geharmoniseerde cijfers ruim beneden die in Vlaanderen (3,1%) en ook beneden die in Brussel (1,7%). In termen van aantal verkooptransacties was het herstel van de woningmarkt in 2025 overigens vrij gelijk in Vlaanderen (+21,1%) en Wallonië (+23,0%), maar beperkter in Brussel (10,5%). In de eerste helft van 2026 viel het aantal transacties, in vergelijking met dezelfde periode in 2025, evenwel overal terug, met 5,5% in Vlaanderen, met 1,9% in Wallonië en met slechts 0,3% in Brussel. De liquiditeit op de woningmarkt (d.w.z. het aantal verkooptransacties in verhouding tot het totaal bestaand aantal woongelegenheden) bleef in Vlaanderen, net als in de voorgaande jaren, ook in 2025 hoger dan in Wallonië en Brussel (zie figuur 5).
2. Waardering regionale woningmarkten
Klassieke maatstaven
Om na te gaan of woningen al dan niet duur zijn geprijsd, en er dus een over- of onderwaardering is van de markt, wordt in de literatuur nog vaak gebruik gemaakt van eenvoudige maatstaven. De meest gekende is die waarbij het verloop van de woningprijzen wordt gerelateerd aan dat van het gemiddeld beschikbaar inkomen van de huishoudens. De huidige waarde van deze zogenoemde price-to-income ratio wordt dan vergeleken met het langetermijngemiddelde dat verondersteld wordt overeen te komen met een evenwichtsniveau.8 Wanneer de ratio te fors boven zijn langjarig gemiddelde uitstijgt, is dat een indicatie dat de capaciteit van de huishoudens om de aankoop van een woning te financieren in het gedrang komt en de woningprijzen allicht te sterk zijn doorgestegen. Als dusdanig meet de ratio de betaalbaarheid (affordability) van het eigenwoningbezit voor een doorsnee huishouden.
Om zinvol te zijn als waarderingsmaatstaf moet die over een zolang mogelijke tijdshorizon worden berekend. Regionale cijfers inzake het inkomen van de huishoudens zijn in de Regionale Rekeningen evenwel slechts beschikbaar voor de jaren 1995-2024. Voor de jaren vóór 1995 maakten we daarom zelf een raming van het beschikbaar inkomen door het bruto regionaal product van de regio’s, waarvoor er wel een lange cijferreeks bestaat, te corrigeren voor pendelstromen.9 Voor 2025 nemen we de raming inzake het regionaal beschikbaar inkomen gemaakt door het Federaal Planbureau in zijn recentste Regionale Economische Vooruitzichten. Figuur 2 toont de regionale cijferreeksen voor de hele periode 1973-2025.
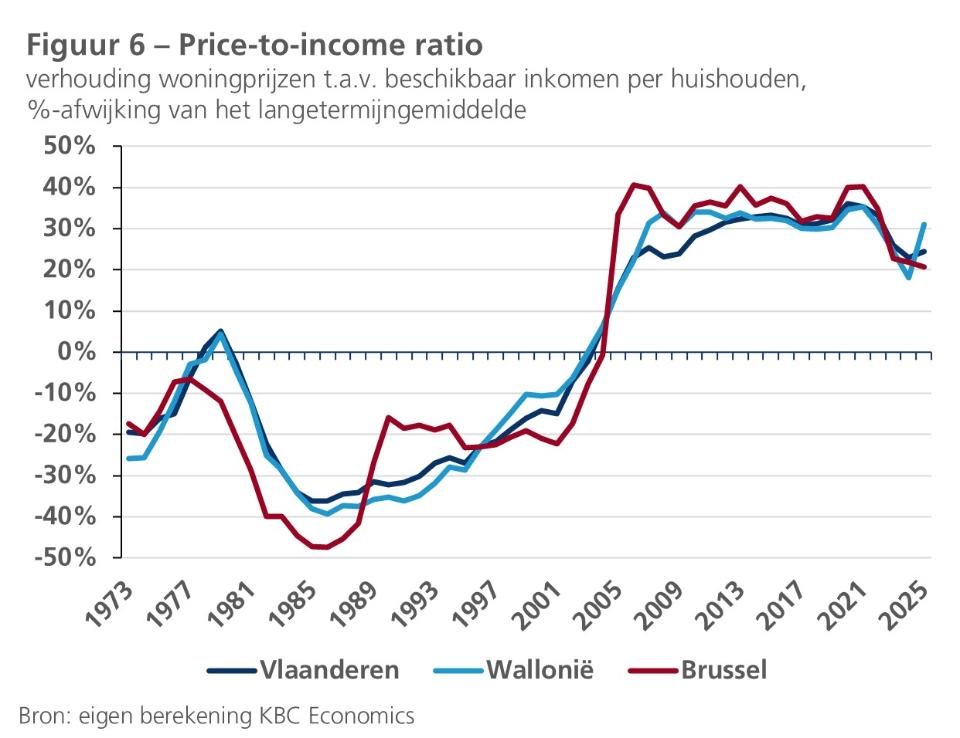
In figuur 6 wordt de price-to-income ratio in de drie gewesten gerelateerd aan zijn langetermijngemiddelde (1973-2025). De procentuele afwijking daarvan geeft een maatstaf van de mate van onder- of overwaardering. De figuur laat zien dat die maatstaf doorheen de tijd vrij sterk samenloopt in de drie gewesten en voor ieder gewest wijst op een nog behoorlijke overwaardering in 2025. De jongste jaren blijkt die wel overal te zijn afgenomen, al sprong de maatstaf in Wallonië in 2025 terug op als gevolg van de sterke woningprijsstijging in dat gewest dat jaar. De afname van de zo gemeten overwaardering sinds 2021 is vooral te verklaren door de sterke nominale inkomensstijgingen in 2022-2023 als gevolg van de indexatie van lonen en uitkeringen aan de hoge inflatie die werd veroorzaakt door de energiecrisis na de invasie van Rusland in Oekraïne. Daarnaast speelde ook de afkoeling op de woningmarkt, die vooral in 2024 tot een minder sterke prijsstijging aanleiding gaf. In 2025 bedroeg de door de klassieke maatstaf aangegeven overwaardering in Vlaanderen nog 23%, in Wallonië 28% en in Brussel 22%. Concreet betreft het de mate waarin de ratio dat jaar hoger lag dan zijn langjarig gemiddelde in de periode 1973-2025.
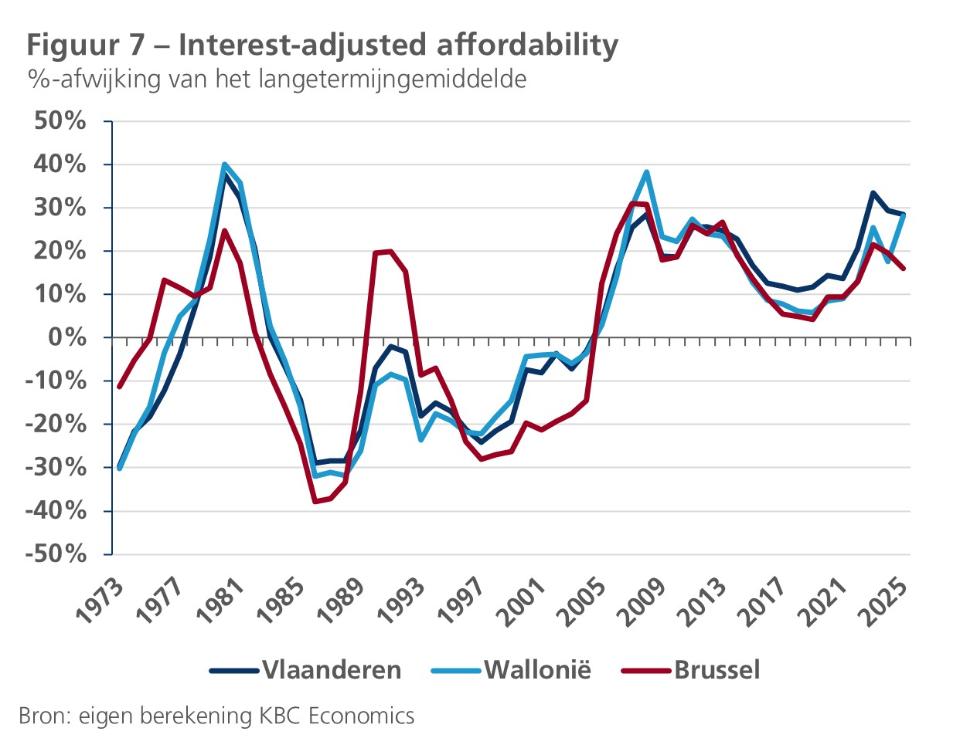
Het voordeel van de price-to-income ratio is zijn eenvoud. Een tekortkoming is dat hij slechts één aspect (inkomen) in rekening brengen en andere prijsdeterminanten buiten beschouwing laat. Zo hangt de betaalbaarheid van vastgoed, naast het inkomen, ook af van het verloop van de hypotheekrente. Die bepaalt de afbetalingslast en dus de leencapaciteit van de kopers. Als we de price-to-income ratio corrigeren om rekening te houden met het renteverloop, bekomen we de interest-adjusted affordability. Daarbij wordt de jaarlijkse annuïteit die een hypotheeknemer moet betalen (zowel kapitaalaflossing als rente) vergeleken met het beschikbaar inkomen per huishouden.10 Hoe meer de annuïteit en het inkomen uiteenlopen, hoe moeilijker het wordt om een woning te financieren. Net als bij de price-to-income ratio wordt deze uitgebreide maatstaf van betaalbaarheid uitgedrukt als procentuele afwijking van zijn langjarig gemiddelde (zie figuur 7). Zo berekend, piekte de overwaardering in de regio’s in 2008. Daarna zorgde de rentedaling voor een terugval en de rentestijging vervolgens voor een nieuwe toename. Minder dan bij de price-to-income ratio was er in de meest recente jaren terug een afname. In 2025 was de overwaardering volgens de interest-adjusted affordability vrij gelijk in Vlaanderen (28,5%) en Wallonië (28,2%) maar lager in Brussel (16,0%).
Econometrische benadering
De hierboven besproken klassieke waarderingsratio’s kampen met het gebrek dat het resultaat gevoelig is voor de keuze van de periode om het langetermijngemiddelde te berekenen. In onze berekening is dat 1973-2025, maar mochten we enkel cijfers sinds bijvoorbeeld 2000 in aanmerking nemen, dan zou de becijferde overwaardering lager liggen. Meer specifiek stelt zich het probleem (vooral voor de price-to-rent ratio) dat de waarden van de ratio niet slingeren rond het gemiddelde.11 Daardoor kan het langjarig gemiddelde niet echt als een evenwichtsniveau doorgaan. Om die tekortkoming op te vangen, kan men de woningprijsontwikkeling econometrisch trachten te verklaren op basis van een reeks fundamentele determinanten. Naast het inkomen en de hypotheekrente zijn dat ook andere factoren, zoals de demografische ontwikkeling of wijzigingen in de vastgoedfiscaliteit. Aangezien lange tijdreeksen inzake aanbodvariabelen (bijv. de investeringen van huishoudens in woongebouwen) niet voorhanden zijn, zeker niet op regionaal vlak, kunnen aanbodfactoren niet worden meegenomen in dergelijke ‘vraaggedreven’ oefening.
De bedoeling is om een langetermijnevenwichtsverband tussen de regionale woningprijzen en deze determinanten te zoeken.12 De mate waarin de werkelijke woningprijs in elk van de drie gewesten op een gegeven ogenblik afwijkt van de door de econometrische regressie geschatte evenwichtswaarde (dat is het residu of de storingsterm van de regressievergelijking) kan dan worden gezien als maatstaf van over- of onderwaardering. De door ons geschatte vergelijking voor elk van de drie gewesten is de volgende:
log(wptg) = a0 + a1.log(bitg) + a2.hrt + a3.log(famtg) + a4.dwbtg + a5.dfhtg + utg
waarbij:
wptg = woningprijs in gewest g
bitg = gemiddeld beschikbaar inkomen van de huishoudens in gewest g
hrt = hypotheekrente (identiek voor ieder gewest)
famtg = aantal huishoudens in gewest g
dwbtg = dummy vanaf 2005 voor de woonbonus tot aan afschaffing in gewest g
dfhtg = dummy die de fiscale hervormingen andere dan de woonbonus weergeeft in gewest g
utg = storingsterm (maatstaf van over- of onderwaardering van de woningmarkt) in gewest g
Doordat we genoodzaakt zijn te werken met jaarcijfers is het aantal waarnemingen beperkt tot 53 (1973-2025). De nominale waarden van de woningprijzen, het gemiddeld beschikbaar inkomen en de hypotheekrente werden gedefleerd met de consumptieprijsindex om de invloed van het algemeen prijsverloop te neutraliseren. Alle variabelen, met uitzondering van de hypotheekrente en de dummy-variabelen, zijn uitgedrukt in logaritmische vorm. Inzake de woonbonus neem de dummy-variabele de waarde één aan in de jaren dat die van toepassing is geweest (d.w.z. vanaf 2005 tot 2019 in Vlaanderen, tot 2015 in Wallonië en tot 2016 in Brussel). Voor Vlaanderen zijn er vier bijkomende hervormingsdummies betreffende de verlagingen van de registratierechten in 2002, 2018, 2022 en 2025. Voor Wallonië zijn er dat drie: één voor de invoering van een verlaagd tarief in 2010, één voor de periode dat de chéque habitant van toepassing was (2016-2024) en één voor de verlaging van de registratierechten in 2025. Voor Brussel ten slotte zijn er twee bijkomende hervormingsdummies: één voor de invoering van het abattement in 2003 en één voor de verhoging ervan in 2023.
Tabel 1 geeft de resultaten van de regressies voor elk van de drie gewesten. Aangezien de meeste coëfficiënten significant verschillen van nul en het verwachte teken vertonen, kunnen we ervan uitgaan dat de betreffende variabelen fundamentele woningprijsdeterminanten in de regio’s zijn.13 Vooreerst valt op dat de coëfficiënt van het beschikbaar inkomen het grootst is in Brussel en het kleinst in Wallonië, waar hij overigens niet significant verschilt van nul. Het betreft elasticiteiten, wat betekent dat een inkomensstijging met 1% de woningprijzen ten belope van de respectievelijke geschatte coëfficiënten doet toenemen.14 De coëfficiënten van de hypotheekrente zijn semi-elasticiteiten, m.a.w. een rentestijging met 1 procentpunt doet de prijzen dalen ten belope van de respectievelijke coëfficiënten. De impact van de rente blijkt het kleinst in Vlaanderen en het grootst in Brussel. Het model wijst ook op een relatief grote impact van de demografie in Brussel. Ook hier betreft het elasticiteiten, wat betekent dat een stijging van het aantal huishoudens met 1% ertoe leidt dat de woningprijzen toenemen ten belope van de geschatte coëfficiënten.
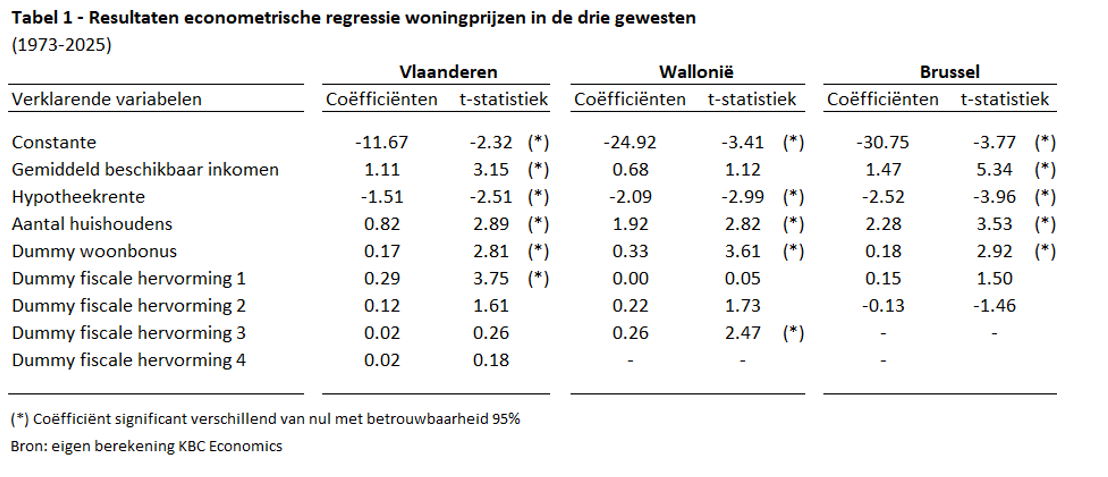
Verder blijkt de invoering van de woonbonus in 2005 de woningprijzen in ieder gewest te hebben verhoogd, in Wallonië meer dan in Vlaanderen en Brussel. Dit resultaat bevestigt eerder onderzoek dat het woonbonusvoordeel zich in de woningprijzen heeft verdisconteerd. De diverse gewestelijke hervormingen van de woonfiscaliteit volgend op de afschaffing van de woonbonus hadden een minder duidelijk effect. A priori zou een zeker prijsopdrijvend effect kunnen worden verwacht, omdat de hervormingen de betaalbaarheid en dus de vraag naar woningen verbetert. Voor Vlaanderen hebben de coëfficiënten van de vier hervormingsdummies (die de reeks verlagingen van de registratierechten weerspiegelen) wel het verwachte teken, maar is enkel de eerste significant verschillend van nul. Voor Wallonië was er enkel een significant van nul verschillend prijsopdrijvend effect van de in 2025 doorgevoerde forse verlaging van de registratierechten (hervorming 3 in de tabel). Voor Brussel zijn de coëfficiënt van de hervormingsdummies (die de invoering en verhoging van het abattement weerspiegelen) niet significant verschillend van nul.
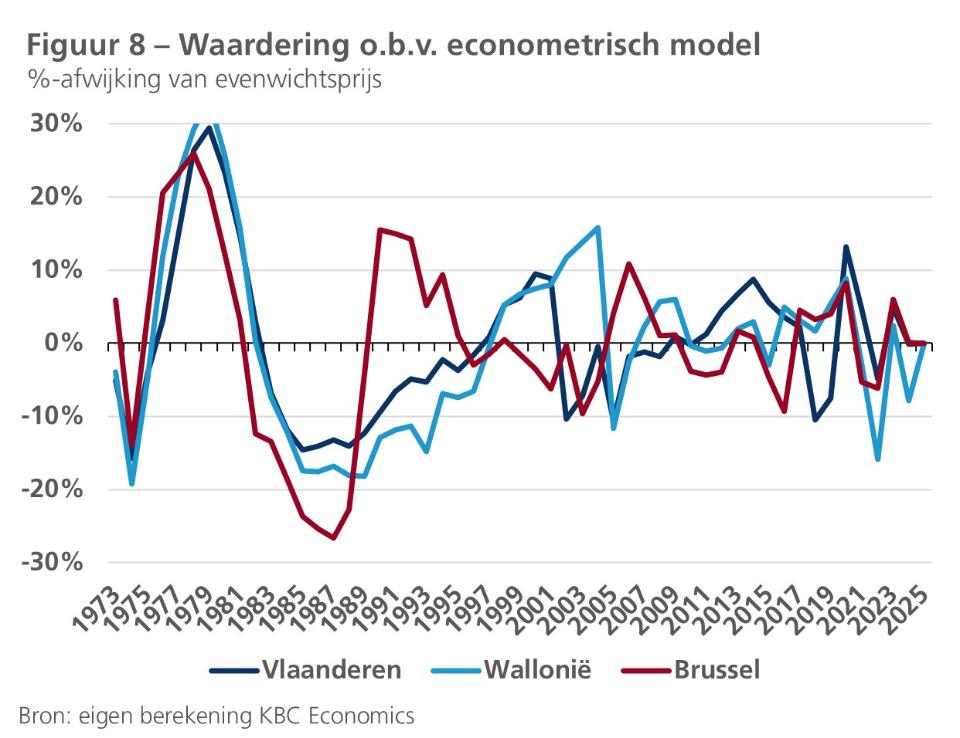
Het verschil tussen de opgetekende woningprijzen en de door het model geschatte evenwichtsprijzen geeft een indicatie van de mate van over- of onderwaardering van de regionale woningmarkten. In econometrische termen gaat het om het residu of de storingsterm van de regressie, m.a.w. het niet verklaarde stuk van de woningprijsevolutie. Volgens de berekening bedroeg dat verschil in 2025 nagenoeg 0% in ieder gewest (zie figuur 8). Dat betekent dat volgens de econometrische benadering de woningmarkt dat jaar in alle drie de gewesten correct was gewaardeerd. Dat ligt in lijn met de bevinding uit een gelijkaardig econometrisch model dat KBC Economics al langere tijd hanteert voor de Belgische woningmarkt als geheel. Dat model becijfert de overwaardering op 1% gemiddeld in 2025. Helemaal vergelijkbaar zijn beide benaderingen evenwel niet, omdat het model voor de Belgische woningprijzen is gebaseerd op kwartaal- i.p.v. jaarcijfers en ook de modelspecificatie enigszins verschilt.
3. Andere kwetsbaarheden regionale woningmarkten
Evolutie richting tekort dan wel overaanbod
De stevige verkoopactiviteit die zich op de secundaire woningmarkt voordeed in de jaren vóór de pandemie (zie figuur 5) ging gepaard met een op dat ogenblik eveneens sterkere activiteit inzake nieuwbouw. Dat was het geval in elk van de drie gewesten en heeft het totale woningbestand in Vlaanderen, Wallonië en Brussel tussen 2010 en 2020 met respectievelijk 10,1%, 9,5% en 7,7% doen toenemen. Het aanbod van woningen heeft zich in die periode goed aangepast aan de eveneens sterke stijging van het aantal huishoudens. Er was destijds de vraag of de ontwikkeling zorgde voor het wegwerken van tekorten op de woningmarkt dan wel dat zij aanleiding had gegeven tot een zeker lokaal overaanbod van woningen. Om in te schatten of en in welke mate er een tekort of een overaanbod op de woningmarkt dreigt te ontstaan, relateren we het aantal wooneenheden (de optelsom van alle bestaande huizen en appartementen) aan het aantal huishoudens (zie figuur 9).
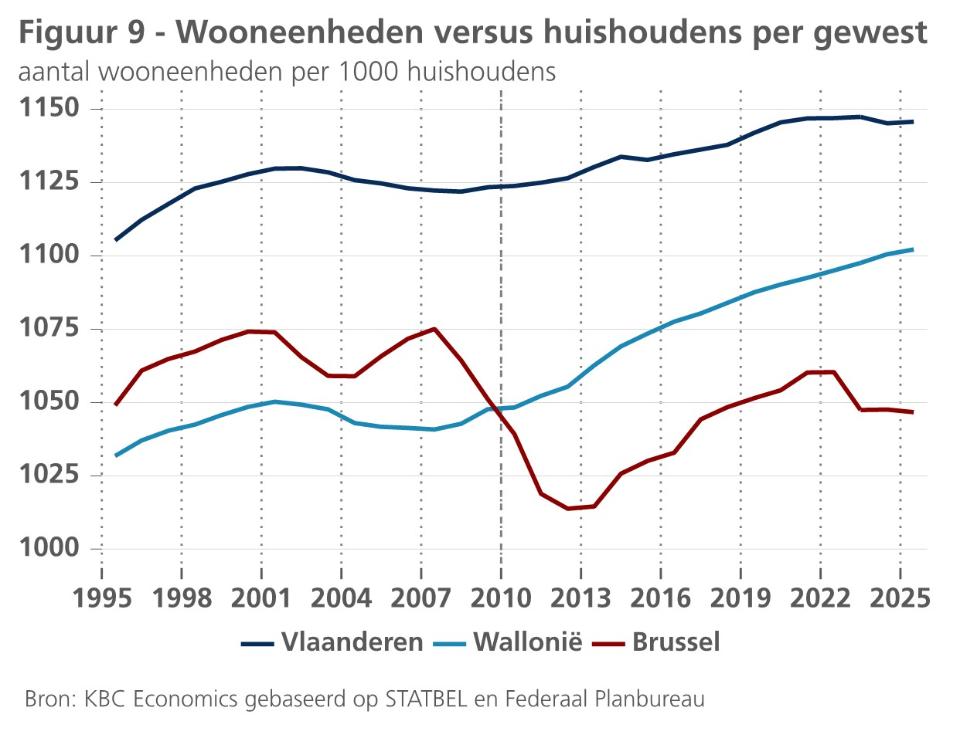
De figuur toont dat die verhouding de voorbije decennia in elk gewest steevast groter was dan 1000. Dat komt doordat ook tweedeverblijven, studentenkamers, e.d. mee in de cijfers inzake wooneenheden vervat liggen. Mede als gevolg van de vele kustverblijven ligt de verhouding in Vlaanderen daarom hoger dan in Wallonië en Brussel. Niet zozeer het niveau van de verhouding tussen wooneenheden en huishoudens, maar wel het verloop ervan doorheen de tijd kan wijzen in de richting van het ontstaan van een woningtekort dan wel -overaanbod. Het voorbije anderhalve decennium blijkt de verhouding in Wallonië sterker dan in Vlaanderen te zijn gestegen en hield zij de jongste jaren aan. In Vlaanderen topte die stijging sinds de pandemie af, met in 2024-2025 zelfs een lichte daling, en in Brussel viel zij zelfs stevig terug. Die correctie had te maken met de recente terugval van de investeringen in nieuwbouw. Dat het aanbod (aantal beschikbare woningen) zich in Wallonië relatief beter dan in de beide andere gewesten aan de woningnood (aantal huishoudens) heeft aangepast, verklaart allicht mee waarom de prijzen in dat gewest het voorbije anderhalve decennium per saldo iets minder sterk zijn gestegen (zie figuur 4).
Het blijft moeilijk om aan de hand van het verloop van de verhouding tussen wooneenheden en huishoudens uit te maken of er in een gewest effectief overaanbod dreigt. De stijging van de verhouding in het voorbije anderhalve decennium weerspiegelt immers deels het wegwerken van lokale woningkrapte alsook het toegenomen aantal niet-gezinswoningen, waaronder tweedeverblijven en studentenkamers. Het verloop van de verhouding valt vooral in Brussel op. Tussen 2007 en 2012 nam de woningvoorraad er veel minder toe dan het aantal huishoudens. Hoewel de verhouding daarna ook in Brussel behoorlijk toenam, compenseerde dat niet voor de eerdere ontwikkeling en bleef de verhouding in 2022 onder het niveau van 2007. De jongste jaren viel de verhouding zelfs terug. Allicht is de atypische ontwikkeling van de Brusselse markt, waar woningkrapte relatief sterk aanwezig is, te verklaren door een beperkter aanbod van bouwgronden en striktere stedenbouwkundige voorschriften.
Hypotheekschuld bij de huishoudens
Of er zich op de regionale woningmarkten problematische ontwikkelingen voordoen, hangt ook af van de mate waarin de huishoudens schulden moeten aangaan om een woning te kunnen verwerven. Over de uitstaande hypothecaire schuld van de huishoudens zijn geen regionale cijfers beschikbaar. Wel kunnen we een inschatting maken van de mate waarin leningen zijn aangegaan door het aantal uitstaande hypotheekleningen (bron: Centrale voor Kredieten aan Particulieren, CKP) te verhouden tot het aantal huishoudens. Die verhouding ligt niet alleen hoger in Vlaanderen maar nam er tot aan de pandemie sterker toe dan in de beide andere gewesten (zie figuur 10). Sindsdien daalde de verhouding wel wat in Vlaanderen en was er een nagenoeg stabilisatie in Wallonië. In Brussel was er een stijging over vrijwel de hele periode 2007-2026, maar bleef de verhouding wel significant lager dan in Vlaanderen en Wallonië. Dat laatste houdt verband met het veel lagere eigenwoningbezit en een bijgevolg grotere huurmarkt in Brussel. Volgens de laatste volkstelling door STATBEL waren in 2021 in Brussel slechts 38% van bewoonde woningen bewoond door hun eigenaar, tegen 70% in Vlaanderen en 64% in Wallonië.
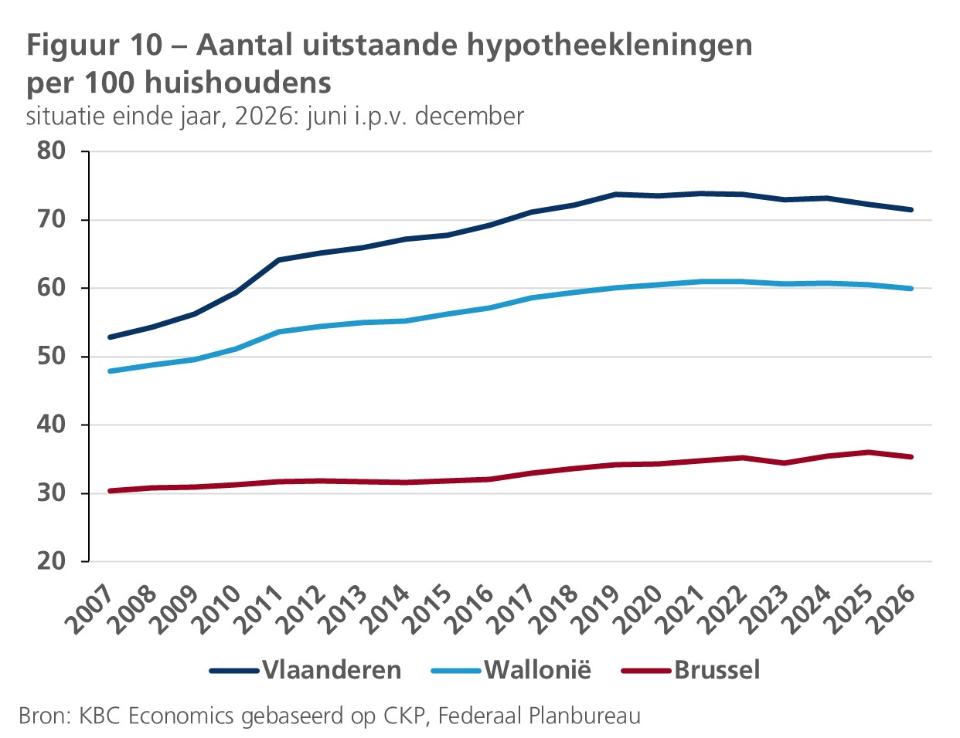
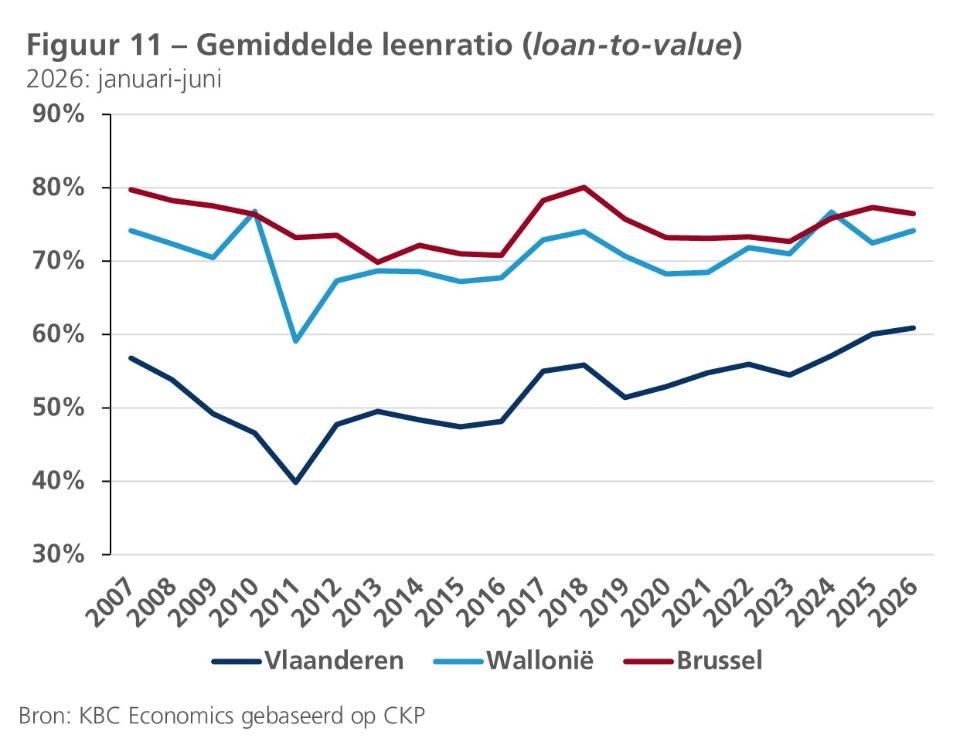
Ook zijn er regionale cijfers over het gemiddeld bedrag dat wordt geleend voor een woning. Wanneer we dat bedrag relateren aan de regionale woningprijs, bekomen we de gemiddelde leenratio (loan-to-value). Die lag het voorbije anderhalve decennium in Vlaanderen dan weer beduidend lager dan in Wallonië, waar hij op zijn beurt iets lager lag dan in Brussel (zie figuur 11). In Vlaanderen nam de ratio sinds 2011 wel behoorlijk toe, terwijl die in Wallonië en Brussel meer stabiel bleef. Ook in verhouding tot het gemiddeld beschikbaar inkomen per huishouden lag het gemiddeld geleend bedrag in Vlaanderen relatief laag en vooral in Brussel relatief hoog. De conclusie is dat in Vlaanderen meer huishoudens een hypotheeklening hebben, wat mee wordt verklaard door een hoger eigenwoningbezit in dat gewest, maar zij wel verhoudingsgewijs minder moeten lenen om een woning te verwerven. In Brussel is de situatie net omgekeerd, terwijl Wallonië een tussenpositie inneemt.
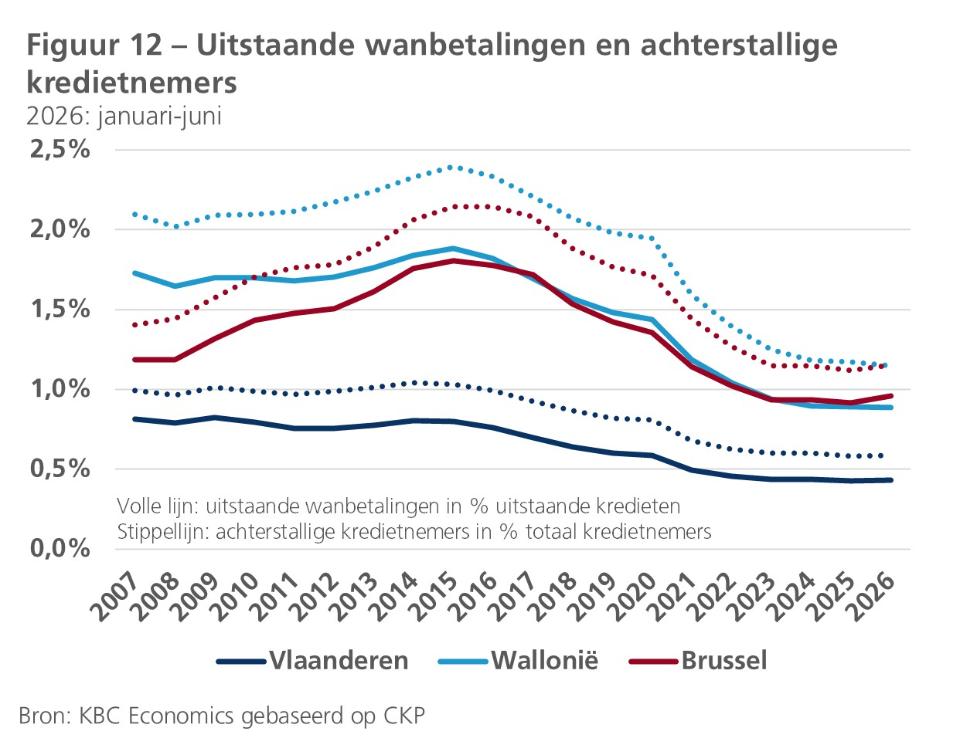
Ook de mate waarin huishoudens er niet in slagen om in de afbetaling van hun lening te voorzien, geeft een indicatie van een mogelijks problematische ontwikkeling. De SILC-enquête biedt informatie hierover. Daarin wordt een ‘overmatige huisvestingskost’ gedefinieerd als het percentage personen dat leeft in een huishouden waarvan de huisvestingskosten, waarin ook de afbetaling van de hypothecaire lening is vervat, meer dan 40% van het beschikbaar inkomen uitmaken. Volgens die definitie leefde in Vlaanderen in 2025 4,6% van de bevolking in een huishouden waarvoor wonen onbetaalbaar wordt geacht, wat lager is dan in Wallonië (7,2%) en aanzienlijk minder dan in Brussel (16,6%). In Vlaanderen en Wallonië daalde dat cijfer sinds 2021, terwijl het in Brussel toenam. Vlaanderen scoort ook beter inzake achterstallige hypotheekkredieten. Zowel de uitstaande wanbetalingen in procent van de uitstaande kredieten als het aantal achterstallige kredietnemers in procent van het aantal kredietnemers ligt er lager (zie figuur 12). Wel zijn de cijfers overal eerder laag en dalend, ondanks de crisissen van de voorbije jaren.
1 Tot 2017 beschouwde STATBEL drie types: woonhuizen, villa’s en appartementen. Omdat het onderscheid tussen woonhuizen en villa’s voor een stuk subjectief is, maakt STATBEL sindsdien bij huizen een onderverdeling volgens het aantal gevels (2, 3 en 4 of meer). Het woningtype van de appartementen bleef bestaan.
2 Hierbij wordt voor elk woningtype de mediaanprijs vermenigvuldigd met het aantal verkooptransacties van dat type. Vervolgens maken we de optelsom over alle woningtypes en delen we het geheel door het totaal aantal transacties van alle types.
3 Verder in de tekst geven we meer detail over onze becijfering van het gemiddeld beschikbaar inkomen per huishouden in de drie gewesten.
4 P. Reusens en Ch. Warisse (2018), “Woningprijzen en economische groei in België”, Economisch Tijdschrift, december, blz. 85-111. Brussel werd in de analyse buiten beschouwing gelaten, omdat bouwgronden er relatief schaarse en bijgevolg weinig verhandelbare goederen zijn.
5 Zie ook KBC Economisch Onderzoeksrapport van 30 maart 2021: “Woningmarkten in de Europese hoofdsteden: welke steden lopen het risico op een vastgoedzeepbel?”.
6 Zie Bernard, N. (2008), “De impact van de Europese Unie op het vastgoed in Brussel: tussen cliché en onderschatting”, Brussels Studies, nr. 21.
7 Zie bijvoorbeeld A. Hoebeeck (2019), “The tax benefit for mortgage payments: incentive effects and implications for house prices”.
8 Een andere vaak geciteerde maatstaf is de price-to-rent ratio, die de woningprijs relateert aan de huurprijs. Op lange termijn zouden beide parallel moeten verlopen. Immers, als de woningprijzen sterker stijgen dan de huurprijzen, wordt het huren van een woning relatief aantrekkelijk, en omgekeerd. Omdat we niet beschikken over regionale cijfers inzake huurprijzen, kunnen we deze maatstaf voor de drie gewesten niet becijferen.
9 Deze correctie komt erop neer dat de productie van pendelaars over de gewestgrenzen heen wordt toegekend aan hun woonplaats.
10 In de berekening wordt uitgegaan van een hypotheek met vaste rente en een looptijd van 20 jaar. De gehanteerde hypotheekrente is dezelfde in de drie gewesten.
11 In het vakjargon: het betreft geen ‘stationaire reeks’.
12 In econometrische termen gaat het om een co-integratieverband.
13 Bovendien wijst de Augmented Dickey-Fuller-test erop dat de residuen in de regressies stationair zijn (afwezigheid van een unit root), zodat we kunnen uitgaan van een co-integratieverband tussen de variabelen.
14 De toename of afname van de woningprijzen als gevolg van wijzigingen in de fundamentele determinanten is telkens uitgedrukt in reële prijzen.