
Fed Waller stuurt aan op snellere rentecyclus

Als Fed-raadslid Waller spreekt, dan luistert de markt. Sinds zijn aanstelling eind 2020 bouwde hij in sneltempo een imago op van “early indicator” voor toekomstig Fed-beleid. Eind 2021 waarschuwde hij als eerste voor het permanente in plaats van tijdelijke inflatiekarakter. Begin 2022 koppelde hij daar een pleidooi voor snelle en agressieve Fed-actie aan, wat gevolg kreeg in renteverhogingen met 50 en zelfs 75 basispunten. In november 2023 suggereerde hij sneller dan zijn collega’s dat de opwaartse rentecyclus voorbij was. De monetaire havik van weleer werd spreekbuis van de monetaire duiven. De deur richting renteverlagingen zette hij begin 2024 geleidelijk aan op een kier met groen licht voor een eerste reeks renteverlagingen eind 2024. Nadien bleef hij vooral ongerust over het tewerkstellingsmandaat van de Fed met een tweede reeks renteverlagingen eind 2025 als gevolg. De voorbije zomer ruilde Waller opnieuw geleidelijk aan van verenkleed. Enkele weken voor de september-renteverhoging verduidelijkte hij zijn reactiefunctie. Zonder verdere verbetering in het disinflatieproces zou hij een renteverhoging steunen. Onderliggende kerninflatie steeg in augustus met 0.3% m/m en Waller voegde daad bij woord. De eenvoudige vuistregel luidt dat onderliggende kerninflatie met maximaal 0.15%/0.2% op maandbasis mag stijgen om de jaar-op-jaarvergelijking richting 2% te leiden. Sterkere maandstijgingen buigen die onderliggende prijsdruk opnieuw af in de andere richtingen.
Dinsdag verhoogde Waller letterlijk de inzet in de aanloop naar oktober-inflatiecijfers. Het legde twee scenario’s op tafel. In het eerste, zijn uitgangspunt, matigde de maandelijkse prijsdruk in onderliggende kerninflatie van het 0.3% m/m tempo uit augustus en september. In het tweede blijft onderliggende inflatie koppig stijgen aan een tempo van 0.3% of meer. De implicaties voor het monetaire beleid verschillen in Waller’s scenario’s. Niet op vlak van de nood aan een bijkomende renteverhoging in december, maar wel hoe groot die moet zijn: 25 of 50 (!) basispunten.
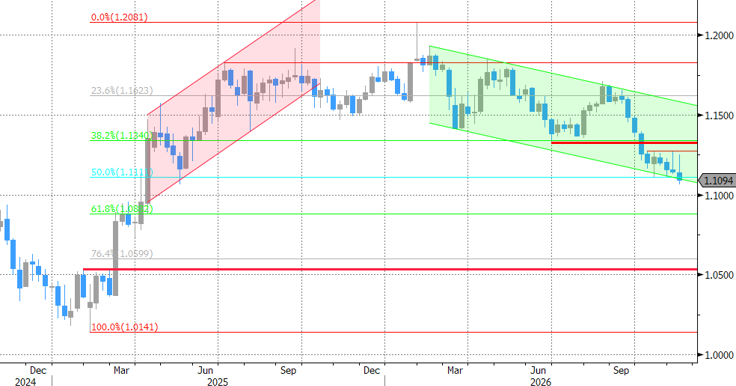
Zijn trackrecord indachtig reageerden Amerikaanse rente- en wisselmarkten stevig nadat het ongunstige inflatiescenario uitkwam. Op maandag twijfelden geldmarkten nog aan de vastberadenheid van de Fed om de rente na een pauze eind oktober in december wel verder te verhogen. Nu gaat een (klein) deel van de markt al mee in het 50 bpn-verhaal. Het korte eind van de rentecurve schoot bijna 20 basispunten hoger en hielp de dollar vooruit. Na twee mislukte pogingen in oktober sneuvelde het EUR/USD 1.1111 technische steunniveau. De volgende referentie ligt op 1.0882 (62% herstel op EUR/USD-stijging 2025-26). Eerder dan Waller’s bocht direct vast te pinnen aan een jumbo-renteverhoging luidt de belangrijkste conclusie dat de Amerikaanse centrale bank mogelijks beweegt richting een versnelling in de rentecyclus (ten opzichte van marktverwachtingen). Inflatie is een steeds groter probleem terwijl de economie en arbeidsmarkt sterk blijven. Niet of te traag optreden is een gevaar voor de Fed’s geloofwaardigheid. De voorzitster dan de Dallas Fed, Logan, pleitte na de inflatiecijfers voor traditionele renteverhogingen (+25 bpn) in zowel december als januari. Volgens Chicago Fed-voorzitter Goolsbee duwt de inflatietrend de centrale bank richting de rand van paniek. Na de Waller-CPI combo winnen toespraken van Fed-leden aan soortelijk gewicht. Na Amerikaanse sluiting staat vanavond onder meer NY Fed zwaargewicht Williams op de agenda. Hij is doorgaans één van de meest gematigde stemmen binnen de FOMC. Een wijziging van toon kan de rente- en FX-trends nog versterken.
EUR/USD (weekgrafiek): technische steun op 1.1111 sneuvelt na Waller-CPI combo trekt