
Nieuwe week wordt een politiek schouwspel
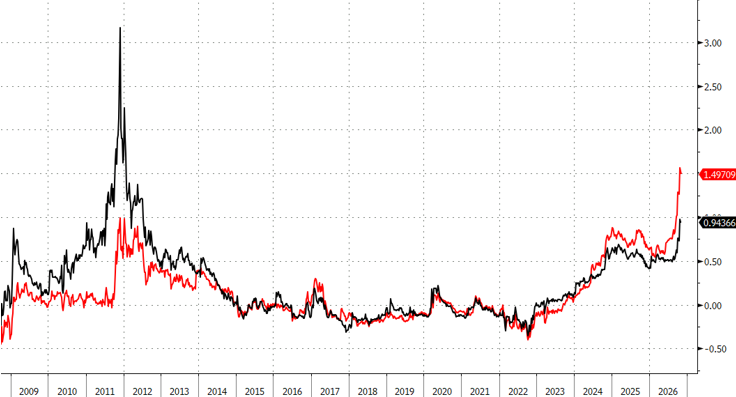
De nieuwe week kondigt zich meteen met de nodige dosis drama aan, en wel op eigen bodem. Terwijl we dit schrijven, heeft premier De Wever een onderhoud met de Koning, naar verwachting om zijn ontslag aan te bieden. Een finaal voorstel in de zoektocht naar €10 miljard afgelopen weekend botste opnieuw op verzet. Het bezoek van De Wever is in zekere zin een kroniek van een aangekondigde crisette. Niet zelden wordt een politiek culminatiepunt bereikt, waarna de puzzelstukjes plots wél in elkaar passen. In principe heeft de regering tot morgen tijd om ze te leggen. Anders begint 2027 net zoals 2025 en 2026: met een begroting in het systeem van voorlopige twaalfden. Voor de premier is dat een no-go. Financiële markten noemen het gevaarlijk rondje poker voorlopig nog bluf; zo blijkt uit de stabiele kredietrisicopremie vanmorgen. Maar de hand van Arizona is zwak en snel overspeeld.
Onze zuiderburen komen evenmin goed uit het weekend. Fitch zette het vooruitzicht voor de Franse A+ score op negatief ipv stabiel. De budgettaire situatie verslechtert dusdanig snel dat de kredietbeoordelaar de beslissing nam op een speciale, ongeplande sessie. Het hellend vlak wordt ook hier almaar steiler.
In de VS vinden tussentijdse verkiezingen plaats. De republikeinen verliezen naar alle waarschijnlijkheid het Huis. Dat is het uitgangspunt van de markt. Een blauwe golf die ook over de Senaat rolt betekent een volledige politieke impasse. President Trump wordt dan naar eigen zeggen Mr. Veto. Ironisch genoeg is die uitkomst voor bepaalde Amerikaanse activa niet eens zo slecht in de mate dat het een automatische rem zet op een ontsporende begroting. De traditionele economische update houdt de Verenigde Staten de hele week in het centrum van de aandacht: het ISM-bedrijfsvertrouwen, het JOLTS-vacature- en vooral het tewerkstellingsrapport (oktober) passeren de revue. We volgen daarnaast de herfinancieringsplannen van de Amerikaanse schatkist voor het komende kwartaal op. Er vindt een (grote?) verschuiving van langetermijn- naar kortetermijnschuld plaats.
Voor Europa staan inflatiecijfers van oktober op woensdag gepland. Die pleiten ongetwijfeld in het voordeel van een renteverhoging in december met mogelijks de eerste 4% sinds september 2023. Een voorspellende loonindicator op dezelfde dag biedt meer inzicht op het risico van tweede-ronde-effecten. De resem toespraken door ECB-beleidsmakers verdient aandacht. Afgelopen vrijdag viel ons de havikachtige teneur van sommigen al op.
De week is doorspekt met beleidsvergaderingen van centrale bankiers. De Bank of England voorziet een sterk GBP donderdag van verse rentesteun (tot 4%). Maar wat daarna? De Britse geldmarkt mikt op in totaal 4 renteverhogingen (tot 4.75%) op kwartaalbasis (nov-feb-apr-jul). Gaan ook aan de slag: de centrale bank van Australië, Tsjechië, Noorwegen, Zweden en Polen. Rond die laatste is de afgelopen weken behoorlijk wat te doen. Er hangt voorzitter Glapinski een mogelijke schorsing boven het hoofd over vermeend wangedrag tijdens zijn vorige termijn onder de eurosceptische PiS-regering. De pro-Europese coalitie onder premier Tusk wil Glapinski – zelf een PiS-aangestelde – buitenspel zetten. Vanuit diezelfde insteek gaat Tusk met de borstel door het volgens hem onpartijdige hoogste gerechtshof. Dat leidde afgelopen weekend tot soms gewelddadige protesten. De zloty betaalt vanmorgen de prijs voor politieke en sociale onrust met het laagste niveau in drie jaar (EUR/PLN 4.42).
Belgische (zwart) en Franse (rood) kredietrisicopremies (vs swap). Belgische politiek speelt hoog spel