
Onderliggende inflatie cruciaal voor ECB-pad in 2027

De ECB volgde deze namiddag de Amerikaanse centrale bank met een ongewijzigde beleidsbeslissing. In tegenstelling tot de (economische) kracht die de Fed-verklaring uitstraalde, blonk het perscommuniqué van de ECB eerder uit in twijfel, zeker in vergelijking met september.
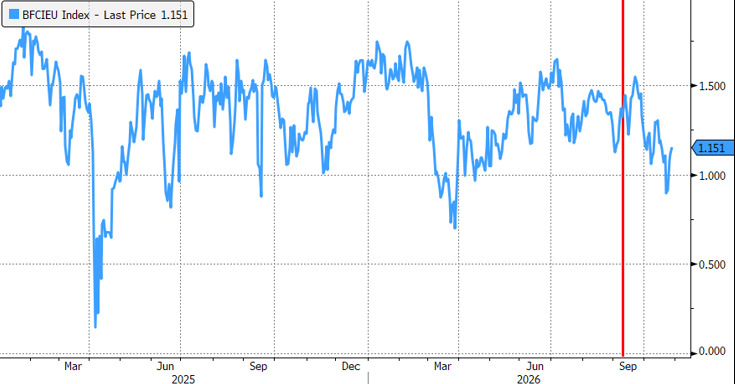
Tot vorige maand trok de ECB enkel de kaart van opwaartse inflatierisico’s met betrekking tot de energie-aanbodschok. Die houdt nog steeds aan en duwde de Europese gasprijs deze week zelfs een eerste keer boven €100/MWh. Opwaartse inflatierisico’s sieren ook vandaag de openingsparagraaf, maar worden een eerste keer in één adem genoemd met neerwaartse groeirisico’s. Als indekking tegen lastige vragen – waarom wachten om de rente verder op te trekken? – gaf de ECB de antwoorden meteen mee. Ook dat is de eerste keer sinds de start van de energiehausse. Om te beginnen benadrukt ze dat onderliggende kerninflatie voorlopig relatief stabiel bleef. De voorbije vier maanden klokte ze telkens af tussen 2.4% j/j en 2.5% j/j. De jaarpiek ligt iets hoger (2.6% in april). De gevreesde indirecte en tweede-ronde effecten blijven voorlopig uit. De ECB spreekt uiteraard met twee woorden. Dik vijf jaar geleden bedroeg de doorstroomtijd zo’n zes maanden. De eerste drie maanden van de oorlog in het Midden-Oosten bleef de impact op de voor Europa belangrijke gasprijs bovendien eerder gering. Loongroei blijft stabiel rond 2.5%-2.8%, al benadrukte de ECB eerder al dat onderhandelingen begin volgend jaar het ijkpunt zijn. Daarnaast verwijst de centrale bank net als de Fed naar minder gunstige financiële randvoorwaarden die helpen in de inflatiestrijd en tegelijk wegen op de groei. Net als in de VS is dit argument niet het meest overtuigende. De relatieve beweging klopt, maar in absolute termen zijn financiële condities hoogstens “neutraal”. Vaak krijgt de langetermijnrente een extra vermelding. Wel: de Europese 10j-swaprente bedraagt vandaag 3.44% te vergelijking met een slotkoers van 3.40% op de vorige ECB-vergadering.
Op de persbabbel gaf ECB-topvrouw Lagarde toe dat een renteverhoging vandaag besproken, maar niet weerhouden werd. Net als de Fed gaat de ECB in wachtmodus omwille van de grote hoeveelheid aan data tussen nu en december, waaronder twee inflatierapporten, het derde kwartaal BBP-cijfer en nog een PMI-reeks. In een onbewaakt moment liet Lagarde zich wel ontglippen dat de situatie op vandaag misschien wel al een renteverhoging verdiende. Actie in december blijft het uitgangspunt, maar de meer gebalanceerde toon van de beleidsverklaring en de vraag-en-antwoordsessie houdt de boot voor 2027 voorlopig af. De trigger om de rentecyclus na december door te zetten is evenwel duidelijk: onderliggende kerninflatie. Ten slotte was de persmeute vooral geïnteresseerd in Lagarde’s toekomstplannen. In een al dan niet bewuste (afleiding)strategie bevestigde de ECB iets voor de start van de persconferentie het vervroegde vertrek van de Française (5 feb).
Europese rentes en de euro kwamen in het defensief na het statement, maar wonnen terrein terug nadat Lagarde duidelijk aanstuurde richting actie in december. EUR/USD testte het 1.1111 steunniveau. Een breuk blijft voorlopig uit, maar de druk neemt met de dag toe.
Geaggregeerde index financiële condities (Bloomberg). Iets minder gunstig ten opzichte van september (rode lijn)