
BoJ verklaart opdracht van 2013 volbracht
De Bank of Japan sluit de week af met meer van hetzelfde. Na de Fed woensdag en de ECB donderdag, houdt de Japanse centrale bank de handen af van de beleidsrente. Net zoals bij de Fed en de ECB is het een onderbreking na de renteverhoging in september (tot 1.25%) om in december de cyclus te hernemen. Wat wél veranderde is het tempo waarmee het de aandelen(ETF-)portefeuille afbouwt. De BoJ schakelt een versnelling hoger. De volledige afwikkeling duurt daardoor geen - hou u vast – 112 jaar maar – hou u iets minder hard vast – 43 jaar. Dat sommigen onder ons dat moment nog mogen meemaken.
Het rente status quo was ruim op voorhand getelefoneerd en dus geen verrassing. De septembervergadering was wel historisch in een specifiek opzicht. Voor het eerst sinds de BoJ 2% als concrete inflatiedoelstelling formuleerde in 2013, verklaart Tokio de opdracht volbracht. Onderliggende inflatie gezuiverd voor verse voeding, dewelke de voorkeur draagt van de BoJ, klom in september van 1.7% tot 2.1%. De graadmeter die bijkomend abstractie maakt van energie van 1.9% tot 2.4%. De centrale bank trekt in haar nieuwe voorspellingen de verwachtingen voor kerninflatie op van 2.4% tot 2.6% voor volgend (fiscaal) jaar om in 2028 terug te keren richting doelstelling. Het valt op dat geen enkele beleidsmaker een terugkeer beneden 2% verwacht noch neerwaartse prijsrisico’s ziet. Symbolisch en psychologisch is het een belangrijk signaal. Na jarenlange noeste monetaire arbeid in functie van hogere inflatie moet de Bank of Japan nu waken over het risico het prijspeil doorschiet. Noem het gerust een regimewijziging.
De BoJ is in opperste staat van paraatheid. Gouverneur Ueda liet tijdens de persconferentie weten dat ze in principe op eender welke vergadering de rente kunnen verhogen. De markt dicht het scenario voor december een kans van ruim 80% toe. We gaan ervan uit dat de economische datastroom tussen nu en oktober de waarschijnlijkheid verder stut. Op de agenda staan onder meer: derdekwartaal groeicijfers, twee PMI-reeksen, de vierdekwartaal Tankan-enquête en twee inflatiecijfers.
De BoJ is gematigd positief over de economische groei. Er trekt zich een herstel op gang, ondersteund door bedrijfsinvesteringen, een weerbare consument en de nog steeds lage reële (voor inflatie gecorrigeerde) kortetermijnrentes. En ondanks de stijging van de langetermijnrentes, vormen financieringskosten voor bedrijven vooralsnog geen bedreiging voor hun winstgevendheid, oordeelt de BoJ. Op een cosmetische aanpassing na blijven de gemiddelde groeivooruitzichten voor 2026-2028 ongewijzigd op 0.7%-0.7%-0.8%. Opwaartse groeirisico’s zijn ongeveer in evenwicht met de neerwaartse. Zonder uitschuivers richt het vizier in Tokio zich uitsluitend op inflatie.
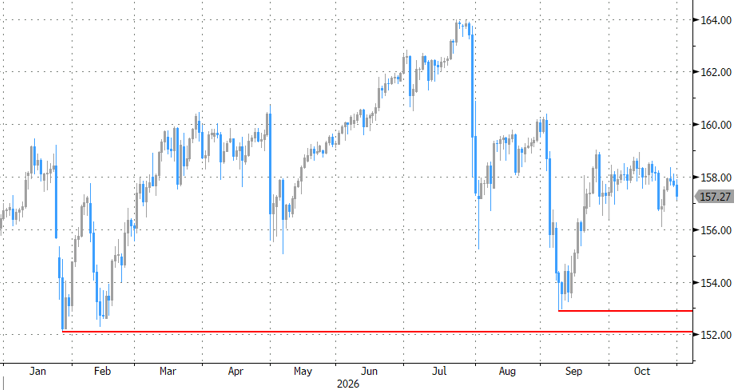
De Japanse marktreactie werd vanmorgen vooral gedomineerd door het algemeen risico-averse klimaat. De (na)beurscorrectie op Wall Street vond vlot ingang op de Aziatische handel. De aard (AI/tech) gaf JPY de bovenhand op USD. De beweging blijft voorlopig ordelijk en gaat richting USD/JPY 157. Bij aanhoudende beursnervositeit is er ruimte voor verdere yen-winsten. Op secundaire weerstand rond 156 en 155 na, ligt de eerste technisch belangrijke referentie op 152.89. De door hetzelfde kwetsbare sentiment geïnspireerde Japanse rentes lieten tussen 2 en 7 bpn liggen.
USD/JPY: yen voorlopig meer in de ban van het risicosentiment dan onder de indruk van de BoJ