
Met de neus op de feiten

De heersende marktthema’s (oplopende energieprijzen, volatiele Europese obligatiemarkten, volatiel beursklimaat) krijgen deze week concurrentie van centrale bankiers en economische cijfers. Zowel de Fed, de ECB als de Bank of Japan buigen zich over hun monetair beleid. Alle drie stuurden ze de voorbije maand weg van marktverwachtingen mbt vervolgactie op renteverhogingen in september. Vooral de ECB als de BoJ zijn niet van het bruuskerende type. Voor de geheimzinnigere Warsh-Fed steken we ons hand nog niet in het vuur, maar is het uitgangspunt toch ook het status quo. Centrale bankiers hebben er alle baat bij om het normalisatie/verstrakkingsvuur brandend te houden want economische cijfers zullen ze met de neus op de feiten drukken.
Daags na de Fed-vergadering (morgen) staat de geliefkoosde prijsreeks van de centrale bank op de agenda. De markt verwacht dat zowel het algemene prijspeil (3.6% j/j van 3.4%) als de onderliggende kernreeks (3.1% j/j van 3%) hun stijgende trend (weg van de 2%-doelstelling) zullen voortzetten. Op basis van onder meer eerder gepubliceerde Amerikaanse producentenprijzen en ontwikkelingen op energiemarkten gaan er opwaartse risico’s met de publicatie gepaard. Een iets sterkere stijging van kerninflatie (tot 3.2%) zou het sterkste tempo sinds begin 2024 betekenen. Tegelijkertijd levert een eerste schatting van de 3e kwartaal BBP-groei bewijs voor het sterke onderliggende momentum. De markt verwacht een ritme van 3.2% kw/kw op jaarbasis. Zowel de toonaangevende Atlanta Fed Nowcast (3.5%) als de opstellers van de PMI-enquêtes (4%) zijn optimistischer. De oktober-PMI suggereerde vorige week vrijdag zelfs nog een verdappering aan de start van het laatste kwartaal richting 5% kw/kw op jaarbasis. Met uitzondering van de economische relance na de Covid-pandemie is het van begin 2015 geleden dat de Amerikaanse economie zo goed presteerde.
ECB-voorzitster Lagarde had haar laatste maanden aan het hoofd van de centrale bank vermoedelijk ook anders voorgesteld. Het vragenuur na de persconferentie dreigt één van de pittigste uit haar carrière te worden. Europese inflatie steeg in september meer dan verwacht. Huidige olie- en gasprijzen liggen momenteel ook een pak boven het uitgangspunt van het ECB-basisscenario uit september ($76/vat en €60/MWh). Meer zelfs, ze overstijgen het uitgangspunt in het ongunstige ECB-scenario ($99 en €77). Ceteris paribus ging de ECB in dat tweede scenario uit van gemiddelde hoofdinflatie van 3.2% volgend jaar ipv 2.5% en gemiddelde kerninflatie van 2.8% ipv 2.6%. Iets minder gunstige financiële condities wegen niet zwaar genoeg in de vergelijking om die bijkomende prijsdruk op te vangen. Op vrijdag staan ook derdekwartaalgroeicijfers voor de eurozone en nationale inflatiecijfers voor de maand oktober op de agenda. Economische weerbaarheid blijft het uitgangspunt (0.2% kw/kw consensus en 0.3%-prognose op PMI-basis). Nationale prijsdata kunnen dan weer de toon zetten voor de eerste 4%(+) stijging sinds september 2023.
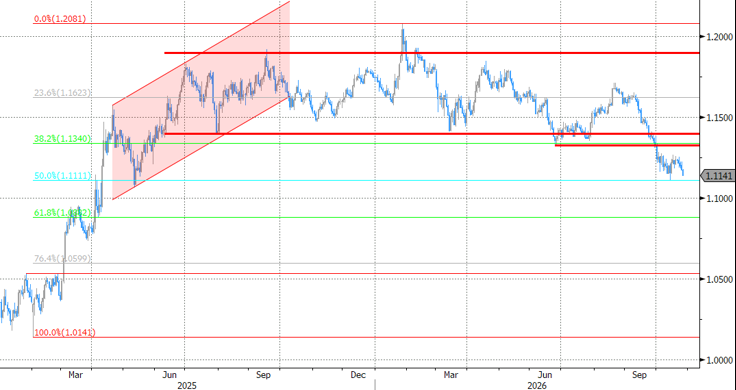
Op markten kan de centrale bank / data combo de bodem onder het korte eind van de rentecurve verstevigen. Op de wisselmarkt speelt onder meer de sterkere Amerikaanse economie in het voordeel van de dollar. Meer dan in Europa kan de Fed de rente verder optrekken vanuit een positie van sterkte. EUR/USD ondergaat de wet van de zwaartekracht en richt zijn pijlen op 1.1111 technische steun (50% herstel op 2025-26 EUR/USD-stijging). Een breuk lager effent technisch gezien het pad richting 1.0882 (62% herstel op zelfde beweging) en in geval van breder momentum de brede 1.05-zone.
Zwakkere EUR/USD-koers blijft de weg van de minste weerstand