
FOM wait and C: wachten om te wachten

Fed-voorzitter Warsh kreeg gisterenavond meteen de vraag voorgeschoteld die op éénieders lippen brandde: waarom wacht de Amerikaanse centrale bank om de beleidsrente verder te verhogen?
Het antwoord dat volgde kon weinig overtuigen. Warsh stelt vast dat (markt)inflatieverwachtingen sinds de septemberrenteverhoging daalden. Een snelle blik op een 10-j indicator afgeleid van de TIPS-markt leert dat het argument bij de haren gegrepen is. Van de stijging van 2.33% tot 2.38% kwam het grootste deel bovendien gisteren. Een soort van motie van wantrouwen. Het tweede deel van het antwoord schuilt in de algemene financiële randvoorwaarden (hypotheekrentes, beurs, wisselkoers, kredietvoorwaarden, risicopremies…). Ze werden sinds september minder gunstig en schuiven op van “ondersteunend” (septemberinschatting) richting remmend. Warsh onderstreept wel dat hij ze op vandaag nog niet kan én wil onderbrengen in die laatste categorie. En daar hield het zowat op.
De argumenten pro-renteverhoging – in december dan maar – gaf Warsh zelf al tijdens zijn korte beleidsverklaring. De teneur kwam niet overeen met de manier waarop de Fed-voorzitter tijdens het jaarlijkse IMF-congres de deur voor een renteverhoging vakkundig sloot. Toen luidde het dat de economische ontwikkelingen grotendeels volgens verwachting liepen. Amper 14 dagen later krijgt groei de connotatie sterk ipv solide en stelt de Fed dat prijzen voor energie en afgeleide producten nog verder oplopen. Bedenkwaardig voor een man die het hoofdstuk “forward guidance” wil sluiten en de markt de data op haar merites wil laten beoordelen. De specifieke verwijzing in het statement naar data in de (nabije) toekomst om de gepaste beleidsrente te bepalen die inflatie opnieuw naar 2% loodst, is een stevige knik naar een renteverhoging in december van 3.75%-4% tot 4%-4.25%. Amerikaanse BBP-cijfers klokken deze namiddag in principe boven 3% op jaarbasis af voor het derde kwartaal. Bovendien is de groei breed gedragen, inclusief weerbare consument. Prijsdeflatoren klokken dan weer boven 3% af voor zowel hoofd- als onderliggende inflatie en bevestigen de trend weg van de 2%-inflatiedoelstelling. Had de Fed-vergadering morgen in plaats van gisteren doorgegaan, kregen we hoogstwaarschijnlijk een andere uitkomst. Nu stemden enkel raadslid Cook en de voorzitster van de Cleveland Fed, Hammack, voor een renteverhoging in een 10-2 stemming.
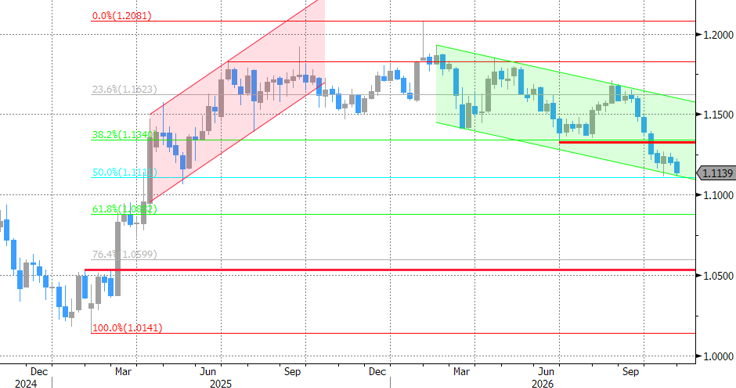
De Amerikaanse rentecurve werd gisteren steiler. Het korte eind verloor zo’n 4 basispunten en aan het lange eind kwamen ze erbij. Economische data leggen in principe mee een sterke bodem onder het korte eind van de curve. De beweging van het lange eind is een waarschuwing aan het adres van de Fed om de zaken niet teveel op hun beloop te laten. Op de wisselmarkt verloor de dollar in een dagperspectief beperkt terrein (EUR/USD 1.1155 van 1.1125), maar ook die beweging heeft weinig draagkracht.
Deze namiddag is het de beurt aan de ECB. Een status quo is ook hier het uitgangspunt ondanks een weerbare economie en verder oplopende energieprijzen (gas >€100/MWh!). Voorzitster Lagarde weet aan welke vraag ze zich het eerst kan verwachten.
EUR/USD (weekgrafiek): dollar heeft nog steeds de bovenhand ondanks afwachtende Fed