
PMI’s herhalen stunt van september niet
De maandelijkse PMI-bedrijfsvertrouwensindicatoren verworven een vaste plek in deze rubriek. Dat danken ze aan hun tijdigheid en bewezen economische voorspellingskracht. De markt houdt ze om dezelfde redenen nauwlettend in het oog. Soms staan de PMI’s toch eens in de schaduw van de ontwikkelingen op de financiële markten. Gisteren culmineerden stijgende energieprijzen, besognes over ontsporende begrotingen en knagende twijfel bij de rendabiliteit en financiering van de ongeziene AI-investeringsgolf in regelrechte risicoaversie. Dat vuur smeult vandaag nog na en houdt de markt in haar greep. Een ondankbaar moment voor de nochtans informatierijke PMI’s. We geven ze alsnog dit podium.
Het overkoepelende cijfer voor de eurozone viel in oktober meer terug dan verwacht. De (zeer) sterke maand september legde de lat ook wel hoog. Met 51.9 (van 53.1 in september) start de Europese economie het vierde kwartaal niettemin met robuuste groei van 0.3% kw/kw. In zowel de dienstensector (51.7) als de maakindustrie (52.4) nam de activiteit nog toe, zij het aan een trager tempo. Frankrijk treft daarin de grootste schuld. De eerste schuchtere groei in 10 maanden van september (51.1) is in oktober alweer geschiedenis (48.4). De snelle Franse rentestijging als gevolg van het sociale, politieke en budgettaire landschap zet de economie het mes op de keel, zonder uitzicht op beterschap: bedrijven zijn voor het komende jaar het meest pessimistisch in 6,5 jaar. Duitsland en de rest van de eurozone groeit wel nog, weliswaar minder rap dan in september, én kijkt positief naar de toekomst.
Het orderboekje matcht de tragere activiteit met een kleinste toename van de bestellingen in vier maanden. Bestellingen vanuit het buitenland (inclusief van andere eurolanden) rollen voor een derde maand op rij binnen. Het is een welkome opsteker na 4.5 jaar exportmalaise. Tewerkstelling in de eurozone krimpt noch groeit na twee beperkte toenames van het personeelsbestand in augustus en september. Ook hier dringt het onderscheid tussen Frankrijk (daling) en de rest (lichte personeelsstijging) zich op.
Dat de algemene activiteit standhoudt komt minstens deels op conto van anticipatieve voorraadopbouw. Bedrijven slaan grondstoffen en intermediaire producten op aan tempo gelijk aan het meerjarig record van april, toen het conflict in het Midden-Oosten uitbarstte. Ze botsten nu op gelijkaardige logistieke problemen als dan, met oplopende levertijden …
… én inflatie als gevolg. Dat komt uiteraard ook door de aanzienlijk opgelopen energieprijzen. In de maakindustrie was de kostendruk de laatste vier jaar enkel nog hoger in de maanden net na de start van het conflict. In diensten blijft ze hoog maar vertraagde wel tov september. De aan de consument doorgerekende prijzen stegen minder snel dan vorige maand. Toch staan de indicatoren op sectorniveau op hoge niveaus tov het recente verleden.
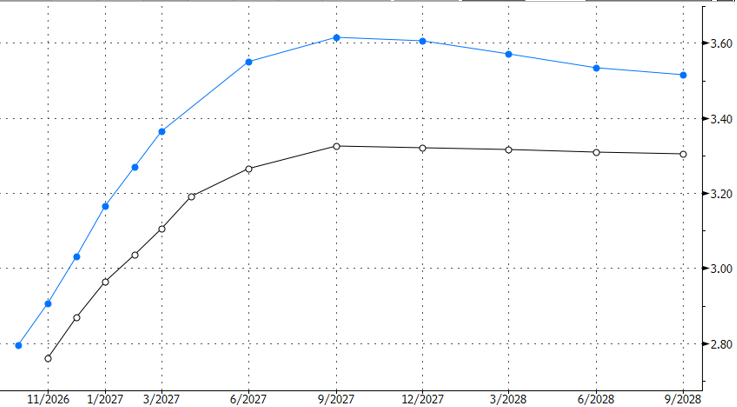
De vertrouwensreeksen zijn naast de kredietverleningsenquête de laatste input voor de ECB-vergadering van volgende week. De uitkomst ligt na meerdere verbale interventies al even vast: ongewijzigd 2.5%. Door de band genomen bevestigen de PMI’s de al bij al standvastige economie waarin inflatie voorlopig vlotjes gedijt. De Europese geldmarkt schaalde de verwachtingen voor de ECB de laatste weken snel af. In die mate zelfs dat ze december in twijfel begint te trekken (75% kans). Dat valt moeilijk te rijmen met de almaar verder uitdijende energieschok.
Marktverwachtingen voor ECB-beleidsrente: blauw (piek, daterende van de sterke september PMI’s) en zwart (vandaag)