
Een bezorgde blik op de Belgische overheidsfinanciën
De Belgische overheidsfinanciën verslechterden tussen 2019 en 2025 sterker dan gemiddeld het geval was in de EU27. In België bedroeg de toename van het tekort en de schuld tussen 2019 en 2025 per saldo respectievelijk 3,1 en 10,2 procentpunten bbp. In de EU27 als geheel was dat 2,6 respectievelijk 3,7 procentpunten bbp. Met een overheidstekort van 5,2% van het bbp in 2025 scoorde België het op twee landen na (Polen en Roemenië) slechtste cijfer in de EU27. De schuldgraad van 107,9% van het bbp was dat jaar de vierde hoogste, na die van Griekenland, Italië en Frankrijk.
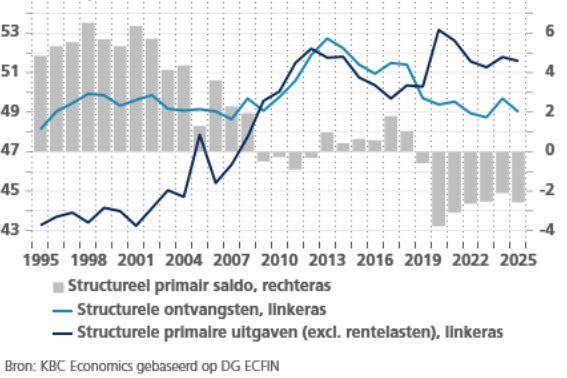
Meer dan de impact van de conjunctuur was de relatief wat grotere verslechtering van de Belgische overheidsfinanciën toe te schrijven aan het expansievere budgettaire beleid en aan éénmalige maatregelen. Het effectief gevoerde budgettaire beleid wordt doorgaans gemeten aan de hand van de wijziging in het structureel primair saldo (algemeen overheidssaldo gecorrigeerd voor conjunctuurinvloeden en rentelasten). De sterkere verslechtering van dit saldo in België, in vergelijking met de EU27, wijst op een relatief stevige discretionaire beleidsreactie in België tijdens de voorbije jaren. Dat het verschil in verslechtering van het algemeen overheidssaldo tussen België en de EU27 al bij al nog beperkt bleef, komt doordat de rentelasten op de schuld in België minder toenamen dan in de hele EU27. Van de 0,53 ppt sterkere toename van het algemeen overheidstekort tussen 2019 en 2025 in België in vergelijking met de EU27 is 0,15 ppt toe te schrijven aan de conjuncturele impact, 0,52 ppt aan het expansievere budgettaire beleid en éénmalige maatregelen, terwijl de geringere stijging van de rentelasten ervoor hebben gezorgd dat de relatieve tekortverslechtering ten belope van 0,14 ppt werd verminderd.
Volgens de jongste meerjarenraming van het Monitoring Comité (midden 2026) zou het structureel primair tekort van de Belgische overheid de komende jaren bij ongewijzigd beleid eerst wel afnemen, van 2,6% van het bbp in 2025 naar 1,9% in 2027, maar nadien weer oplopen tot 2,5% van het bbp in 2030. Uit die aanhoudende tekorten dreigt een structureel opwaartse beweging van de schulddynamiek voort te vloeien. Volgens de IMF-vooruitzichten, die het verst reiken, zou de schuld van de Belgische overheid (bij ongewijzigd beleid) oplopen tot 122,3% van het bbp in 2031. Een oorzaak van de structurele verslechtering van de Belgische overheidsfinanciën betreft de toenemende kost van de vergrijzing van de bevolking (voornamelijk inzake pensioenen en gezondheidszorg). Volgens de Studiecommissie voor de Vergrijzing (SCvV, jaarverslag 2026) zal die jaarlijkse kost bij ongewijzigd beleid in de periode 2025-2050 met 1,5 procentpunten bbp toenemen. Toekomstige uitdagingen betreffen niet enkel de vergrijzing, maar ook de klimaatverandering, de gewijzigde geopolitieke situatie in Europa, het opwaarderen van de publieke infrastructuur, alsook allicht nog andere waar we vandaag geen weet van hebben.
Dat de Belgische overheidsfinanciën bij ongewijzigd beleid op een onhoudbaar pad zitten, wordt ook bevestigd in de jongste Debt Sustainability Monitor van de Europese Commissie (gepubliceerd in februari 2026). België en Slowakije zijn daarin de enige twee EU-landen waarvoor de Commissie een hoog risico van onhoudbare overheidsschuld vooropstelt op zowel middellange als lange termijn.
Johan Van Gompel, Senior Economist KBC Group
Dit artikel is geïnspireerd op een meer diepgaand onderzoeksrapport (“Een bezorgde blik op de Belgische overheidsfinanciën”).
Structurele overheidsfinanciën België (in % van BBP)