
Euro delft het onderspit tegen USD én GBP

De euro heeft het lastig. Al een tijdje tegen de dollar, maar nu ook tegen het pond. Aan de eurokant van de vergelijking speelt een oud zeer op: kredietrisicopremies lopen snel op. Frankrijk speelt tegen wil en dank de hoofdrol die Griekenland ooit vertolkte. De Franse 10-j rente is een haar verwijderd van 5% (!) en noteert daarmee 120 basispunten boven de Europese swaprente. Daarmee sneuvelt het record uit de zwartste pagina van de eurozone. Aan de grondslag ligt dezelfde problematiek als dik 15 jaar geleden. Een begrotingspuinhoop, deze keer overgoten met een saus van politieke onzekerheid in de aanloop naar presidentsverkiezingen volgend jaar. Succes aan wie de sleutels van het Élysée erft om de exponentieel stijgende schuldratio (120% van het BBP) in te tomen. Daarnaast delft de euro tegenwoordig het onderspit qua (extra) rentesteun. Europese geldmarkten leggen de ECB-beleidsrentepiek ondanks sterke PMI’s en verder oplopende inflatie voorlopig niet voorbij 3.5%. Die inschatting valt te rijmen met ECB-commentaren. Het monetaire antwoord op prijsdruk via aanbodschokken is minder agressief dan in het geval van vraagschokken.
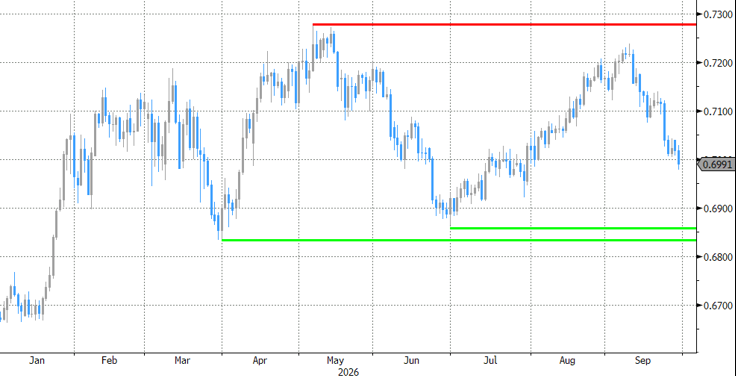
In de VS krijgt Fed-voorzitter Warsh gelijk. Tijdens de persconferentie na de september-renteverhoging toonde hij een stellig vertrouwen in een sterke economie. Inflatie bestrijden vanuit een situatie van economische kracht biedt comfort. Gisteren stelde de Amerikaanse statistische dienst de 1e en 2e kwartaalgroei stevig opwaarts bij, respectievelijk van 2.1% kw/kw (op jaarbasis) tot 2.5% en van 1.5% tot 2.2%. Netto-uitvoer (sterkere stijgende import) trok sterke consumptie- en investeringsgroei nog omlaag. Vorige week cijferde S&P Global ons op basis van de zomerse PMI-enquêtes voor dat groei tot 4% versnelde in het derde kwartaal. De niet-aflatende opwaartse druk aan het lange eind van de Amerikaanse rentecurve (10j vandaag op hoogste niveau sinds 2002) is minstens deels ingegeven door een economie op kruissnelheid. De dollar blaakt van het vertrouwen. EUR/USD zet nieuwe jaardieptepunten en beoogt een terugkeer richting 1.1111/1.1087 (50% herstel op 2025/2026 stijging en mei 2025 low).
EUR/GBP botste vorige week nog tegen 0.86-weerstand aan en kiest nu resoluut voor de andere kant. Verschillende leden van de Bank of England benadrukken dat het op inflatievlak opnieuw van kwaad naar erger dreigt te gaan. Als laatste van de grote centrale banken gaat de markt ervan uit dat de BoE vanaf de volgende beleidsvergadering haar heil zoekt bij renteverhogingen. Ze verdisconteert er minstens vier tegen de zomer van volgend jaar. Een opwaartse herziening voor de 2e kwartaal BBP-groei (tot 0.5% kw/kw) zet de case kracht bij. Tot slot zette premier Burnham op het Labour-partijcongres eerder deze week de deur open voor een nieuwe toenadering tot de EU. Later dit jaar doet hij de verschillende opties uit de doeken. Zijn woordvoerder sluit een volledige ommekeer van de Brexit, mits politiek mandaat na volgende verkiezingen, niet uit. EUR/GBP test tussentijdse steun op 0.8532. Daarna lonkt de jaarbodem op 0.8455.
EUR/USD zet nieuwe jaardieptepunten op combinatie van eurozwakte en dollarsterkte