
Europese inflatie en payrolls in Franse schaduw

De Franse 10j-rente tikte vrijdag 5% aan. Het renteverschil ten opzichte van de 10j-swaprente zette een nieuw record op 145 basispunten. De snel oplopende kredietrisicopremie (100 bpn een week eerder) wordt het dominante marktthema. Europese inflatiecijfers en het Amerikaanse arbeidsmarktrapport stonden vrijdag in de schaduw van de Eiffeltoren.
Europese inflatie versnelde in september nog meer dan gevreesd, met 0.6% op maandbasis tot 3.8% op jaarbasis (van 3.2%). De kans is groot dat volgende maand voor het eerst sinds september 2023 de 4%-grens doorbroken wordt. Hogere energieprijzen liggen uiteraard aan de basis, maar de onderliggende reeks voor diensteninflatie trok met een forse 0.5% maandstijging opnieuw tot 3.2% j/j (van 3%). Ondanks die inflatiedynamiek schroeft de markt verwachtingen met betrekking tot renteverhogingen terug. Opwaartse inflatierisico’s worden aangevuld met neerwaartse groeirisico’s. Die komen in het meest extreme scenario van de gevreesde negatieve feedbackloop tussen overheidsobligaties en de financiële sector. Dalende obligatiekoersen hebben een impact op de balanssterkte en kunnen via strengere kredietvoorwaarden en kredietverlening op de algemene kredietgroei wegen. Zwakkere economische groei heeft dan weer een impact op publieke financiën via lagere inkomsten. En omdat net die begrotingsput en ontsporende schuldratio’s de basis van het probleem vormen, ontstaat de vicieuze cirkel die de overheidskredietwaardigheid verder onder druk zet. Twee dagen voor de volgende ECB-beleidsvergadering van 29 oktober publiceert de centrale bank haar driemaandelijkse Bank Lending Survey die de dynamiek in het kredietproces weergeeft.
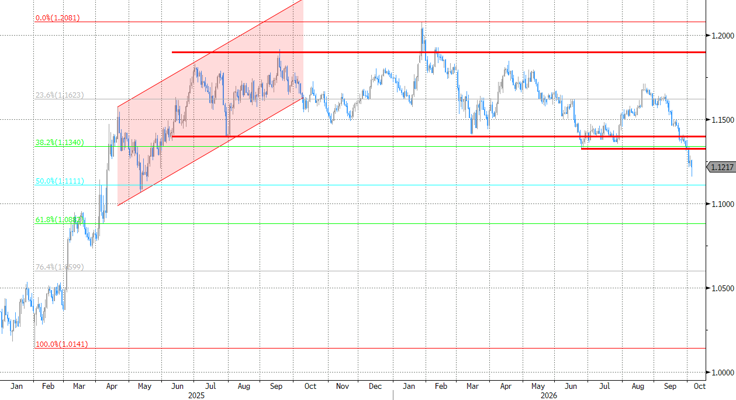
Europese geldmarkten sluiten de piste van een renteverhoging in oktober quasi volledig uit. Het huidige kwartaaltempo draagt opnieuw de voorkeur met bijkomende zetten in december en maart volgend jaar. Die bijstelling weegt samen met de echo naar Europese schuldencrisis op de euro. EUR/USD viel vanochtend voor het eerst sinds mei 2025 beneden 1.12. Wat midden-september begon als dollarsterkte is nu vooral een verhaal van eurozwakte. Technische steun bevindt zich op 1.1111/1.1087 (50% herstel 2025-26; low mei 2025).
Een ontgoochelend Amerikaans arbeidsmarkt kon de val in EUR/USD even vertragen, maar niet breken. Tewerkstelling nam in september met 29k toe, terwijl de markt hoopte op 90k jobgroei. Er volgde ook een neerwaartse bijstelling voor de cijfers van de maanden juli en augustus (60k in totaal) wat de totale misser op 121k bracht. De werkloosheidsgraad tikte onverwacht op van 4.1% tot 4.2%, maar dat kwam vooral op conto van een hogere participatiegraad (61.8% van 61.6%). Amerikaanse geldmarkten dichten het scenario van een tweede Fed-renteverhoging in oktober nu nog maar 20% kans toe. Op dagbasis sloot het korte eind van de Amerikaanse rentecurve nog steeds iets hoger af. De markt blijft overtuigd van hogere beleidsrentes (richting van 3.75%-4% richting 4.5%-4.75% op kwartaalbasis), maar stelt momenteel vooral het tempo in vraag.
EUR/USD zakt door het ijs