
MNB brengt Hongarije stapje dichter bij de EMU
De Hongaarse centrale bank (MNB) vergaderde vorige week in de schaduw van de woelige obligatiemarkten. De uitkomst van die bijeenkomst kreeg naar onze mening daarom niet de aandacht die ze verdiende. Boedapest is sindsdien immers weer een stapje dichter bij toetreding tot de eurozone.
Lidmaatschap van het clubje eurogebruikers was een van de speerpunten van Hongaars premier Magyar’s verkiezingscampagne. Daarvoor moeten een aantal voorwaarden vervuld zijn. De beroemdste dan wel beruchtste zijn de Maastricht-criteria: een begrotingstekort van maximaal 3% en een schuldgraad van maximaal 60% van het bbp. Daar bestaat wel flexibiliteit rond. Zo volstond het in het verleden wel al eens dat een kandidaat-euroland voldoende en geloofwaardige budgettaire inspanningen leverde om het doel tijdig te bereiken. Hongarije heeft wat dat betreft nog een eind te gaan. Het schuldagentschap trok eerder deze week de financieringsbehoefte op omwille van een groter dan verwacht begrotingstekort. Dat loopt naar schatting op tot meer dan 7% dit jaar. De schuldgraad stijgt zo naar <80% van het bbp. Magyar mikt op 2030 om aan de begrotingscriteria te voldoen.
Een andere cruciale voorwaarde draait om prijsstabiliteit. Dan komen we onvermijdelijk terecht bij de centrale bank. De voorwaarde is dat inflatie ten hoogste gelijk mag zijn aan het gemiddelde van de drie EU-lidstaten met de laagste inflatie, met een mark-up van 1.5 procentpunt. De doelstelling van de MNB bedroeg tot voor kort 3% met 1 ppt marge. Dat is veel in vergelijking met de regio-genoten (bv. Tsjechië en Polen) en al zeker t.o.v. de 2%-norm die de ECB hanteert voor de eurozone. De MNB verlaagde vorige week daarom het officiële doel tot 2.5% (+/- 1 ppt), met ingang vanaf 2028. Een belangrijke beslissing, maar geen onverwachte. Beleidsmakers lieten al ballonnetjes op. Het moment is dan ook ideaal: Hongaarse inflatie bedroeg afgelopen maand amper 1.3%, zowat het laagst in tien jaar. De lat verlagen kan in dit geval dan zonder verlies aan de herwonnen geloofwaardigheid van de MNB én zonder noodzaak aan een strakker monetair beleid.
Met een rente van 5.5% is het MNB-beleid overigens al behoorlijk restrictief. De centrale bank hield vorige week vast aan dat niveau na het zomeroffensief van drie opeenvolgende renteverminderingen (telkens 25 bpn). De nieuwe, verlaagde inflatiedoelstelling maakt bijkomende versoepeling nu wel minder vanzelfsprekend, toch minstens voor even. De nieuwe prognoses onderschrijven dat. De MNB verwacht een aansterkende prijsdynamiek: na 1.8% dit jaar gaat het richting 3.1% volgend jaar onder andere omwille van energie. Aan het eind van de horizon (2029) duikt 2.5% op. Na een zomer op het front trekt de MNB zich daarom komende maanden opnieuw terug. Data-afhankelijkheid en voorzichtigheid zijn eens te meer de rode draad.
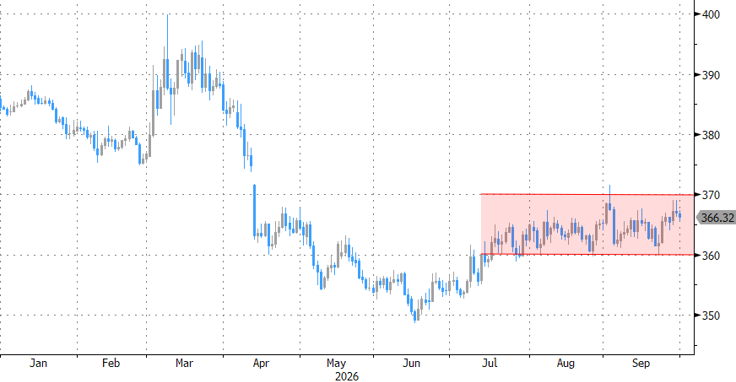
De omzichtige monetaire strategie werpt vruchten af voor de Hongaarse forint in het bijzonder. De munt verteerde de renteverlagingen zeer goed. De nog altijd ruime reële (= voor inflatie gecorrigeerde) rentesteun, samen met een gunstige marktperceptie t.a.v. Hongarije werkte de afgelopen weken uitstekend als buffer in een volatiele omgeving. EUR/HUF fluctueert sinds begin midden juli in een enge handelsband tussen 360 en 370. De forint kan in principe sterk blijven voor zover euroconvergentie realistisch blijft. Een stabiele munt is bovendien nog zo’n toetredingsvoorwaarde. Plaatsvervangend MNB-baas Kurali roept alvast op om niet te talmen met de voorbereidende fase in het ERM-2 systeem, op voorwaarde dat de meerjarenbegroting van volgende maand aan de voorwaarden voldoet. ERM-2 is een +/- twee jaar durende periode waarin de forint zijn schokabsorberend vermogen moet aantonen.
EUR/HUF: forint stabiel binnen enge handelsband