
Markt in dubio over oktober voor ECB, Fed én BoJ
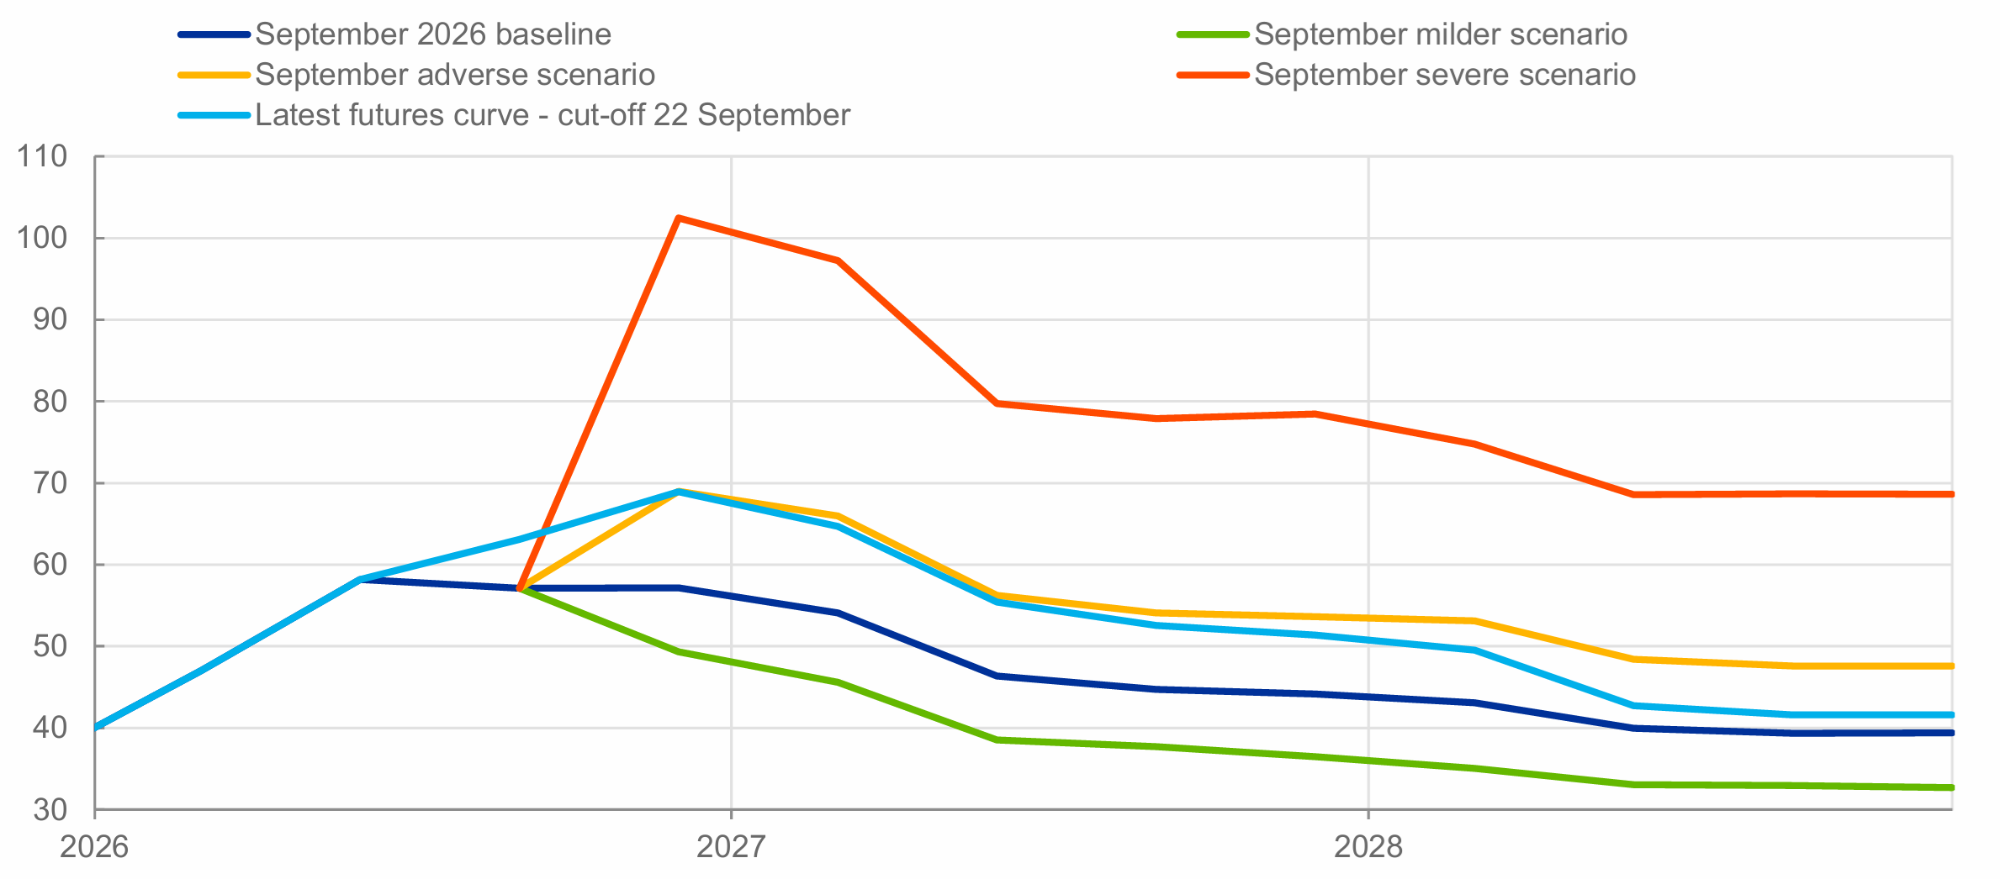
De overgangsweek van het derde naar het laatste kwartaal van 2026 trekt zich vandaag rustig op gang. De economische kalender draait hoofdzakelijk om het optreden van ECB-voorzitster Lagarde voor het Europees Parlement. De energiemarkten zaten sinds de vorige beleidsvergadering van 10 september niet stil. Prijzen van gas, olie en de gekende geraffineerde afgeleiden klommen aanzienlijk. De teller staat nog hoger wanneer we vertrekken van de datum (19 augustus) waarop de ECB een laatste keer naar de grondstoffenprijzen keek om die vervolgens als input te gebruiken voor de nieuwe septembervoorspellingen. Ondertussen noteert (een gewogen gemiddelde van) de prijs van olie en gas aan niveaus waarvan ECB-hoofdeconoom Lane in een toespraak vorige week aantoonde dat ze het “ongunstige” traject volgen. In dit zogeheten adverse scenario beloopt inflatie 3.1%-3.2%-2.3% over de periode 2026-2028. Dit vergelijkt zich met de 3%-2.5%-2.1% van het op dit moment dus achterhaalde basisscenario. Dat heeft volgens de Europese geldmarkt mogelijks consequenties voor het monetair beleid. Ze is ongeveer 50-50 verdeeld in de verwachtingen voor een rug-aan-rug renteverhoging op 29 oktober. De ECB-topvrouw geeft het marktoordeel deze namiddag mee vorm. Minstens even belangrijk daarvoor zijn de inflatiecijfers voor september aanstaande vrijdag. Een versnelling op het overkoepelend niveau, van 3.2% richting 3.6% à 3.7% staat in de sterren geschreven. Dat zal het meest in drie jaar zijn. Onderliggende maatstaven zoals kern- en diensteninflatie worden tot op het bot ontleed in de speurtocht naar bewijs van indirecte of, de grote vrees van de ECB, tweede-ronde-effecten.
De Verenigde Staten lossen een karrenvracht aan cijfers. Een wat laattijdig vacaturerapport (augustus) en het consumentenvertrouwen zorgen voor een kalme start morgen. Woensdag staan de PCE-deflators centraal. Deze inflatiemaatstaven dragen de voorkeur van de Fed weg. Ze bezitten net zoals in de eurozone het potentieel om de marktverwachtingen voor actie op 28 oktober (momenteel 70%) op te schalen. Het ISM-bedrijfsvertrouwen voor de maakindustrie op donderdag bekijken beleggers in het licht van de zeer sterke PMI (57) vorige week. Dat geldt overigens ook voor de diensten-ISM op vijf oktober. De eerste vrijdag van de nieuwe maand staat traditioneel in het teken van het tewerkstellingsrapport, de payrolls. De Fed en haar voorzitter Warsh maken zich eigenlijk weinig zorgen over de staat van de arbeidsmarkt. Er is nagenoeg volledige tewerkstelling, klonk het. Zelfs als de meest pessimistische (officieel geregistreerde) analistenschatting bewaarheid wordt, is dat geen reden om aan de daadkracht die Warsh in september etaleerde, te twijfelen.
We gaan eruit met Japan. De Bank of Japan loste de torenhoge verwachtingen vorige maand niet helemaal in. Het lokte hernieuwde JPY-zwakte uit. De BoJ mag het 30 oktober opnieuw proberen. Het idee van een tweede opeenvolgende rentezet (tot 1.5%) krijgt net zoals bij de Fed en ECB tractie (+/- 40%). Een belangrijke sentimentsindicator (Tankan) kan donderdag dat proces ook hier stimuleren. De Tankan is van BoJ-makelij en een van de cruciale input in het beleid. Daags nadien leveren inflatiecijfers in de hoofdstedelijke regio de eerste inzichten voor de nationale uitkomst, dat pas drie weken later bekend raakt. Overheidsmaatregelen maskeerden de afgelopen maanden de werkelijke prijsdruk in Tokio. Die vallen nu uit de vergelijking.
ECB’s gecombineerde energiecurve: markt (lichtblauw) versus basis- (donkerblauw) en ongunstig scenario (geel). Bron: ECB