
Europese PMI’s sterken ECB- en marktvisie

Europese PMI-vertrouwensindicatoren voor de maand september geven de ECB op twee vlakken gelijk. Om te beginnen toont de economie zich ondanks de energieschok dit jaar weerbaarder dan verwacht. ECB-voorzitster Lagarde noemde de 0.9%-groeiprognose voor dit jaar meteen een onderschatting en de sterkste PMI sinds april 2023 zet die these kracht bij. Daarnaast erkent de ECB dat de terugkeer richting 2%-inflatiedoelstelling langer dan oorspronkelijk gedacht (in maart) zal duren. Hoofdeconoom Lane verduidelijkte in een interview met Le Temps dat de tweede prijshausse deze zomer – deze keer ook voor gas – het verschil maakt. De weerslag in elektriciteits-, voedings- en goederenprijzen dreigt. Hij schat dat Europese inflatie pas vanaf midden volgend jaar de daling richting 2% zal inzetten. Prijscomponenten in de PMI-enquête tonen eenzelfde tweede golf. Zowel producenten- als consumentenprijzen stijgen aan het sterkste tempo sinds mei. De trend is dezelfde voor de exportgerichte verwerkende nijverheid als voor de binnenlandse diensteneconomie en geldt voor de volledige eurozone. Europese PMI’s geven ook de markt gelijk. Die houdt er rekening mee dat de ECB haar rentecyclus hoger kan versnellen na renteverhogingen in juni en deze maand. Geldmarkten schatten de kans op een vervolg op de volgende beleidsvergadering van 29 oktober in op 50%. Over de komende 3 bijeenkomsten (okt, dec en feb) verdisconteren ze een bijkomende 50 bpn aan renteverhogingen tot 3%. De verwachte beleidsrentepiek ligt voorlopig op 3.25% midden volgend jaar.
De overkoepelende PMI steeg van 52 tot 53.1 (vs 51.7 consensus). De verrassing kwam van een sterkere diensten-PMI (53 van 51.6) terwijl het groeiritme in de maakindustrie stand hield (52.7). De opstellers van de enquête rekenen voor het zomerkwartaal op een groeiritme van maar liefst 0.4% kw/kw. Bovendien zit de aanzet naar oktober goed. Orderboekjes dikten voor een derde opeenvolgende maand aan en dat aan het snelste tempo sinds mei 2022. Vooral de exportgerichte maakindustrie pikt haar graantje van de uitbouw van de AI-boom en van de vernieuwde focus op defensie-uitgaven. Voor het eerst sinds juni 2022 noteerden ondervraagde aankoopdirecteurs een toename van achterstallig werk. Voorlopig vertaalt dit zich maar mondjesmaat in hogere tewerkstellingsniveaus. Een sterke stijging in Duitsland vlakt een verdere daling in Frankrijk uit.
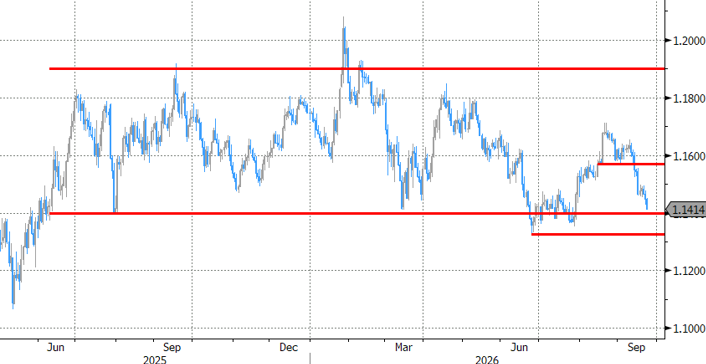
Toenemend Frans pessimisme drukt ook de algemene vooruitzichten voor de volgende 12 maanden. Franse bedrijven verwijzen onder meer naar de stijgende rente en politieke onzekerheid. Beiden gaan min of meer hand in hand. Sinds het uitbreken van de Covid-pandemie krijgt Frankrijk haar begrotingstekort niet beneden 5% van het BBP, al werkt ze officieel nog steeds richting de 3% Maastricht-norm toe. De politieke patstelling maakt de huidige regering vleugellam en presidentsverkiezingen kunnen volgend voorjaar Marine Le Pen naar het Elysée loodsen. Voorlopig is het onduidelijk hoe de RN schoon schip wil (?) maken. Vanop de oppositiebanken houdt ze vooral een discours tegen belastingverhogingen aan. De markt houdt de situatie steeds scherper in de gaten. De Franse kredietrisicopremie (tov swaprente) steeg deze week op een looptijd van 10 jaar voor het eerst sinds 2011 boven 100 basispunten uit en komt kort bij hoogste niveaus ooit. De Franse 10-j rente (4.5%) ligt dus een vol procentpunt boven de 10-j swaprente. Op de wisselmarkt zijn hogere Europese kredietrisicopremies een oud zeer voor de euro. Fed-voorzitter Warsh’s daadkracht verzette vorige week de bakens langs de dollarkant van de vergelijking en de euro is ondanks een gunstiger risicoklimaat en ondanks lagere energieprijzen geen partij voor de greenback. EUR/USD glijdt af richting 1.14. Het jaardieptepunt op 1.1325 is het volgende technisch ijkpunt.
EUR/USD glijdt verder af richting 1.1325