
Renterally bereikt nieuwe mijlpalen
Er is klaarblijkelijk geen stoppen aan de rentetrein. Het korte eind van de Amerikaanse, Britse, Europese en Japanse fungeert als de locomotief. Zonder betekenisvolle terugval van de energieprijzen, zijn correcties lager waarschijnlijk beperkt in tijd en omvang. De tweejaarsrente (4.67%) in de Verenigde Staten stoot door naar een nieuwe meerjarige top (juli 2024). In de eurozone rondt de swaprente op diezelfde looptijd de kaap van 3.5%. Het nam daarbij een belangrijke technische horde op 3.49%. Dit is het 76.4% herstel op de daling tussen 2023 en 2025, tijdens de (op til zijnde) monetaire versoepelingscyclus van de ECB. De centrale bank verlaagde de rente stapsgewijs dan van 4% tot 2%. Ondertussen staat opnieuw 2.5% in de tabellen. De Europese geldmarkt anticipeert momenteel op vier bijkomende renteverhogingen tot 3.5% tegen eind 2027. De herpositionering voor wat zonder meer een restrictief monetair beleid is, gebeurt razendsnel. Het zorgt even voor een eerste inversie op de curve: de vijfjarige swaprente noteerde beneden de tweejarige variant. Het renteverschil in het 10-2-jarig segment is het kleinst sinds eind 2024. De Britse rentemarkt onderging de grootste omwenteling. De Bank of England was na de vorige beleidsvergadering het verst verwijderd van monetaire verstrakking. We verwachten een voorbereidende bocht van de Bank of England aanstaande donderdag. De markt trok al eerder bij en gaat nu uit van in totaal vijf renteverhogingen vanaf de huidige 3.75%. De tweejaarsrente nadert de kaap van 5%.
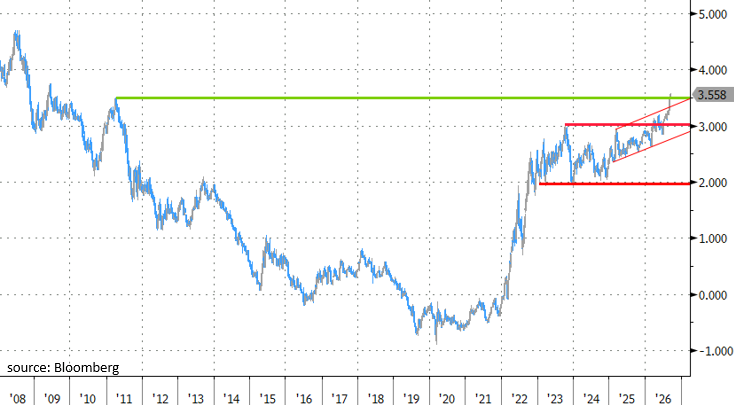
Het lange eind van de curve blijft niet ver achter. Toch is de beweging misschien nog indrukwekkender omdat dat al langer aan de hoogste niveaus van de afgelopen 10, 20 of 30 jaar noteren. De meest spraakmakende van deze week: de Amerikaanse tienjaarsrente wipt over de psychologisch belangrijke mijlpaal van 5%. Nog geen week geleden sneuvelde een vorige belangrijke weerstand op 4.8%. We moeten terug naar 2007 voor gelijkaardige niveaus, zo ook voor de 30 jr. De Duitse 10 overwon sinds deze week de 3.5% en laat zo de top van 2011 achter zich. Nog even en er staat voor het eerst in 16 jaar opnieuw een 4 voor de 30-jr. Dezelfde looptijd in het Verenigd Koninkrijk flirt steeds openlijker met 6% - goed voor nieuwe 28-jarige records. De globale rentemarkt positioneert zich voor een periode van langdurig hoge al dan niet energie-gedreven inflatie, een bijgevolg strak(ker) monetair beleid, tech-gerelateerde concurrentie op de obligatiemarkt en, noblesse oblige, een structureel bodemloze begrotingsput. Landen met de slechtste financiële huishouden betalen de grootste prijs, letterlijk. De Franse (meest sinds de schuldencrisis van 2011-12)en Belgische kredietrisicopremies stijgen de laatste dagen harder dan die van andere EMU-lidstaten.
Risicovolle markten - voor zover die nog verschillend zijn van die van de overheidsobligaties - worden nerveus maar panikeren voorlopig niet. De EuroStoxx50 corrigeerde zo’n 6% van het augustusrecord. Steun rond 6200 staat wel onder sterke druk. De S&P500 en technologiebeurs Nasdaq noteren respectievelijk slechts 2.5% en 3.6% lager tov vergelijkbare niveaus. Vroege futureshandel suggereert een aanval op de steunzones nabij 7600 en 26000.
De dollar zet brede zenuwachtigheid om in winst, al blijven die vooralsnog aan de magere kant. Sluimert er toch nog enige bezorgdheid over de daadkracht van de Fed in de aanloop naar de beleidsvergadering morgen? Aan voorzitter Warsh om die weg te nemen. Mager of niet, EUR/USD verloor gisteren een eerste referentie op 1.1566. Technische vervolgwinsten kunnen zich strekken richting het 1.14-gebied. EUR/USD 1.1325 is het cruciale ijkpunt.
Duitse tienjarige rente overwint correctieve top van 2011