Fed slijpt de messen
De Amerikaanse inflatiecijfers voor de maand augustus bezegelden afgelopen vrijdag de uitkomst van de Fed-beleidsvergadering nu woensdag. Als het van de markt afhangt, verhoogt de centrale bank voor de eerste keer in meer dan drie jaar de beleidsrente. Nog volgens die markt wordt dat de eerste van in totaal drie over het komende half jaar. Dat brengt ons exact één jaar terug in de tijd. In september 2025 trapte voormalig Fed-voorzitter Powell een tweede rondje monetaire versoepeling af.
De laatste jaren hing wellicht zelden zoveel af van één economisch cijfer. De centrale bank, en meer bepaald huidige baas Warsh, werkte het zelf in de hand. Zonder beterschap op gebied van inflatie is er voor de Fed werk aan de winkel, klonk het in zijn speech op het Jackson Hole Symposium eind vorige maand. De invloedrijke Fed-bestuurder Waller waarschuwde daags nadien dat zelfs bij een kleine inflatieversnelling een renteverhoging aan de orde is. Het perspectief van de markt op het augustuscijfer veranderde: alles behalve merkbare verbetering richting de 2%-inflatiedoelstelling pleit voor actie in september.
Oordeel gerust zelf. De overkoepelende prijsreeks klom met 0.4% op maandbasis t.o.v. 0.1% in juli. Het jaarcijfer evenaarde de 3.4% van de maand voordien. Gezuiverd voor voeding en energie bedroeg de maanddynamiek 0.3%. De verwachting was een meer gematigde 0.2%. Dat is de bovengrens van het 0.15%-0.2% ritme dat Fed-beleidsmakers vooropstellen als zijnde consistent met de doelstelling. Annualisatie levert een jaarinflatie op tussen 1.8%-2.4%. Dezelfde berekening met 0.3% komt uit op 3.6%. Kerninflatie op jaarbasis bedroeg 2.45% tegenover 2.48% in juli. We kijken zelden naar het tweede cijfer na de komma, maar deze keer kon het niet anders.
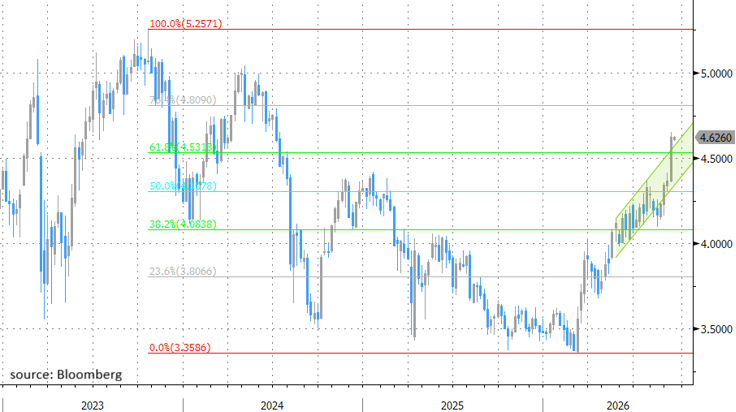
De marktreactie was er eentje volgens de regels van de kunst. De Amerikaanse rentecurve vervlakte met een stijging aan het korte eind van 4 bpn. De tweejaarsrente brak uit het opwaarts hellend kanaal dat vrijdag samenviel met het 62.8%-herstel op de daling van oktober 2023-maart 2026. De verwachte daadkracht van de Fed om inflatie in te dijken, drukte de rente op lange looptijden iets lager. De dalende olieprijs faciliteerde dat. Een vat ruwe Brent corrigeerde van $110 richting $104. De dollar verstevigde maar ondervond hinder van een constructief beursklimaat. EUR/USD sloot nabij 1.16.
Nu is het aan de Fed om de daad bij het woord te voegen. Het economisch argument spreekt voor zich: inflatie is te hoog, de arbeidsmarkt houdt stand en de economische motor draait vlot. Er is ook het aspect van de geloofwaardigheid. Terugkomen op zijn engagement van augustus, maakt van Warsh de Amerikaanse “unreliable boyfriend”. Met een renteverhoging onderstreept de Fed bovendien de onafhankelijkheid van welbepaalde individuen in het Witte Huis.
Er is, voor wie het wil, één belangrijk tegenargument: de markt doet namelijk het werk nog voor de Fed maar één vinger uitstak. Dat is waar de ECB zichzelf tot in juni tijd mee kocht. Frankfurt ging uiteindelijk wel overstag. We vrezen dat die optie voor de Fed niet meer haalbaar is. Licht ze die toch, dan zal de dollar en het lange eind van de curve dat cash betalen. De Amerikaanse 10-jaarsrente, nu nog 4.96%, zal in dat geval de psychologisch zeer belangrijke 5% snel overtreffen.
Amerikaanse tweejaarsrente op hoogste peil in ruim twee jaar