
Onafhankelijkheid van de ECB onder politieke druk
Recente politieke en budgettaire onrust in de eurozone, en de daarmee samenhangende toename van intra-EMU renteverschillen, hebben de discussie over de rol en onafhankelijkheid van de ECB nieuw leven ingeblazen. Het meest recente voorbeeld was het voorstel van de Franse presidentskandidaat Mélenchon dat de Banque de France Franse staatsobligaties op haar balans zou kwijtschelden of ze moest herstructureren tot renteloze eeuwigdurende obligaties, wat economisch op hetzelfde zou neerkomen. Politieke druk wordt ook bijna structureel uitgeoefend in de VS, waarbij de Amerikaanse president Trump een inspraak claimt bij het bepalen van de monetaire beleidsrente. Op het spel staat of centrale banken onder druk kunnen worden gezet om een 'gemakkelijke uitweg' uit (Europese) budgettaire problemen te faciliteren door de onafhankelijkheid van de centrale bank in het nastreven van prijsstabiliteit op middellange termijn niet te respecteren. Het naleven van het verbod op monetaire financiering van staatsschuld ('geld drukken') is in dit opzicht bijzonder belangrijk, want in het verleden tijdens de periode van Kwantitatieve Versoepeling waren de rode lijnen niet altijd helemaal duidelijk.
“[…] Het is niet onze taak om renteverschillen weg te werken. Dit is niet de functie of missie van de ECB. […] er zijn andere beleidsmakers die die kwesties kunnen aanpakken." Dit waren de woorden van ECB-president Lagarde tijdens de beleidspersconferentie in maart 2020. Desalniettemin werd onder haar leiding in juli 2021 het Transmission Protection Instrument (TPI) gecreëerd om onder duidelijk gedefinieerde voorwaarden in te grijpen als wanordelijke en ongegronde dynamiek op de obligatiemarkten de financiële stabiliteit in de eurozone in het gedrang brengt. De vraag vandaag is in hoeverre het 'moral hazard'-probleem de budgettaire overheden er al toe heeft gebracht deze ultieme reddingsboei van de ECB als vanzelfsprekend te beschouwen.
Echo van de 'Moderne Monetaire Theorie'
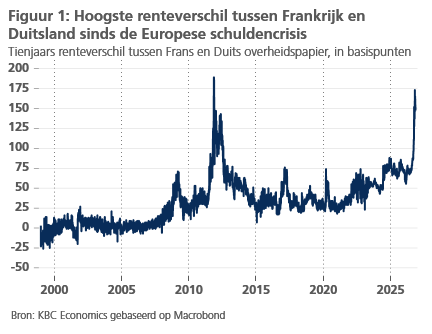
Recente politieke en budgettaire onrust in de eurozone, met Frankrijk op kop, heeft geleid tot een toename van intra-EMU-renteverschillen op overheidsobligaties (Figuur 1).
Tegen deze achtergrond riep de Franse presidentskandidaat Mélenchon de Banque de France op om de Franse staatsobligaties die zij namens de ECB had gekocht tijdens de periode van Kwantitatieve Versoepeling ofwel te annuleren ("in het vuur te gooien"), of om ze te herstructureren tot renteloze eeuwigdurende obligaties. Voormalig Grieks minister van Financiën Varoufakis steunde dit voorstel.
Toen Banque de France-voorzitter Moulin antwoordde dat de economische problemen door de begrotingsautoriteiten moesten worden aangepakt, gebruikte Mélenchon de combinatie van het ontkennen van de democratische legitimiteit van de centrale bank ("door niemand gekozen") en persoonlijke dreigementen ("daad van verraad", wat een mogelijke toekomstige vervolging suggereert).
Hoewel dit een extreme manier is om het te formuleren, past dat meningsverschil in een langere discussie over de onafhankelijkheid van centrale banken en de relatie tussen monetair en budgettair beleid. Meer specifiek doen Mélenchons argumenten denken aan de zogenaamde 'Moderne Monetaire Theorie (MMT)' (zie ook KBC Economische Opinies van 21 juni 2019 en 11 juni 2021), waarin de voorrang van fiscaal beleid boven monetair beleid wordt bepleit. Volgens de MMT dient monetair beleid alleen om het overheidsbudget te financieren, terwijl het de rol van het begrotingsbeleid is om prijsstabiliteit na te streven met behulp van passende begrotingsoverschotten of -tekorten. Met andere woorden, in een MMT-kader is er geen onafhankelijke macro-economische rol voor monetaire centrale banken behalve het financieren van het overheidsbudget en de schulden.
Het pleidooi voor onafhankelijk monetair beleid
Schuldkwijtschelding door de centrale bank, zoals voorgesteld door Mélenchon en Varoufakis, is wettelijk niet toegestaan volgens de statuten van de Franse centrale bank en de ECB. Daarin wordt monetaire financiering van overheidsbegrotingstekorten en schulden verboden. Dit is op zichzelf slechts een formeel argument, dat niets zegt over de vraag of het voorstel economisch zinvol zou zijn.
Vanuit economisch oogpunt is de redenering gebrekkig omdat het een centraal onderdeel van hoe Kwantitatieve Versoepeling werkt buiten beschouwing laat. Mélenchons stelling is dat het schrappen van de obligaties van de balans van de centrale bank voor niemand economische gevolgen zou hebben, dat het met andere woorden volledig betekenisloos zou zijn, een echte gratis lunch.
Deze redenering negeert echter het geld dat door de ECB (of de nationale banken in de eurozone) is gecreëerd om de obligaties te kopen tijdens het proces van Kwantitatieve Versoepeling. Dat was bedoeld als een tijdelijk proces, vanwege de impact op de geldhoeveelheid en de inflatierisico's die daarmee gepaard gaan.1 Daarom bouwt de ECB momenteel haar beleidsportefeuilles af, waardoor het eerder geïnjecteerde geld opnieuw uit het financieel systeem wordt verwijderd. Als de gekochte obligaties dus worden geannuleerd zoals voorgesteld, verliest de ECB haar 'munitie' om dat geld opnieuw uit het systeem te halen. Hieruit volgt dat de annulering verre van onbeduidend zou zijn, maar eerder inflatoir op middellange termijn. Dit is dus een pleidooi voor onafhankelijkheid van centrale banken, die deze beschermt tegen dergelijke kortzichtige politieke inmenging.
Het pleidooi voor onafhankelijkheid is algemener dan alleen wat betreft de volledige monetaire financiering van de staatsschuld (zie ook KBC Economische Opinie van 22 januari 2019). De pijnlijke inflatie-ervaring van de jaren zeventig droeg aanzienlijk bij tot deze visie. Tegen de expliciete wens van de Amerikaanse regering in verhoogde voormalig Fed-voorzitter Volcker begin jaren tachtig de Amerikaanse beleidsrente fors en wist hij de inflatie zo weer onder controle te krijgen. Dit beleidsvoorbeeld droeg bij aan de groeiende consensus dat onafhankelijkheid van centrale banken de meest effectieve manier is om prijsstabiliteit op middellange termijn te bereiken.
De trend naar meer onafhankelijke centrale banken sinds de jaren tachtig werd niet alleen gedreven door empirisch bewijs, maar ook door nieuwe theoretische inzichten in de jaren zeventig. Het meest invloedrijke was het argument van Kydland en Prescott2 dat politieke autoriteiten die afhankelijk zijn van de verkiezingscyclus een prikkel hebben om de economische groei op korte termijn te stimuleren ten koste van steeds hogere inflatie (waarbij de zogenaamde Phillips-curve wordt benut). Het probleem is dat, zelfs als de overheid dat niet van plan is, zij niet de middelen heeft om zich geloofwaardig voor de toekomst vast te leggen. Als gevolg daarvan zullen rationele en vooruitziende investeerders die inflatoire beleidseffecten al anticiperen. Dit beïnvloedt de huidige investeringsuitgaven en daarmee de potentiële groei op de lange termijn. De enige werkbare oplossing om dit probleem te vermijden is het delegeren van het monetaire beleid aan een politiek onafhankelijke centrale bank.
Onzekere politieke omgeving
Ten slotte vindt het politieke debat over de overheidsfinanciën en mogelijke gevolgen voor de ECB plaats op een moment van belangrijke persoonsgebonden veranderingen, zowel wat de regeringen betreft als de ECB. Dit kan het verdedigen van het standpunt van de ECB moeilijker maken. Aan regeringskant zijn vooral de Franse presidentsverkiezingen in april en mei 2027 van belang, die waarschijnlijk zullen gevolgd worden door parlementsverkiezingen. De angst voor de politieke impact van een nieuwe Franse president is waarschijnlijk zo groot dat ECB-president Lagarde haar mandaat met acht maanden heeft ingekort om de zittende politici haar opvolger vóór de presidentsverkiezingen te benoemen. Bovendien zijn er parlementsverkiezingen in Spanje in november 2026, en het politieke landschap in Duitsland is verre van stabiel. Aan ECB-kant zullen er in 2027 drie senior beleidsmakers worden vervangen: naast ECB-voorzitster Lagarde ook de bestuursleden Schnabel (verantwoordelijk voor marktoperaties) en hoofdeconoom Lane. De benoeming van de opvolgers wordt beslist door de euroleden van de Europese Raad. De twee kandidaten om Lagarde op te volgen zijn Klaas Knot, voormalig president van de Nederlandse centrale bank, en Pablo Hernández de Cos, algemeen directeur van de Bank voor Internationale Betalingen. Het is onwaarschijnlijk dat deze personeelskeuze vrij zal zijn van politieke overwegingen met betrekking tot de fundamentele toekomstige beleidsaanpak van de ECB.
1 Om die reden was het Pandemic Emergency Purchase Programme (PEPP) een gevaarlijk precedent dat best niet wordt herhaald. Het grensde aan monetaire financiering van pandemie-gerelateerde budgettaire uitgaven.
2 Kydland and Prescott (1977), “Rules Rather than Discretion: The Inconsistency of Optimal Plans”, Journal of Political Economy, Vol. 85, No. 3