
Het Anthropic-moment
Anthropic tankte in totaal 107 miljard dollar in de grootste beursintroductie ooit, maar het kortstondige sprookje van meer dan 2.000 miljard dollar leidde tot hernieuwde AI-twijfels. Stijgen de waarderingen niet veel sneller dan de onderliggende economische realiteit? Voor OpenAI wordt de stap naar de publieke markten daardoor eerder moeilijker dan makkelijker.
Dé belangrijkste concurrent van OpenAI op het vlak van “frontier AI” bestaat amper vier jaar, maar pronkt wel al met ronkende cijfers: een geannualiseerde omzetgroei van zo’n 80 miljard aan brutomarges van 70 tot 85% (exclusief trainingskost), een geschatte 230 miljard dollar netto cash op de balans en zo’n 800 miljard dollar aan uitstaande toekomstige verplichtingen, waarvan 70 miljard de komende 12 maand. Om aan de toenemende vraag naar rekenkracht te voldoen moet Anthropic enorm investeren in datacenters, chips en infrastructuur. Die koopt ze grotendeels in, zodat de vaste kosten onwrikbaar hoog zijn en blijven. ‘Asset light’ betekent dus allerminst ‘capital light’.
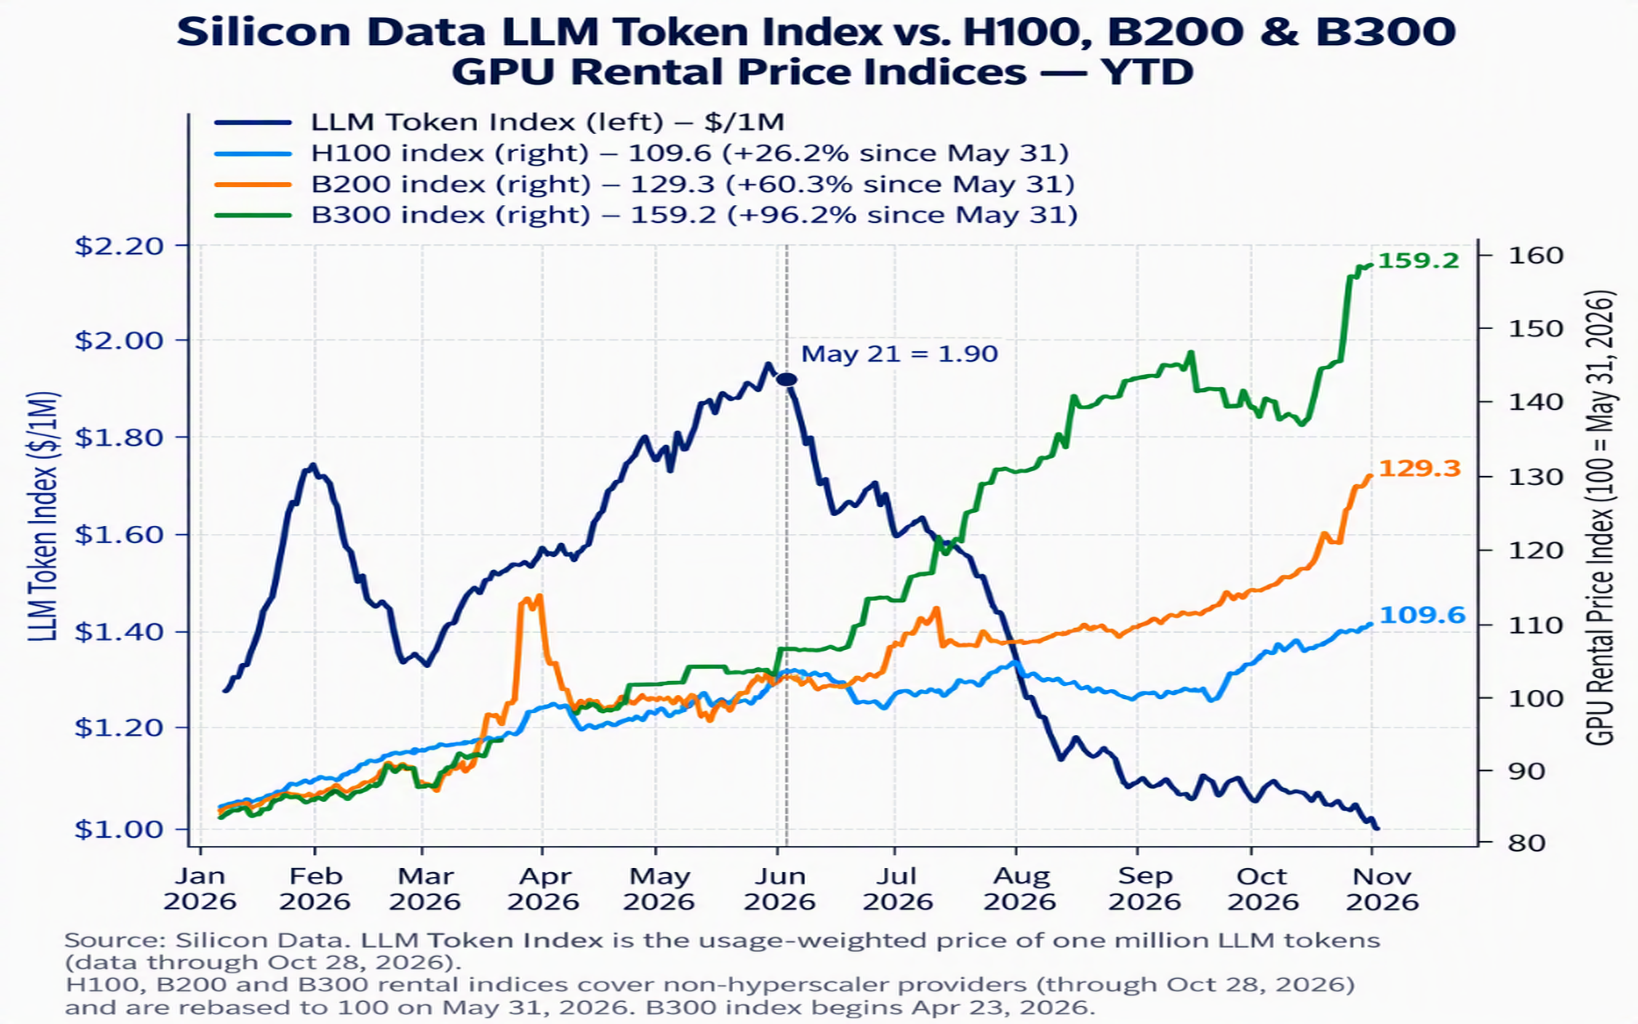
De vraag luidt hoeveel economische waarde er werkelijk kan worden vastgehouden en hoe de marges, rendabiliteit en prijszettingsmacht evolueren. Sinds september verlaagde de strijd om marktaandeel de effectieve omzet per gebruikte token, waardoor er minder economische meerwaarde naar de aandeelhouder vloeit. Een betere vraag is of Anthropic, OpenAI en Google hun technologische voorsprong kunnen omzetten in duurzame winstmarges en aantrekkelijke rendementen op kapitaal. Gebruikers kunnen erg eenvoudig wisselen tussen aanbieders en Chinese spelers zoals DeepSeek en Alibaba zijn met open modellen en lagere prijzen op een (nog hoger) marktaandeel uit.
Feit is wel dat AI blijft doordringen in softwareontwikkeling, onderzoek, klantenservice, gezondheidszorg en bedrijfsprocessen. Zeg maar alle kennisarbeid die modellen zoals Claude zouden kunnen uitvoeren. Anthropic schat de totale adresseerbare markt voor generatieve AI daarom op meer dan 30.000 miljard dollar, maar Precedence Research houdt het op 1.206 miljard dollar in 2035 en Bloomberg Intelligence komt met een bredere definitie uit op 2.300 miljard dollar tegen 2032.
McKinsey legt de productiviteitswaarde jaarlijks zelfs op 2.600 tot 4.400 miljard dollar, maar die stroomt lang niet enkel naar modelbouwers zoals Anthropic.
Vanaf nu moet Anthropic overtuigend bewijs leveren dat frontier AI een winstgevend bedrijfsmodel kan zijn met voldoende prijszettingsmacht om de enorme kosten van rekenkracht, onderzoek en distributie te compenseren. Het risico bestaat immers dat geavanceerde AI-modellen zullen vervellen van afgeschermde softwarepakketten tot competitieve nutsvoorzieningen.
Zolang de kwaliteit van de modellen sterk verschilt en de vraag naar rekenkracht groter blijft dan het aanbod, lijken de bovengemiddelde marges veiliggesteld. Maar naarmate concurrerende modellen beter, goedkoper en makkelijker vervangbaar worden, dreigt een groter deel van de economische waarde te verschuiven naar de infrastructuurlaag.
Op korte termijn zijn de duidelijkste winnaars daarom mogelijk niet de modelbouwers, maar de eigenaars en leveranciers van operationele datacenters, chips en cloudcapaciteit. Denk aan Nvidia, Google, Microsoft, Amazon en Broadcom. Zij zijn de onmisbare hofleveranciers van koning Anthropic en keizer OpenAI.