
Markt leest de tekenen der tijden

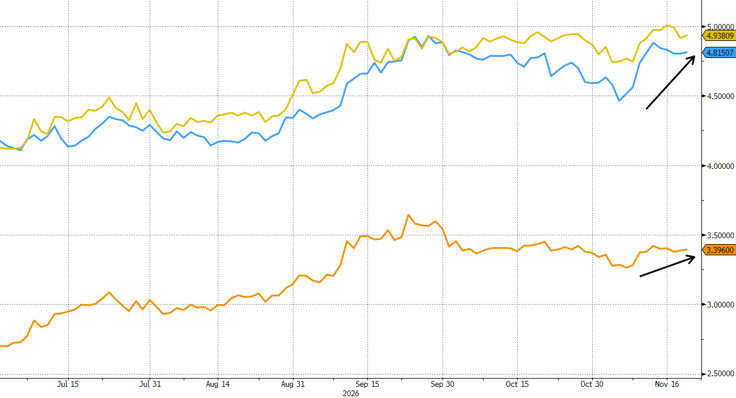
De grote centrale banken hanteerden tot nu een voorzichtige, graduele, aanpak om de (prijs)gevolgen van de energie-aanbodschok het hoofd te bieden. De ECB verhoogde de beleidsrente twee keer met 25 basispunten (juni, september). De Fed en de Bank of England hielden het voorlopig op één renteverhoging van die grootorde, respectievelijk in september en begin deze maand. Zowel wat betreft tempo als plafond wijzen de eerste pijlen in de richting van sneller en hoger. We pikken er drie uit.
In oktober was de ECB-boodschap tweeledig. Enerzijds stuurde voorzitster Lagarde aan op een derde renteverhoging in december. Anderzijds klonk de algemene boodschap evenwichtiger (neerwaartse economische risico’s, remmende effect van strengere financiële randvoorwaarden) en koppelde ze de monetaire koers in 2027 aan het pad van onderliggende kerninflatie. Die schommelde in de zomermaanden tussen 2.4% j/j en 2.5% j/j. Blijft een verdere stijging weg van de 2%-inflatiedoelstelling uit, dan kan de ECB de kat uit de boom kijken. Ze is immers vooral bezorgd over indirecte en tweede-ronde-effecten van hogere energieprijzen. Het oktobercijfer bevestigde in eerste instantie de zomerse trend (2.5% j/j), maar kreeg gisteren een onverwachte, opwaartse revisie tot 2.6% j/j. Met uitzondering van mei 2026 (2.6%) is dat de sterkste jaarstijging sinds de periode september 2024 t.e.m. januari 2025 en de maand april 2025 (2.7%).
Fed-voorzitter Waller kwam vorige week al uitgebreid aan bod, als betrouwbare monetaire verkenner. Hij herhaalde gisteren zijn bod: een renteverhoging met 50 basispunten in december. Zoniet, 25 basispunten gekoppeld aan een sterk signaal voor gelijkaardige actie in januari. Er sloop ook een nieuw element in zijn betoog. Sinds de septembervergadering speelt de markt met de idee dat de Fed haar drie renteverlagingen uit het vierde kwartaal van vorig jaar zou omkeren. Die kwamen er uit voorzorg voor een dreigende achteruitgang op de arbeidsmarkt. Naar analogie verhoogt de Fed de beleidsrente nu uit voorzorg voor een verdere inflatie-ontsporing. Gisteren opperde Waller dat het beleidsrenteniveau van vorige zomer (4.25%-4.50%) ontoereikend is om inflatie opnieuw op weg te helpen richting 2%-doelstelling. De individuele beleidsrentevoorspellingen van Fed-gouverneurs uit september leren dat toen niemand eender waar binnen de beleidshorizon (2026-2029) rekening hield met een beleidsrente (eindejaar) boven dat niveau.
In het VK nam hoofdeconoom Pill de vlucht vooruit. In een interview met de zakenkrant Financial Times toonde hij om te beginnen spijt dat de BoE de rente al niet sneller verhoogde. Sinds april drong hij daar tevergeefs op aan. Nu de meerderheid niet langer berust in bredere prijsrisico’s kijkt ook hij voorbij de decembervergadering. Hij doet wat Bank of England voorzitter Bailey tot nu toe steevast vermeed: het valideren van (agressieve) marktverwachtingen voor volgend jaar. Die gaan op vandaag uit van 3 à 4 bijkomende renteverhogingen (met 25 bpn) vanaf het huidige niveau (4%).
Britse (geel), Amerikaanse (blauw) en Europese (oranje) 2j-rente: markt pikt vroege signalen mbt monetair beleid op