
Koehandel voor ECB-topfuncties barst los
Europese leiders verzamelen sinds gisteren voor een informele tweedaagse in de Ierse hoofdstad Dublin. Verschillende onderwerpen sieren de agenda waaronder de immense achterstand van het continent op vlak van AI, de Europese begroting en (financiering van) Oekraïne. Verwacht geen grote beslissingen. Het wordt vooral aftasten naar de individuele gevoeligheden en werken richting compromis. Rolt vast en zeker ook over de tongen: de toekomstige ECB-voorzitter. De zoektocht naar een nieuwe voorzitter komt er vroeger dan verwacht. De termijn van Lagarde eindigt normaal in oktober 2027 maar de Française zal haar post nu op 7 februari verlaten. Naast Lagarde, ruilt Duits bestuurslid Schnabel eerder dan voorzien Frankfurt voor een job bij het IMF. De termijn van de Ierse hoofdeconoom Lane eindigt dan weer in mei volgend jaar. Stuk voor stuk topfuncties die gepaard gaan met de typische koehandel.
De enige twee genomineerden om Lagarde op te volgen zijn twee ECB-oudgedienden. Zowel de Nederlander Klaas Knot als de Spanjaard Pablo Hernández de Cos namen in hun hoedanigheid van voorzitter van de respectievelijke centrale banken deel in het ECB-beleid. De Cos is momenteel hoofd van de Bank of International Settlements, zeg maar de centrale bank van de centrale banken.
Een Nederlander en een Spanjaard. Noord vs. zuid. Dat roept de klassieke tegenstelling van monetaire havik vs duif op. Voor een havik primeert prijsstabiliteit en moet groei desnoods inboeten in het behalen van de doelstelling. Voor een duif ligt de economische kwestie een pak gevoeliger. Knot en de Cos kregen tijdens hun jaren bij de ECB wel degelijk de respectievelijke labels opgespeld. Zo alludeerde de Cos tijdens de historische Covid-verstrakkingscyclus van 2022-2023 op mogelijks sneller dan verwachte desinflatie. Hij was ook een van de eersten om expliciet renteverlagingen in het vooruitzicht te zetten. Knot was veel terughoudender en pinde zich op niets vast zonder dekking door de cijfers.
De havik-duif tegenstelling gaat dezer dagen in feite niet meer op. Op de spreekwoordelijke uitzondering na, beloopt Europese inflatie al ruim vijf jaar meer dan de 2% die de ECB nastreeft met weinig beterschap in het verschiet. Het laatste cijfer (oktober) is zelfs het dubbele. Veel ruimte voor een groei-ondersteunend beleid dat duiven verkiezen is er niet. Volgens Knot veranderde de wereld ondertussen zodanig dat inflatie vaker 2% en meer zal bedragen dan omgekeerd. De centrale bank zal dus structureel havikachtig(er) zijn. De Cos liet zich wat dat betreft weinig ontvallen, maar de nieuwe wereld is natuurlijk wat ze is. Het daglicht ontkennen heeft weinig zin.
Zowel Knot als de Cos spraken in historische speeches hun steun uit voor diepere fiscale integratie, al is de Spanjaard daar nadrukkelijker in. Ze zien voordelen in het permanent maken van het Europees Covid-herstelfonds. Dat komt in essentie neer op een pleidooi voor gezamenlijke Europese schuld. Die kwestie valt buiten de bevoegdheid van de ECB. Maar het idee steunen zegt mogelijks iets over de appetijt van bede heren ten aanzien van fragmentatie: het fenomeen waarbij soevereine risicopremies zodanig oplopen dat het de transmissie van monetair beleid verhindert. Zowel Knot als de Cos tonen bereidheid om in te grijpen bij een ongecontroleerde rentestijging met een externe oorzaak en risico op intra-Europese besmetting. Begrotingslaksheid is geen externe oorzaak.
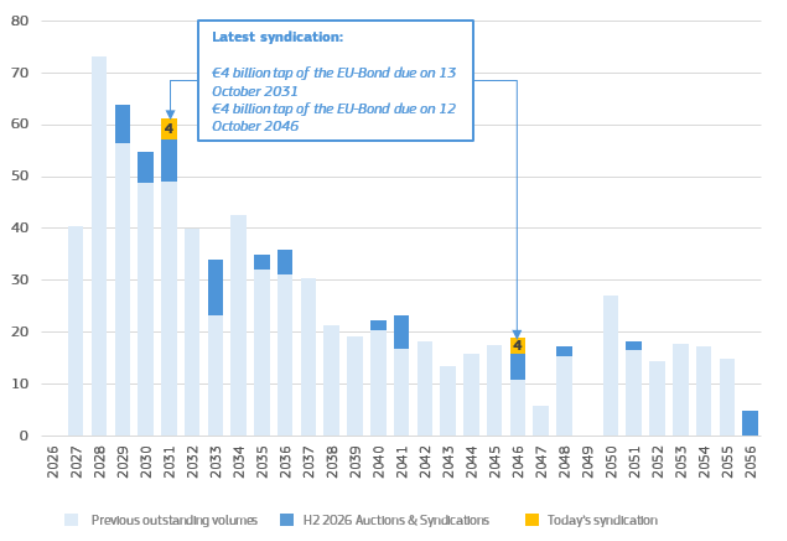
Uitstaande EU-obligaties, in miljard €. Bron: Europese Commissie