
Voormalige ECB-bestuurder pleit voor pauze in QT
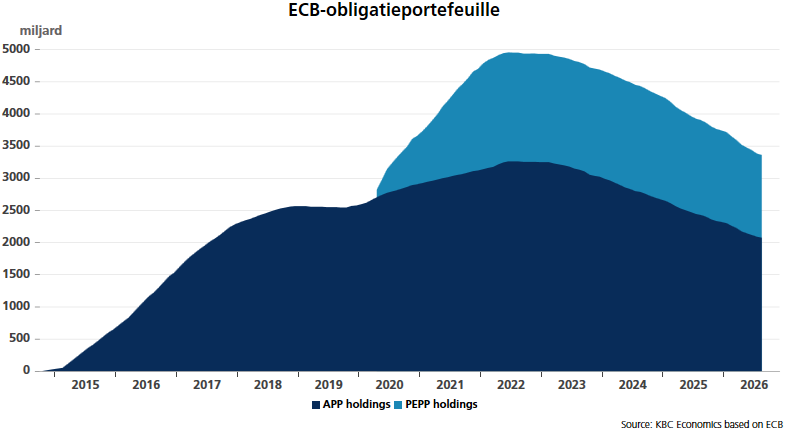
Ons oog viel vanmorgen op een opiniestuk van Lorenzo Bini Smaghi in de Britse zakenkrant Financial Times. De voormalige bestuurder bij de Europese Centrale Bank (ECB) roept zijn werkgever van weleer op om de afbouw (quantitative tightening) van de obligatieportefeuille te pauzeren. Op het hoogtepunt in juni 2022 stond net geen €5000 miljard op de Frankfurtse balans. Dat was destijds zo’n slordige 40% (!) van de totale uitstaande schuld in de hele eurozone.
Sinds 2023 krimpt de portefeuille, die voor het gros uit langlopende schuld bestaat, stelselmatig. Aanvankelijk nog gecontroleerd maar ondertussen op een automatisch ritme gedicteerd door de eindvervaldagen van de obligaties. De teller staat ondertussen ongeveer een derde lager, op iets minder €3400 miljard. Bini Smaghi stelt dat proces in vraag. Europese langetermijn rentes klimmen ongenadig naar de hoogste niveaus in 10, 15 of 20 jaar tijd en scherp oplopende kredietrisicopremies roepen de donkere herinnering naar de schuldencrisis van 2011-2012 op. Deze keer komen niet alleen landen ten zuiden van de Alpen & Pyreneeën in het vizier, integendeel. Volgens de Italiaan zet het balansbeleid van de ECB rentes onnodig onder bijkomende opwaartse druk.
De beslissing van de ECB in 2023 is geïnspireerd op de terugkeer naar het (oude) normaal, naar de periode vóór die massale inkoopprogramma’s, zegt Bini Smaghi. Misplaatste nostalgie, vindt hij, want fundamenteel verander(en)de economische, juridische en marktomstandigheden geven “normaal” ook een fundamenteel andere invulling. Hij verwijt de ECB daar onvoldoende onderzoek naar te hebben gedaan. Het betaamt van huisvaderlijke voorzichtigheid om op de balansafbouw op zijn minst te pauzeren tot wanneer de rust op de obligatiemarkten terugkeert. Het argument dat het huidige beleid bijdraagt in de strijd tegen inflatie serveert hij af. Daar dient het kortetermijn rente-instrument voor.
Bini Smaghi is allicht niet de eerste noch de enige die het idee oppert. Bij het artikel rijst wel meer algemeen de vraag: wat kán de ECB eigenlijk doen? Om voorzitster Lagarde tijdens de eerste fase van Covid te citeren: “We are not here to close spreads.” De onfortuinlijke quote van in de begindagen van de Française achtervolgt haar terwijl ze richting (vroegtijdige?) exit marcheert. Maar ze is typerend: de ECB kan en mag énkel ingrijpen als oplopende rentes/kredietrisicopremies het monetair transmissiemechanisme en daardoor de overkoepelende inflatiedoelstelling in gevaar brengen. In welke mate de zaak moet ontsporen vooraleer die voorwaarden vervuld zijn, weet niemand echt. Er bestaan geen specifieke niveaus of richtlijnen. Het is in plaats daarvan bijzonder contextgebonden. Voor een recent voorbeeld gaan we naar september 2022 in het Verenigd Koninkrijk. Het met schulden gefinancierd expansief beleid van Truss (premier) & Kwarteng (minister van financiën) ontlokte een explosieve stijging van de langetermijn rentes. De Bank of England greep vervolgens in met een selectief en zeer tijdelijk opkoopprogramma. De ECB heeft een permanent instrument ter beschikking: het Transmission Protection Instrument (TPI). Met TPI kan de ECB gericht (lees: landenspecifieke) en onbeperkt optreden, op voorwaarde dat de ongecontroleerde rentestijging die het wil counteren, niet het gevolg is van economisch en fiscaal wanbeleid van de betrokken natie. Wordt daarom a priori van TPI uitgesloten: landen op het strafbankje bij de Europese Commissie omwille van excessieve begrotingstekorten. Vinden we onder andere terug op dat strafbankje: Frankrijk, België en Italië.
ECB-obligatieportefeuille: afbouw in uitdagende omstandigheden doet wenkbrauwen van Bini Smaghi fronsen