
De Zwitserse frank laat van zich horen
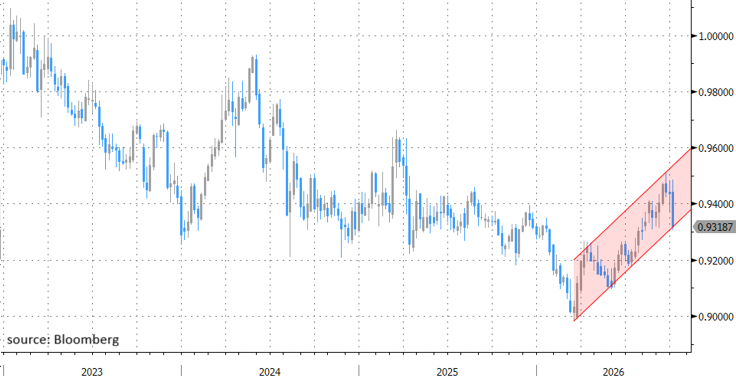
De Zwitserse frank beleefde gisteren zijn beste dag van het jaar. EUR/CHF kelderde van 0.948 tot 0.934. Dagbewegingen van dat formaat gebeurden in het verleden telkens op bijzondere momenten. In april 2025 bijvoorbeeld, toen de kersverse handelstarieven van president Trump een schokgolf door de markt joegen. In juni 2022 bond de Zwitserse centrale bank de strijd aan met inflatie. De al onverwachte renteverhoging was bovendien eentje van 50 bpn. En enkele maanden eerder heerste sinds de Russische inval opnieuw oorlog op Europese bodem. Nog dieper in de tijd brengt ons bij 2015. De centrale bank gaf toen het prijsplafond op en lokte de grootste CHF-stijging in één dag uit.
We spoelen nog enkele jaren verder terug: 2010-2012. De Europese begrotings- en schuldencrisis jaagt beleggers uit de verstoten PIGS-landen naar veilige Zwitserse oorden. EUR/CHF verloor in de periode tot 1/3 (!) van zijn waarde (van 1.5 richting pariteit). Anno 2026 klinkt de echo naar die uiterst volatiele periode nooit luider. Deze keer ligt het zwaartepunt niet in de Zuid-Europese periferie maar in het hart van de unie. Belgische en vooral Franse kredietrisicopremies stijgen, zonder omkijken. De extra vergoeding die de Franse overheid moet ophoesten (tov 10-jr swap) was nooit hoger in de geschiedenis van de monetaire unie. De moeilijke begrotingsrondes rond deze tijd van het jaar en de lonkende Franse presidentsverkiezingen houden het thema volgens ons op de radar van de markt. Slecht nieuws voor de euro dus, maar goed voor CHF.
Er is ook een monetair randje aan de EUR/CHF-beweging van gisteren. De markt hield bij eind vorige week nog ernstig rekening met een opeenvolgende renteverhoging van zowel de Fed als de ECB in oktober. Vandaag dicht de markt het scenario nog een kans toe van resp. <25% en 17%. Dat heeft alles te maken met de démarche van centrale bankiers. ECB-voorzitster Lagarde haalde maandag voor het Europees Parlement de scherpe stijging aan het lange eind van de curve aan. Die werkt remmend op de economie en verlicht de druk op de centrale bank. In de Verenigde Staten kwam een gelijkaardige analyse van de voorzitster van de Dallas Fed, nochtans één van de meest uitgesproken monetaire haviken. En een invloedrijk trio bestaande uit NY-Fedbaas Williams, vicevoorzitter Jefferson en Fed-bestuurster Bowman zien ruimte om af te wachten na de renteverhoging vorige maand.
De Europese geldmarkt mikt nu op een beleidsrentepiek tussen 3% en 3.25% tov 2.5% vandaag. Op het hoogtepunt schoof de markt op richting 3.5%. Dat geldt als een harde grens waar investeerders vooralsnog niet voorbij (willen) duwen. De herpositionering lager laat sporen na op het korte eind van de rentecurve en in EUR-combinaties.
Het Zwitsers monetair beleid vaart een stabiele koers. De beleidsrente bedraagt 0%. De terugkeer tot negatieve niveaus waar Zwitserse beleidsmakers eerder dit jaar nog mee dreigden is niet aan de orde. De bijgewerkte prognoses op de beleidsvergadering van vorige week projecteren inflatie exact waar ze moet zijn (0-2%) over de volledige horizon, uitgaande van de huidige nulrente.
EUR/CHF test momenteel de steunzone nabij 0.93. Een breuk lager impliceert een trapsgewijze terugkeer in functie van de big figures (0.92, 0.91 …). Het jaardal en sterke CHF-steun situeert zich rond 0.90. Maar we vermoeden dat de SNB, die eigenlijk wel gelukkig was met de recente verzwakking van de frank, al sneller (vocaal) zal ingrijpen.
EUR/CHF: Zwitserse frank neemt rol als Europese veilige haven op.