
Inflatietrends eisen discipline van Fed

Net geen half uur kreeg de verzamelde pers Fed-voorzitter Warsh gisterenavond te zien. De ingekorte beleidsverklaring kenden we al uit juni en juli. De nieuwe zet in de communicatiestijl bestond uit het inperken tot één vraag per persafgevaardigde. Ze kregen een kort, rechttoe-rechtaan-antwoord, maar konden geen beroep doen op vervolgvragen. Toch geeft de Fed-kopman ons langzaam maar zeker de sleutels om de code van het nieuwe, enigmatische, Fed-beleid te kraken.
De Amerikaanse centrale bank besliste unaniem om de beleidsrente met 25 basispunten op te trekken tot 3.75%-4%. In juli wou de meerderheid (9-3) nog de kat uit de boom kijken. Drie dingen veranderden in de tussentijd volgens Warsh. De Amerikaanse economie won nog aan momentum, inflatietrends toonden geen verbetering en geopolitieke spanningen namen samen met opwaartse inflatierisico’s opnieuw toe. Warsh herhaalde dat individuele (maand)cijfers wispelturig kunnen zijn en dat zijn focus op trends ligt. Onderliggende kerninflatie kreeg net als in Jackson Hole een speciale vermelding. Warsh wil bewijs dat de weg richting de 2%-doelstelling duidelijk is ingezet en dat de daling bovendien aan een voldoende snel tempo gebeurt. Aan die vereisten is niet voldaan. Warsh benadrukt ook dat de prijzen van teveel producten uit de prijskorf nog steeds stijgen aan 3% of meer op 6- en 12-maandsbasis.
De Fed-voorzitter catalogeerde de renteverhoging als het “minder soepel maken” van het monetair beleid. Per definitie vindt hij de huidige beleidsrente dan nog steeds ondersteunend. Een knipoog naar de drie renteverlagingen “uit voorzorg” eind vorig jaar? Hij – en een groot deel van het beleidscomité – vinden het “overroepen” om financiële randvoorwaarden al remmend te noemen. Doorheen zijn antwoorden schuilde een sterk geloof in de kracht van de Amerikaanse economie. Die valt te rijmen met de suggestie dat de Fed nog werk voor de boeg heeft. Hij stapt dan wel af van forward guidance maar zweert bij discipline na het missen van de inflatiedoelstelling voor de voorbije vijf-en-half jaar.
Maar liefst 16 van de 18 nieuwe renteprognoses van individuele Fed-gouverneurs (Warsh laat niet in zijn kaarten zien) zetten in op nog minstens één extra renteverhoging voor jaareinde. 8 van de 18 zetten in op nog een extra laatste stap in 2027. Vanaf 2028 zetten de puntvoorspellingen de daling in richting een opgetrokken neutrale beleidsrente van 3.25%. Hoger voor langer is de boodschap. De renteprognoses wringen met nieuwe groei- en inflatieprognoses. De Amerikaanse economie groeit naar verwachting over de volledige beleidshorizon boven trend (2%). De werkloosheidsgraad ligt nu van 2026 tot en met 2029 beneden het evenwichtsniveau (4.2%). Het pad voor onderliggende kerninflatie is hoger dan in juni (3.4%-2.5%-2.2%) en de 2% doelstelling wordt pas in 2029 bereikt. Op basis van die sterke economische voorspellingen zijn de beleidsrenteprognoses mogelijk een onderschatting. Fed-voorzitter Warsh werd tijdens de vraag-en-antwoordsessie ook even klem gezet omdat de beleidsverklaring suggereert dat de renteverhoging van vandaag ervoor zorgt dat inflatie sneller naar 2% terugkeert. Dat staat haaks op de nieuwe inflatievooruitzichten.
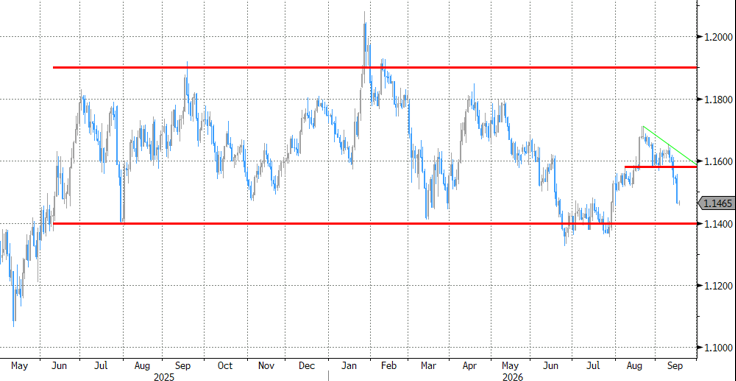
Omdat Warsh zijn woorden beperkt, rekent de markt hem af op zijn daden. De renteverhoging van vandaag krijgt in principe vervolg en dat zint de markt. Amerikaanse rentes stijgen vooral aan het korte eind van de curve. De 2-j bereikt het hoogste niveau sinds juli 2024 op 4.74%. Amerikaanse geldmarkten schatten de kans op een volgende renteverhoging in oktober in op 50%. De markt weet in ieder geval nu naar welke inflatie-markers te kijken. Tegen minden volgend jaar zet ze in op nog twee extra zetten (tot 4.5%-4.75%). Het lange eind van de curve test, maar breekt voorlopig niet door, 5.04% weerstand. Herwonnen geloofwaardigheid speelt minstens een even grote rol als het intomen van inflatieverwachtingen. Om de forse stijging van (lange) rentes dit jaar te onderbouwen verwees Warsh trouwens naar sterkere groei, geopolitieke ontwikkelingen en het gevecht voor kapitaal (schuld-gedreven AI-boom). Over het fiscale beleid repte hij niet, al gaf hij toe dat het lijstje nog niet volledig was. Amerikaanse beurzen verloren tot 1.2% voor de Dow Jones met een strakker monetair beleid in het verschiet. De dollar bouwde voort op de technische breuk beneden EUR/USD 1.1566 eerder deze week en klokte af op 1.1465. De weg naar de lage 1.14-zone ligt open.
EUR/USD: dollar bouwt op technische breuk na Fed-vergadering