
Wisselmarkt eerder stoïcijns onder rentegeweld

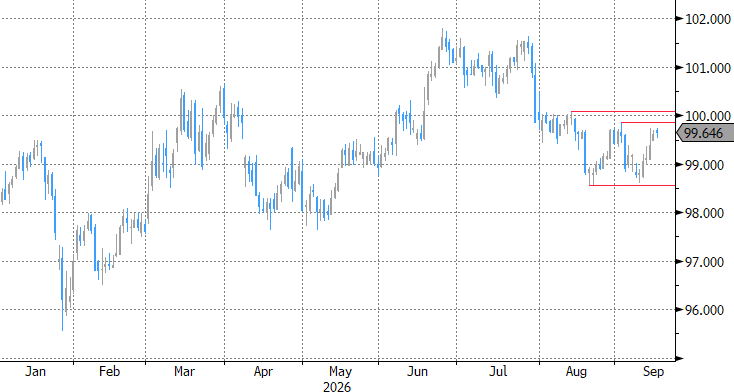
De scherpe bewegingen op energie- en rentemarkten hebben voorlopig een eerder beperkte impact op wisselmarkten. De Amerikaanse dollar deed het de voorbije dagen iets beter, maar moet ten opzichte van een korf munten van de voornaamste handelspartners (DXY) de eerste technische kaap nog ronden. Een breuk van de handelsgewogen greenback (momenteel 99.60) boven 99.86/100.08 biedt wel perspectief op vervolgwinsten. In EUR/USD kraakte eerste gelijkaardige steun (1.1566) begin deze week al. Fed-voorzitter Warsh heeft vanavond de sleutel in handen. Een renteverhoging gecombineerd met sterke anti-inflatieretoriek en bereidheid tot vervolgactie kunnen de Amerikaanse munt vleugels geven. Zowel omwille van rentesteun aan het korte eind van de curve als lagere Amerikaanse risicopremies aan het lange eind van de curve. Het 5%-niveau in de Amerikaanse 10-j rente speelt als scherprechter.
Wie turbulentie zegt, denkt aan dekking. Op de wisselmarkt vervulden de Japanse yen en de Zwitserse frank jarenlang, soms tegen wil en dank, de rol van veilige haven. Nu liggen de kaarten anders. JPY noteerde deze zomer nog aan de zwakste niveaus sinds 1986. Hoge energie-afhankelijkheid, een politieke wissel met fiscale gevolgen en het aarzelende BoJ-beleidsnormalisatieproces dwongen Japanse en Amerikaanse autoriteiten tot rugdekking via FX-interventies. Op vrijdag beleeft de Bank of Japan eenzelfde maak-of-kraakmoment als Fed-voorzitter Warsh vanavond. De markt rekent eveneens op een krachtig signaal richting snellere renteverhogingen. De yen smeekt om die (rente)steun om komaf te maken met een lastig jaar. De Zwitserse frank noteert historisch gezien nog altijd relatief sterk, maar heeft korte termijn momentum tegen. EUR/CHF bereikte eerder deze week voor het eerst sinds april 2025 het 0.95-niveau. Zwitserse inflatie loopt dan wel op, ze bevindt zich nog steeds comfortabel in de onderste helft van de 0%-2% doelzone. De Zwitserse centrale bank kan haar 0%-rente handhaven en roept de iets zwakkere munt zeker en vast geen halt toe. Het renteverschil met de rest van de wereld loopt verder op en weegt op CHF.
De forse stijging van gasprijzen (van €30/MWh eind februari tot €80/MWh) is een breder Europees probleem, maar speelt in Centraal-Europa in het bijzonder. Voor zowel gezinnen als de industrie speelt gas een relatief grote rol in de energie-mix. De aanhoudende en escalerende Russische oorlog tegen Oekraïne is zowel omwille van energie als omwille van de geografische nabijheid een nadeel. Vooral de Poolse zloty, maar ook de Hongaarse forint en de Tsjechische kroon hebben het recent lastiger. Temeer omdat lokale centrale bankiers vooralsnog vasthouden aan het tijdige inflatiekarakter en ondanks toenemende marktdruk nog niet zinspelen op renteverhogingen. NBP-voorzitter Glapinski stelde vorige week ongewijzigde beleidsrente tot midden 2027 in het verschiet. De CNB legt morgen haar ei, maar verschuilt zich mogelijk nog achter het nieuwe inflatierapport dat pas in november gepubliceerd wordt. In Hongarije hoopt de centrale bank stiekem zelfs nog dat het convergentietraject richting eurozone ruimte biedt voor iets meer renteverlagingen na het recente zomeroffensief.
Handelsgewogen dollar (DXY): breuk boven 99.86/100.08 weerstand mogelijk bij sterk Fed-signaal