

Economische Vooruitzichten september 2026
Lees de volledige publicatie hieronder of klik hier om de PDF te openen.
- De spanningen in het Midden-Oosten joegen de energieprijzen in de zomer verder op. De aardgasprijzen stegen van 43 EUR per MWh eind juni tot 83 EUR per MWh midden september, gedreven door een gebrek aan Qatarees LNG-aanbod en lage EU-reserves. De olieprijzen stegen eveneens van 73 USD per vat eind juni naar 107 USD per vat midden september. Bovendien hebben Oekraïnse aanvallen op Russische raffinaderijen de prijzen van geraffineerde olieproducten verder verhoogd. De termijnmarkten blijven een geleidelijke normalisatie van de energieprijzen inprijzen (in lijn met ons basisscenario). Een langduriger en alsmaar breder Midden-Oostenconflict, met verdere en persistente prijsstijgingen, vormt het belangrijkste neerwaartse risico voor ons scenario.
- De inflatie in de eurozone versnelde in augustus van 2,9% naar 3,2%. De versnelling is grotendeels toe te schrijven aan een nieuwe forse stijging van de energieprijsinflatie. De voedingsprijsinflatie daalde licht, terwijl de kerninflatie afnam van 2,5% naar 2,4%. Binnen de kerncomponenten daalde de inflatie van diensten aanzienlijk, terwijl die van kerngoederen versnelde. Gezien de stijging van de energieprijzen hebben we onze inflatieprognose voor de eurozone opwaarts herzien, van 2,8% naar 3,0% in 2026 en van 1,8% naar 2,1% in 2027, waarbij de risico's duidelijk opwaarts zijn gericht.
- De Amerikaanse inflatie bleef in augustus onveranderd op 3,4%. Dat hoge cijfer is grotendeels gedreven door hogere energieprijzen. De voedingsprijsinflatie bleef onder controle en de kerninflatie daalde van 2,5% naar 2,4%. De goederenprijzen stegen licht door een stijging van de autoprijzen. Hogere hotelprijzen dreven de prijzen van huisvesting op. De diensteninflatie (exclusief huisvesting) versnelde, deels te wijten aan een aantal uitzonderlijke prijsstijgingen. Gezien de stijging van de olieprijzen verhogen we onze prognose voor de Amerikaanse inflatie voor 2026 en 2027 met 0,1 procentpunt naar respectievelijk 3,4% en 2,6%. Een verdere olieprijsstijging is een belangrijk opwaarts risico voor ons basisscenario.
- De eurozone-economie blijft alsnog veerkrachtig tegen de achtergrond van de energieschok. De Q2-groei werd opwaarts bijgesteld van 0,4% naar 0,6% (kwartaal-op-kwartaal), voornamelijk als gevolg van een sterke bbp-groei in Ierland. Exclusief Ierland bleef de groei in de eurozone op een degelijke 0,3%. De netto-uitvoer en de consumptie leverden de sterkste bijdragen aan de groei in Q2, terwijl de voorraadwijziging negatief bijdroeg. De vertrouwensindicatoren wijzen op een aanhoudend behoorlijke groei in de nabije toekomst, terwijl ook de arbeidsmarkt veerkrachtig blijft. We verhogen onze groeiprognose voor 2026 van 0,7% naar 0,9%, maar verlagen die voor 2027 van 1,1% naar 0,9%, gedreven door hogere energieprijzen en strakkere monetaire condities. Mocht de energiecrisis zich verder uitdiepen, wat een materieel risico vormt, dan kan dat leiden tot een verdere neerwaartse aanpassing van ons scenario voor 2027.
- De Amerikaanse economie blijft in goede doen. De bbp-groei in Q2 bedroeg weliswaar slechts 1,5% (kwartaal-op-kwartaal), maar die werd gematigd door enkele volatiele componenten (concreet: netto-uitvoer, voorraden en overheidsuitgaven). De investeringen en consumptie leverden opnieuw een sterke groeibijdrage. De economische groei zal zich naar verwachting in Q3 herstellen, aangezien de consumptie gezond blijft en de niet-residentiële investeringen de groei blijven ondersteunen. Ook de arbeidsmarkt blijft sterk en het ondernemersvertrouwen wijst op sterke groei in de nabije toekomst. We verhogen daarom onze groeiprognose voor 2026 van 2,0% naar 2,1%, maar behouden onze 2%-prognose voor 2027.
- De Chinese economie blijft in een eerder traag tempo groeien, met blijvende onevenwichtigheden tussen de uitvoergerichte en binnenlandse economie. We verwachten een gemiddelde bbp-groei van 4,5% in 2026, die in 2027 afneemt tot 4,2%. Zowel de kern- als de algemene inflatie blijven zwak, hoewel de energieprijzen de producentenprijzen iets hoger duwen.
- De aanhoudende stijging van de energieprijzen zet de centrale banken onder druk om hun monetaire beleid te verkrappen. In lijn met de verwachtingen hebben zowel de Fed als de ECB hun beleidsrente in september verhoogd. Verdere renteverhogingen worden verwacht. Wij gaan ervan uit dat de Fed haar beleidsrente volgend kwartaal opnieuw zal verhogen. Voor de ECB verwachten we dat die haar beleidsrente in deze renteverhogingscyclus nog twee maal zal optrekken, meer bepaald in Q4 2026 en Q1 2027. De risico's voor ons rentescenario zijn opwaarts gericht, waarbij nog hogere energieprijzen kunnen leiden tot een nog strakker monetair beleid.
Iran-oorlog veroorzaakt opsprong in energieprijzen
De oorlog in het Midden-Oosten blijft de energiemarkten opschudden. Ondanks het feit dat de VS en Iran in juni een Memorandum of Understanding ondertekenden, werden de vijandelijkheden in juli hervat. Iran heeft de doorgang van commerciële schepen door de Straat van Hormuz sterk beperkt, terwijl de VS een blokkade van de Iraanse olie-uitvoer blijft handhaven. Recente escalaties, waaronder de Iraanse en Amerikaanse aanvallen op olietankers, wijzen in de richting van een langdurig conflict. Bovendien breidt het conflict zich uit in de regio, met oplaaiende spanningen tussen Houthi's en Saoedi-Arabië.
Het vooruitzicht op een langer durend conflict deed de energieprijzen in de zomer opveren. Vooral de aardgasprijzen stegen snel en bereikten midden september 83 EUR per MWh, komende van 43 EUR per MWh eind juni. De scherpe daling van de LNG-aanvoer uit Qatar (dat voorheen 20% van de wereldwijde LNG-uitvoer voor rekening nam) was de belangrijkste drijfveer van deze stijging. Bovendien hebben zomerhittegolven de vraag naar airconditioning verhoogd. Verder zijn de Europese gasreserves historisch laag (69% van de totale opslagcapaciteit). Dat betekent dat de gasvraag uit Europa de komende maanden zal toenemen naarmate het aanvullen van de reserves op toerental komt.
Ook de olieprijs steeg de afgelopen zomer aanzienlijk. Midden september was die geklommen tot 107 USD per vat, komende van 73 USD eind juni. Geringe tankerpassage via de Straat van Hormuz, samen met Houthi-aanvallen op Saoedische olie-installaties, waren de belangrijkste drijvers van de olieprijsstijging. De olieproductie in de Golf daalde in augustus met meer dan 10 miljoen vaten per dag. Niet-OPEC+ landen, vooral in Amerika, compenseren het tekort gedeeltelijk. Daarnaast vermindert ook de vraag naar olie in 2026. Het Internationaal Energieagentschap voorspelt nu een daling van de wereldwijde olievraag dit jaar met 2,5 miljoen vaten per dag. Het voorraadverlies compenseert dit deels, aangezien de wereldwijde olievoorraden sinds het uitbreken van de oorlog met 507 miljoen vaten zijn gekrompen. Naarmate de voorraden verder uitgeput geraken, kan verdere vraagvermindering nodig zijn ter compensatie.
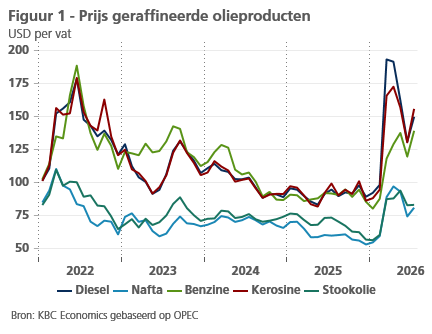
De raffinageactiviteiten staan ook onder druk. De wereldwijde olieraffinage is sinds het uitbreken van de oorlog aanzienlijk afgenomen, omdat raffinaderijen in het Midden-Oosten grotendeels inactief zijn gebleven en Oekraïense droneaanvallen een belangrijk deel van de Russische raffinaderijen buitenspel hebben gezet. Deze aanbodverstoringen hebben de raffinagemarges (de zogenoemde ‘crack spreads’) en de prijzen voor geraffineerde olieproducten de hoogte in gejaagd. Midden september bereikten de Brent-crackspreads 53 USD per vat, wat een forse stijging is ten opzichte van 19 USD per vat eind februari (zie figuur 1).
De termijnmarkt inzake olie- en gasprijzen nog altijd een geleidelijke terugval van de energieprijzen in, wat overeenkomt met ons basisscenario. Een veel langer durend en alsmaar breder wordend Midden-Oostenconflict zou de energieprijzen evenwel nog hoger duwen en vormt bijgevolg een ernstig risico voor ons scenario.
Inflatie eurozone loopt verder op
De eurozone-inflatie nam in augustus met 0,3 procentpunt toe tot 3,2%. De stijging was volledig toe te schrijven aan de energieprijsinflatie, die opliep van 10,3% in juli tot 14,3% in augustus. De voedingsprijsinflatie daalde licht tot het opvallend lage niveau van 1,1%, terwijl de kerninflatie (het prijsstijgingstempo van diensten en niet-energetische goederen) met 0,1 procentpunt afnam tot 2,4%. Dat laatste was vooral te danken aan de afkoeling van de diensteninflatie van 3,3% in juli tot 3,0% in augustus. Het jaarstijgingstempo van de prijzen van niet-energetische goederen trok aan van 0,9% tot 1,2%.
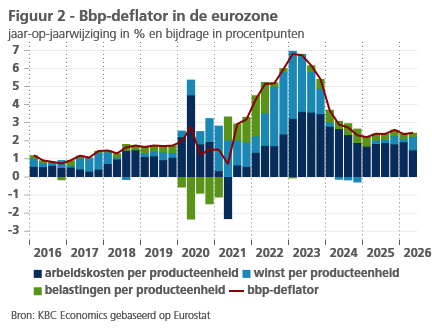
Het inflatieverhaal blijft gedomineerd door het verloop van de energieprijzen, die de algemene inflatie de komende maanden nog verder zullen opdrijven. In onze vooruitzichten gaan we ervan uit dat normaliserende energieprijzen vanaf het voorjaar van 2027 de inflatie weer op een neerwaarts pad zullen brengen. Een sterke terugval is dan mogelijk, maar in afwachting daarvan zal de inflatie allicht tussen 3,5% en 4,0% blijven schommelen. Het effectieve verloop zal niet alleen afhangen van de energieprijzen, maar ook van de mate waarin de energieprijshausse doorsijpelt in de kerninflatie. Ook de reactie van de voedingsprijzen op de gestegen energiekosten en de hete en droge zomer zal een bepalende, maar moeilijk voorspelbare impact hebben. Inzake de kerninflatie handhaven we onze verwachting dat indirecte effecten van de energieprijsschok en tweederonde-effecten via loonaanpassingen eerder beperkt zullen blijven. We gaan er met andere woorden van uit dat een nieuwe forse opstoot van de loonkostendruk, zoals met de vorige energieprijsschok, achterwege zal blijven. Voorlopende loonindicatoren stellen alleszins nog geen loonaanpassingen in ’t verschiet, terwijl enige verbetering van de productiviteitsgroei de toename van de arbeidskosten per producteenheid kan temperen, zoals dat overigens in het tweede kwartaal van 2026 het geval is geweest (zie figuur 2).
De recente sterker dan verwachte stijging van de energieprijzen noopt er ons niettemin toe onze voorspelling voor de gemiddelde inflatie in 2026 op te trekken van 2,8% tot 3,0% en van 1,8% tot 2,1% voor 2027. De onzekerheid rond deze voorspelling is evenwel bijzonder groot, waarbij de risico’s overwegend opwaarts zijn gericht.
Amerikaanse inflatie blijft persistent
In de VS bleef de inflatie in augustus onveranderd op een hoge 3,4%. Deze opwaartse verrassing was grotendeels toe te schrijven aan een nieuwe grote stijging van de energieprijzen. Die stegen met 2,1% op maandbasis als gevolg van oplopende benzine- en stookolieprijzen. De voedingsprijsinflatie bleef daarentegen onder controle in augustus, te danken aan ongewijzigde prijzen voor voeding die thuis wordt geconsumeerd. De producentenprijsinflatie voor voeding bleef eveneens laag in de afgelopen maanden (zie figuur 3). Dat wijst erop dat de voedingsprijsinflatie in de resterende maanden van 2026 wellicht gematigd zal blijven. Aangezien de wereldwijde voedingsprijzen aan het oplopen zijn en de hoge energieprijzen en El Niño waarschijnlijk een negatieve invloed zullen hebben op de oogsten, zien we de voedingsprijsinflatie volgend jaar evenwel versnellen.
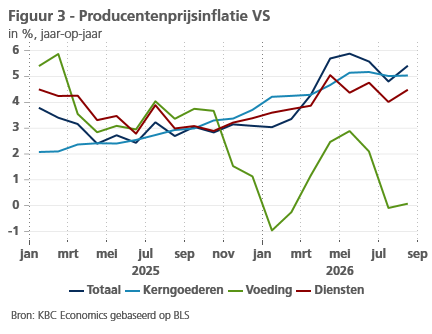
De kerninflatie daalde miniem van 2,48% naar 2,45%. De prijzen van kerngoederen stegen licht, grotendeels door stijgende autoprijzen. De prijzen van kleding, meubels en recreatieproducten bleven daarentegen onveranderd, terwijl die van farmaceutische producten daalden. De producentenprijzen van kerngoederen wijzen op iets sterkere goedereninflatie in de komende maanden (zie figuur 3).
De inflatie van huisvesting versnelde in augustus tot 0,3% op maandbasis, wat vooral te wijten was aan oplopende hotelprijzen. De huurinflatie bleef onder controle. De diensteninflatie (exclusief huisvesting) steeg met 0,4% op maandbasis. Er waren enkele opmerkelijke prijsstijgingen voor vliegtickets en telefoondiensten. De premies voor (zowel ziektekosten- als auto-)verzekeringen bleven dalen. De dienstenprijsinflatie kan de komende maanden verder matigen, aangezien de loondruk afneemt.
Het iets sterkere dan verwachte inflatiecijfer, samen met de aanhoudende stijging van de olieprijzen, bracht ons ertoe onze inflatieprognoses naar boven te herzien. We verhogen daarom het inflatievooruitzicht voor zowel 2026 als 2027 met 0,1 procentpunt naar respectievelijk 3,4% en 2,6%. Een verdere stijging van de olieprijzen vormt een belangrijk opwaarts risico voor deze vooruitzichten.
Economie eurozone blijft veerkrachtig
Het Eurostat-cijfer inzake de kwartaal-op-kwartaalgroei van het reële bbp in de eurozone in het tweede kwartaal van 2026 werd met 0,2 procentpunt opwaarts herzien tot 0,6%. De herziening kwam vooral op rekening van Ierland, waar de initieel geraamde groei van 3,9% werd opgetrokken tot 10,2%. Exclusief Ierland bedroeg de reële bbp-groei in de eurozone in Q2 0,3%. Dat is evenveel als in het eerste kwartaal en toch nog altijd iets beter dan onze initiële verwachting. Het wijst op een aangehouden en sterker dan verwachte veerkracht van de Europese economie.
Ook de groei van de Duitse economie werd in vergelijking met de eerste ramingen verhoogd (van 0,2% tot 0,3%) en dat bevestigt de positieve verrassing. De groei van de Franse economie werd daarentegen neerwaarts bijgesteld van 0,2% tot 0,0%, overigens na een sterker dan voordien geraamde terugval in het eerste kwartaal (-0,2% in de plaats van -0,1%). Onder meer de maatregelen om het begrotingstekort onder controle te houden, waaronder een verhoging van de btw en sociale bijdragen en minder overheidsinvesteringen, wegen er op de groei. De groeiraming voor de overige grotere landen uit de eurozone bleef onveranderd. Dat wil zeggen dat de Spaanse economie met een groei van 0,7% koploper bleef, dat de Nederlandse economie (+0,4%) in goede doen bleef, en dat, naar Italiaanse normen, ook de economische groei op het schiereiland bevredigend was (+0,2%, na twee opeenvolgende kwartalen van 0,3%-groei).
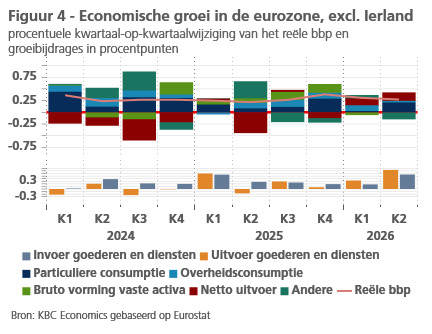
Cijfers over de bestedingscomponenten tonen een sterke groeibijdrage van de netto-uitvoer, die in belangrijke mate wordt geneutraliseerd door voorraadafbouw. Dat beeld is enigszins vertekend door de Ierse cijfers. Exclusief Ierland is de groeibijdrage van de (netto-)uitvoer nog altijd significant, maar minder overheersend (zie figuur 4). De grootste bijdrage wordt immers geleverd door de gezinsbestedingen. Zoals in de afgelopen twee jaar deed vooral de Spaanse consument daarvoor zijn duit in het zakje, maar ook de Italianen leverden een behoorlijke bijdrage. In Duitsland bleef de consument daarentegen opvallend lusteloos. De sterker dan verwachte reële bbp-groei was daar nagenoeg uitsluitend aan de (netto-)uitvoer te danken. Ook de investeringsvraag bleef er erg zwak. Dat laatste gold overigens ook in de eurozone als geheel.
De sterker dan verwachte veerkracht van de economische groei gaat gepaard met een verdere toename van het aantal tewerkgestelde burgers, zij het wel in een trager tempo dan in 2025. Die toename is niettemin voldoende om de werkloosheidsgraad te stabiliseren dicht in de buurt van zijn historisch dieptepunt. In de recente vertrouwensenquêtes van de Europese Commissie verbeteren bovendien de verwachtingen voor de werkgelegenheid. Die verbetering maakt deel uit van een bredere opvering van de vertrouwensindicatoren, bij zowel consumenten als producenten, weze het hoofdzakelijk in de industrie en de diensten, en veel minder in de bouw.
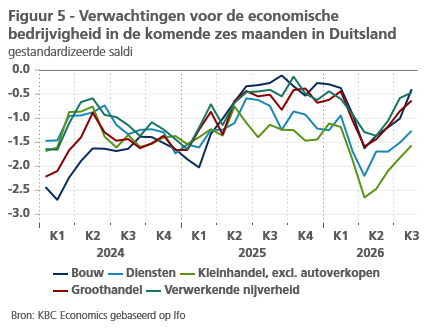
Bijzonder hoopgevend waren de peilingen van het Duitse ifo-Instituut naar het verwachte verloop van de economische activiteit in de komende zes maanden. Die tonen een opvallend sterke verbetering (zie figuur 5). Het kan een gevolg zijn van de vaststelling dat de begrotingsstimuli en hervormingen van de regering Merz, na de initiële vertraging, op kruissnelheid lijken te komen. De beperkte groei van de toegevoegde waarde in de industrie kan worden gezien als eerste tekenen van een succesvolle reconversie van de Duitse economie. Maar schuchtere lichtpunten aan het einde van de tunnel impliceren niet noodzakelijk dat het einde van de tunnel vlakbij is. Er staan nog zware herstructureringen voor de boeg en het politieke klimaat in Duitsland blijft precair, zoals overigens ook op verschillende plaatsen elders in de eurozone.
Bovendien blijft de geopolitieke omgeving heel instabiel en risicovol, en zorgt vooral de forse recente stijging van de energieprijzen voor nieuwe uitdagingen. Het blijft ook afwachten welke economische schade de extreme hitte en droogte tijdens de zomermaanden zullen hebben aangericht. Ondanks de verbetering van de sentimentsindicatoren blijven onze verwachtingen voor de groei in de nabije toekomst dan ook voorzichtig. Onze groeiraming voor het derde kwartaal van 2026 hebben we lichtjes verhoogd, maar wegens de recente sterke stijging van de energieprijzen moeten we onze verwachtingen voor het vierde kwartaal van 2026 en de eerste jaarhelft van 2027 een beetje terugschroeven. Duurdere energie betekent een nieuwe knauw in de koopkracht van de huishoudens en een verslechtering voor de concurrentiekracht van de bedrijven. De sterkere dan tot voor kort verwachte monetaire verkrapping door de ECB komt het groeiherstel evenmin ten goede.
Als gevolg van de opwaartse herziening van het groeicijfer voor het tweede kwartaal zal de verwachte gemiddelde groei van het reële bbp in de eurozone in 2026 allicht toch iets hoger uitvallen dan in onze vorige raming voorzien: 0,9% in plaats van de eerder vooropgestelde 0,7%. Maar onze groeiverwachting voor 2027 verlagen we van 1,1% tot eveneens 0,9%. Verdere verlagingen zijn waarschijnlijk mocht de situatie in het Midden-Oosten verder verslechteren.
Amerikaanse economie blijft in goede doen
De Amerikaanse reële bbp-groei werd bevestigd op 1,5% (kwartaal-op-kwartaal en op jaarbasis). Het wat zwakkere cijfer is vooral te wijten aan enkele eerder volatiele componenten. De netto-uitvoer, de voorraadwijziging en de overheidsuitgaven leverden alle een negatieve bijdrage. De particuliere consumptie en de investeringen in vaste activa leverden een solide groeibijdrage van respectievelijk 2,3 en 1,2 procentpunten. Dit bevestigt dat het onderliggende groeimomentum eerder sterk blijft.
Al beschikbare harde data wijzen ook op een degelijke bbp-groei in Q3. De aanhoudende sterkte inzake de bestelling, verscheping en invoer van kapitaalgoederen wijst op een nieuwe stevige bijdrage van de niet-residentiële investeringen dit kwartaal (vooral van de IT-sector). De particuliere consumptie zal dit kwartaal wellicht ook sterk blijven. De reële persoonlijke uitgaven bleven in juli weliswaar grotendeels onveranderd ten opzichte van juni, maar dat kwam deels doordat Amazon Prime Day dit jaar in juni viel (doorgaans is dat in juli). Die verschuiving gaf in juni een boost aan de consumptie en dempte die in juli. De goederenconsumptie daalde in juli met 0,6%. De consumptie van diensten steeg die maand evenwel met 0,3%, wat wijst op een gezonde onderliggende consumptietrend. Sterkere detailhandelsverkopen in augustus suggereren alvast dat de consumptiegroei in Q3 robuust zal zijn.
De sterke consumptietrend wordt ondersteund door de aanhoudende veerkracht van de arbeidsmarkt. Na twee maanden van zwakke banengroei steeg het aantal jobs in augustus terug met een gezonde 162.000. De werkloosheidsgraad bleef op een lage 4,1%, terwijl de participatiegraad steeg. Het gemiddelde aantal gewerkte uren per week nam ook licht toe en het aantal mensen dat deeltijds werkt om economische redenen daalde merkbaar. Verder blijft ook het aantal nieuw beschikbare vacatures op een hoog niveau.
De Amerikaanse economie heeft niettemin enkele zwakke plekken. Met de sterk stijgende hypotheekrentes staat de woningmarkt onder druk. Het aantal in aanbouw genomen woningen daalde in juli met 12%. Ook de woningenverkopen daalden in juli. Intussen blijft het vertrouwen van bedrijven in de bouw erg zwak en daalden de uitgaven inzake woningbouw in juli met 1,3%.
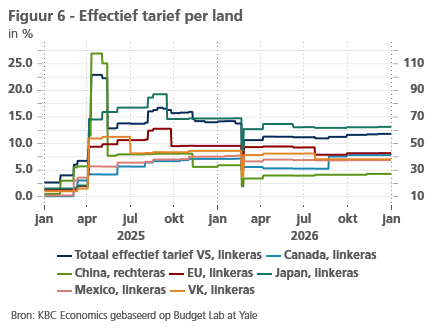
De netto-uitvoer zal in Q3 wellicht een negatieve groeibijdrage leveren, aangezien het Amerikaans handelstekort in juli met 24,4% toenam. Het handelsbeleid van de VS blijft een belangrijke bron van onzekerheid voor de Amerikaanse economie. In juli verliepen de 10% ‘Section 122’-tarieven (zoals wettelijk voorgeschreven). Ze werden grotendeels vervangen door ‘Section 301’-tarieven op 60 economieën, gaande van 10% tot 12,5%. Dankzij de vele uitzonderingen zijn de effectief van toepassing zijnde tarieven op verschillende landen evenwel lager dan wat het hoofdtarief suggereert (zie figuur 6). De VS escaleerde in augustus ook de handelsoorlog met Canada door een 50%-tarief te heffen op 20 miljard USD aan Canadese import. Canada reageerde hierop met gerichte vergeldingsheffingen.
Ondanks deze belangrijke wijzigingen in het Amerikaanse handelsbeleid is het algehele effectieve invoertarief van de VS opmerkelijk stabiel gebleven. Het ligt nu op 11,3%, wat hetzelfde niveau is als vóór het aflopen van de ‘Sectie 122’-tarieven. Nu nieuwe ‘Sectie 232’-tarieven op farmaceutische producten en polysiliciumproducten die later dit jaar van kracht worden, wordt verwacht dat het totale effectieve tarief tegen het einde van 2026 11,8% zal bereiken (ervan uitgaande dat er geen nieuwe tarieven komen).
Wij gaan ervan uit dat de Amerikaanse economie veerkrachtig blijft tegen de aanhoudende handelsoorlog en energieschok. Gezien de sterkte van de recentste harde data, samen met de aanhoudende sterkte van de vertrouwensindicatoren, verhogen we onze groeiprognose voor 2026 van 2,0% naar 2,1%. Die voor 2027 houden we op 2,0%.
De binnenlandse activiteit van China blijft zwak
De Chinese economie blijft in een eerder traag tempo groeien. Private enquêtes inzake ondernemersvertrouwenven (S&P PMI's) herstelden zich in augustus, tot 51,5 voor de verwerkende nijverheid en 51,4 voor de diensten (een cijfer boven 50 weerspiegelt een economische expansie). terwijl officiële vertrouwensindicatoren (CFLP PMI's) in krimpgebied bleven op 49,8 (verwerkende nijverheid) en 49,0 (diensten). De afwijking tussen beide kan een sterkere vertegenwoordiging van uitvoergerichte ondernemingen in de S&P PMI weerspiegelen. De dualiteit van de Chinese economie blijft voortduren, waarbij de sterke uitvoergroei de meer gematigde binnenlandse activiteit compenseert. De Chinese uitvoer steeg in augustus met 25% ten opzichte van een jaar eerder, ondersteund door hightech-uitvoer (waaronder batterijen en elektrische voertuigen). De invoer steeg ook sterk, met 28,2% op jaarbasis, gedreven door hightech-invoer, overige inputs voor de Chinese maakindustrie en kunstmest.
Intussen blijft de binnenlandse vraag in China onderhevig aan zowel structurele als cyclische tegenwinden. Het consumentenvertrouwen is nog altijd zwak en de vastgoedsector nog niet hersteld, terwijl enquêtes m.b.t. de werkgelegenheid wijzen op een aanhoudend zwakke arbeidsmarkt en de detailhandel groeit in een teleurstellend tempo (met in augustus zelfs een daling van 0,13%). Ook andere indicatoren wijzen op aanhoudende zwakte in de Chinese economie. De investeringen in vaste activa blijven dalen en krompen in de eerste acht maanden van het jaar al met 7,2% tegenover dezelfde periode vorig jaar. Wij gaan uit van een jaargemiddelde bbp-groei van 4,5% in 2026, die daalt tot 4,2% in 2027.
Hoewel de onevenwichtigheden in de Chinese economie algemeen worden gezien als bijdrage aan China's groeiende handelsoverschotten met de rest van de wereld, kan tijdelijk tragere groei in China een lichtpuntje zijn voor de wereldeconomie. Sinds het begin van de sluiting van de Straat van Hormuz is de Chinese invoer van ruwe olie en geraffineerde petroleumproducten sterk afgenomen (in juli met 25% ten opzichte van een jaar eerder). Veel hiervan was toe te schrijven aan een aanzienlijke opbouw van China's strategische oliereserves vorig jaar. Dit liet het land toe deze reserves aan te wenden op een ogenblik dat de wereldwijde olieprijzen sterk stegen. De lagere vraag vanuit China hielp de olieprijsstijging te beperken, ondanks de aanzienlijke aanbodschok. Sinds juni is de Chinese olie-invoer weer beginnen te stijgen, maar blijft die wel ruim onder het niveau van vóór het Midden-Oostenconflict. Met krimpende investeringen in vaste activa lijkt het onwaarschijnlijk dat de Chinese vraag naar ruwe olie op korte termijn weer naar dat niveau zal stijgen. De jaargroei van de industriële productie versnelde in augustus niettemin van 4,5% naar 5,2%. Een sterkere vraag naar ruwe olie vanuit de Chinese verwerkende nijverheid zou waarschijnlijk wel bijdragen aan de wereldwijde energieprijsdruk bij een niet-heropening van de Straat van Hormuz.
De ECB reageert op de persistente energieprijsschok
Op 10 september verhoogde de ECB haar beleidsrente, de depositorente, zoals verwacht met 25 basispunten tot 2,50%. Bijgevolg stegen ook de herfinancieringsrente en de marginale beleningsrente elk met 25 basispunten tot respectievelijk 2,65% en 2,90%. De beslissing werd vergezeld van nieuwe vooruitzichten van de ECB-economen. Opnieuw waren er in totaal drie alternatieve scenario’s naast het basisscenario (één milder en twee meer pessimistisch).
In het basisscenario vielen vooral twee dingen op. Ten eerste herzagen de ECB-economen hun groeiverwachting opwaarts voor 2026 en 2027 ten opzichte van de juni-projecties (voor 2026 tot 0,9% (+0.1 procentpunt) en voor 2027% tot 1,4% (+0,2 procentpunten). Opnieuw vertekende het Ierse bbp deze cijfers. Op basis van de maatstaf van de Ierse ‘aangepaste binnenlandse vraag’ (‘modified domestic demand’), zou de Europese groei vooral in 2026 met 0,4 procentpunten hoger liggen op 1,2% in vergelijking met de juni-voorspellingen, en ongewijzigd in 2027 ten opzichte van de juni-voorspellingen op 1,2%.
Ten tweede viel op dat volgens de ECB zowel in het basisscenario, als in alle drie alternatieve scenario’s, de onderliggende kerninflatie op een horizon tot 2028 duidelijk boven de inflatiedoelstelling van 2% blijft. Hierbij moeten we rekening houden met het feit dat bij het maken van deze projecties de ECB-economen zich baseren op marktverwachtingen van 19 augustus voor marktrentes en futures-prijzen voor grondstoffen. Toen al prijsden de markten naast een renteverhoging in september, bijkomend twee renteverhogingen van telkens 25 basispunten in.
Strikt genomen kunnen we uit de combinatie van marktverwachtingen en ECB-modellen afleiden dat het pad van de onderliggende kerninflatie in het basisscenario zelfs met een piek van de beleidsrente van circa 3% niet snel genoeg terugkeert naar de 2%-doelstelling van de ECB. Dat is nog minder het geval voor het ‘adverse’ en het ‘severe’ scenario van de ECB, en opmerkelijk genoeg ook niet voor het mildere scenario, waarbij de energieprijzen relatief sneller opnieuw neerwaarts normaliseren.
Onze inflatievooruitzichten liggen vanaf 2027 lager dan die van de ECB. Met betrekking tot de algemene inflatie in 2026 ligt ons vooruitzicht in lijn met dat van de ECB (3%). Voor 2027 (2,1%) en 2028 (1,6%) is ons vooruitzicht dan weer lager dan dat van de ECB (respectievelijk 2,5% en 2,1%). Hetzelfde patroon doet zich voor wat de onderliggende kerninflatie betreft. Opnieuw liggen de KBC- en ECB-vooruitzichten voor 2026 met respectievelijk 2,4% en 2,5% dicht bij elkaar. Voor 2027 en 2028 verwachten we slechts respectievelijk 2,3% en 2,0% kerninflatie, in vergelijking met 2,6% en 2,3% voorspeld door de ECB.
De verklaring voor de verschillende visie op de kerninflatie ligt vooral in de lagere verwachting van de diensteninflatie in 2027-2028 door KBC (resp. 2,7% en 2,4%) in vergelijking met de ECB (resp. 3,0% en 2,9%). Het verschil voor de algemene inflatie is dan op zijn beurt gebaseerd op het verschil in de kerninflatie, met daar bovenop een sterker negatief statistisch basiseffect dat KBC Economics verwacht in 2027-2028 voor de energieprijsinflatie (resp. -1,7% en -4,4%) in vergelijking met de ECB (+1,0% en -0,6%). Het verschil ligt vooral in het verschillende cut-off-moment voor de olie- en gasprijs-future-curves. Terwijl wij met recente data van 10 september werken (na een forse stijging en bijgevolg daaropvolgende sterkere verwachte procentuele terugval in 2027-2028), is dat voor de ECB 19 augustus.
De ECB-economen zien drie belangrijke determinanten voor de te sterke verwachte ontwikkeling van de inflatie. Ten eerste is er uiteraard de energieprijsschok, die allicht langer dan initieel verwacht zal aanhouden. De verdere geopolitieke ontwikkelingen in het Midden-Oosten spelen daarbij een belangrijke rol. Ten tweede is er het sterker dan verwachte startpunt van het verwachte groeipad van het reële bbp in de eurozone, gepaard met een lagere werkloosheidsgraad en dus potentieel ook een sterkere loongroei dan anders het geval zou zijn. De actueel gunstigere groeiomgeving, die onder meer tot uiting kwam in het groeicijfer voor het tweede kwartaal, heeft onder meer te maken met de Duitse begrotingsstimuli en overheidsinvesteringen, maar ook private investeringen in AI. Bovendien was er in het tweede kwartaal even een forse energieprijsdaling na de tijdelijke wapenstilstand in het Midden-Oosten. Ten derde verwacht de ECB een aantrekkende voedingsprijsinflatie, startend vanaf een actueel lager niveau.
De ECB gaf ook aan dat er nog geen tweederonde-effecten van prijsstijging zichtbaar zijn in bijvoorbeeld haar ‘wage tracker’ indicator. Er zijn volgens de ECB nog geen abnormale ontwikkelingen zichtbaar bij de prijszetting door bedrijven en bij de loononderhandelingen.
De conclusie hieruit is dan ook dat de renteverhoging van september voor de hand lag. In de woorden van ECB-voorzitster Lagarde en hoofdeconoom Lane was dit een “robuuste beslissing”. Terwijl Lagarde tijdens de persconferentie de beslissing toelichtte en de scenario’s werden gepubliceerd, werden overigens ook de marktverwachtingen wat restrictiever en ze begonnen voor een stuk een derde bijkomende renteverhoging in te prijzen (met een piek van 3,25%). Deze trend zette zich trouwens de voorbije dagen voort in een enorm onzekere geopolitieke context, zeker na de recente escalatie in Yemen en de bedreigingen voor de scheepsvaart voor de Strait van Bab-el-Mandeb.
Een tweetal bijkomende renteverhogingen door de ECB lijken bijgevolg op basis van de actueel beschikbare data een redelijke verwachting. Ons basisscenario ligt bijgevolg daarmee in lijn. Zoals vermeld bestaat er echter een groot en toenemend risico dat het niet bij twee bijkomende renteverhogingen door de ECB zal blijven om een langer durende inflatieschok op te vangen.
Ook Fed trok haar beleidsrente op
Ook de Fed verhoogde haar beleidsrente op 16 september met 25 basispunten tot 3,875%. Alhoewel die beslissing een minder uitgemaakte zaak was dan in het geval van de ECB, was ze niettemin economisch logisch. De Amerikaanse arbeidsmarkt bleef immers veerkrachtig, met een netto-banencreatie van 162.000 in augustus en een onveranderd lage werkloosheidsgraad van 4,1%. Die robuuste werkgelegenheid geeft de Fed ruimte om aandacht besteden aan de tweede pijler van haar beleidsmandaat, de prijsstabiliteit. In augustus bleef de algemene CPI-inflatie onveranderd op 3,4%. Ondanks het feit dat de voorkeursmaatstaf van de Fed de (kern-) PCE-prijsindex is, ligt die 3,4% hoe dan ook nog altijd ruim boven de 2%-doelstelling van de Fed. Ook de onderliggende kerninflatie bleef hardnekkig hoog en daalde slechts met 0,1 procentpunt tot 2,4% in augustus.
Rekening houdend met het tweeledige beleidsmandaat van de Fed was de renteverhoging in september dus economisch consequent en liggen er allicht nog meer in het verschiet. We gaan ervan uit dat dit er nog minstens één van 25 basispunten zal zijn tegen het eind van 2026, wat de piek van de beleidsrente op 4,125% zou brengen.
Niettemin zijn ook in de VS de risico’s groot. Een hardnekkiger dan verwachte hoge inflatie zou de Fed ertoe kunnen dwingen om de rente begin 2027 nog (minstens) één keer te verhogen tot 4,375%. De huidige onzekerheid omtrent dergelijke inschattingen is echter uitzonderlijk hoog.
Steilere rentecurve via hogere obligatierentes doet deel van het verkrappingswerk voor centrale banken
Bij de inschatting van het aantal bijkomende renteverhogingen door zowel de ECB als de Fed, moeten we ook rekening houden met het feit dat de recente forse versteiling van de rentecurves via oplopende reële langetermijnrentes al zorgen voor een verkrapping van de financiële condities in zowel de eurozone en de VS.
De hogere nominale tienjaarse Duitse obligatierente is immers het gevolg van verscheidene factoren. Vooreerst weerspiegelt ze een hogere inflatieverwachting die vooral wordt gedreven door de energieprijsschok. Maar dat verklaart maar een deel van de stijging, vermits ook de reële obligatierente fors stijgt. Dat weerspiegelt op zijn beurt ten dele een opwaartse bijstelling van de marktverwachtingen omtrent de beleidsrentepaden, maar vooral een hogere risicopremie (termijnpremie). Die hogere risicopremie heeft allicht op zijn beurt ten dele te maken met een hogere onzekerheid omtrent inflatie (dus de toekomstige hogere variabiliteit van inflatie door frequentere aanbodschokken), maar ook met budgettaire risico’s, niet alleen in de eurozone, maar ook daarbuiten zoals in de VS.
Vermits wereldwijde langetermijnrentes (en vooral hun inherente termijnpremies) sterk onderling gecorreleerd zijn, stijgen de Europese obligatierentes ook mee door wat er in de VS en Japan budgettair en politiek gebeurt. Een deel van de recente renteontwikkeling is vanuit Europees standpunt bijgevolg een exogene verkrapping van de financiële condities, die ervoor zou kunnen zorgen dat de ECB minder zou moeten verkrappen dan anders nodig zou zijn.
Voor de Fed ligt de versteiling van de rentecurve een stuk gevoeliger in de hypothese dat de opsprong van de tienjaarse Amerikaanse rente in belangrijke mate te wijten is aan een hogere risicopremie door het onorthodoxe en op termijn onhoudbare budgettaire beleid. Indien deze ontwikkeling blijft aanhouden, kan dit in toenemende mate tot een conflict tussen het budgettaire en het monetaire beleid leiden. De slechtst mogelijke uitkomst hiervan zou een aantasting van de onafhankelijkheid en geloofwaardigheid van de Fed zijn.
Intra-EMU spreads opnieuw onder opwaartse druk
Intra-EMU spreads staan recent opnieuw onder opwaartse druk. Twee belangrijke redenen hiervoor zijn de energieprijsschok en een aantal landspecifieke politieke risico’s. De geopolitieke escalatie in het Midden-Oosten heeft vooral een direct effect op landen, en hun rentespread, die voor hun energie-invoer sterk afhankelijk zijn van het Midden-Oosten. Italië is daarvan een voorbeeld. Een meer algemeen indirect effect manifesteert zich via de negatieve impact op de economische groei en de overheidsfinanciën. Vandaar dat we voor de rest van 2026 tot een groot deel van 2027 (tijdelijk) pessimistischer zijn geworden voor het algemeen niveau van de rentespreads in de eurozone ten opzichte van de Duitse rente.
Ten tweede is er het politieke risico. Vooral de Franse presidentsverkiezingen in het tweede kwartaal van 2027 springen daarbij in het oog. De onzekere politieke gevolgen ervan zullen allicht in het eerste kwartaal de Franse rentspread doen oplopen. Uiteindelijk zal er allicht een pragmatische politieke oplossing uit de bus komen, waarna die spread vrij vlug opnieuw kan afbrokkelen. Niettemin zullen kwetsbare landen, die traditioneel nauwe economische banden hebben met Frankrijk, zoals België, door de kwetsbaarheid van hun eigen overheidsfinanciën door eventuele Franse perikelen kunnen worden besmet.
Alle historische koersen/prijzen, statistieken en grafieken zijn up-to-date, tot en met 18 september 2026, tenzij anders vermeld. De verstrekte posities en prognoses zijn die van 18 september 2026.