

Economische Vooruitzichten oktober 2026
Lees de volledige publicatie hieronder of klik hier om de PDF te openen.
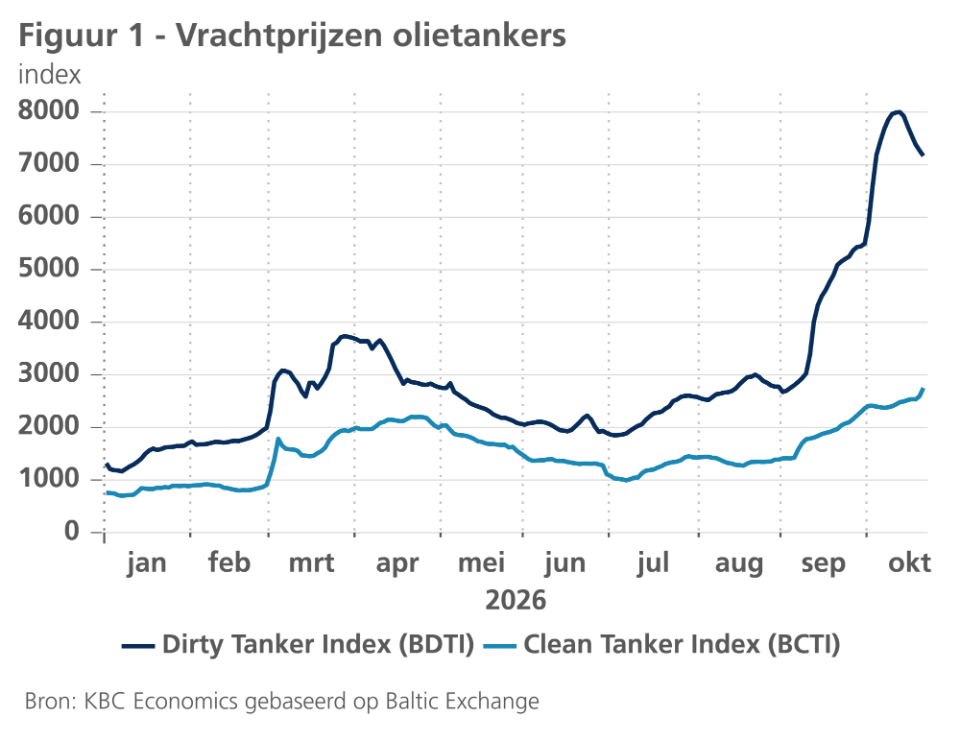
- Tegen de achtergrond van het aanhoudende conflict in het Midden-Oosten zijn de energieprijzen verder blijven stijgen. Dat geldt vooral voor de gasprijzen, die opklommen van 70 EUR per MWh eind augustus tot 88 EUR per MWh (per 19 oktober), mede omwille van het koude weer en ongerustheid rond de lage EU gasreserves. De olieprijzen stegen van 90 USD per vat eind augustus tot 109 USD per vat (per 19 oktober). Naast de prijsstijging van ruwe olie neemt ook de spanning in de olietoeleveringsketen toe, waardoor de vrachtprijzen voor olietankers fors de hoogte in gegaan zijn.
- De inflatie in de eurozone steeg in september van 3,2% naar 3,8%. Hogere energieprijzen waren opnieuw de belangrijkste boosdoener. De kerninflatie steeg van 2,4% naar 2,5%, onder meer omwille van een versnelling van de inflatie in de dienstensector (deels door seizoenseffecten). De inflatie voor kerngoederen vertraagde evenwel. Gezien de sterker dan verwachte inflatiecijfers en de aangehouden stijging van de energieprijzen, verhogen we onze inflatieprognose voor de eurozone van 3,0% naar 3,1% voor 2026 en van 2,1% naar 2,3% voor 2027.
- De Amerikaanse inflatie versnelde in september van 3,4% naar 3,7%. Ook deze stijging werd grotendeels gedreven door de energieprijzen. De kerninflatie bleef niettemin ook stevig, met een stijging van 2,5% naar 2,6%. Zowel de inflatie van kerngoederen als die van kerndiensten versnelde. De eerste werd onder meer gedreven door hogere voertuig- en technologieprijzen en de tweede door hogere prijzen voor huisvesting en openbaar vervoer. Gezien het stevige september-cijfer en hogere olieprijzen verhogen we onze inflatieprognose voor de VS van 3,4% naar 3,5% voor 2026 en van 2,6% naar 2,8% voor 2027.
- De economie in de eurozone toonde aan het einde van het derde kwartaal opnieuw veerkracht, waarbij de indicatoren inzake het ondernemersvertrouwen op een vrij hoog niveau blijven (uitgezonderd in de bouwsector). De tegenwind neemt evenwel toe nu de energieprijzen blijven stijgen en de financiële condities verstrakken. Bovendien zijn ook de politieke risico's toegenomen. We behouden bijgevolg onze 0,9%-groeiprognose voor 2026, maar verlagen die voor 2027 van 0,9% naar 0,8%.
- De Amerikaanse economie blijft in een solide tempo groeien. De bbp-groei voor het tweede kwartaal werd opwaarts bijgesteld dankzij een hogere bijdrage van de investeringen en consumptie. Ook in Q3 zal de bbp-groei allicht robuust zijn geweest, aangezien de particuliere consumptie en de niet-residentiële investeringen in sterke doen blijven, terwijl de voorraden zich herstellen. Vertrouwensindicatoren wijzen nog altijd op een blijvend sterke groei in de komende kwartalen. We verhogen daarom onze prognose voor de groei in de VS voor 2026 en 2027 met telkens 0,1 procentpunt tot respectievelijk 2,2% en 2,1%.
- De combinatie van een solide economische groei, een krappe arbeidsmarkt en een inflatie boven de doelstelling zal de centrale banken allicht onder druk zetten om het monetaire beleid verder te verkrappen. Wij gaan ervan uit dat zowel de Fed als de ECB hun beleidsrente in december zullen verhogen en de ECB dat nogmaals zal doen in het eerste kwartaal van 2027. Hogere energieprijzen, AI-uitgaven en zorgen over de overheidsschulden hebben wereldwijd de tienjaarsrente doen oplopen. Binnen de eurozone namen door de toegenomen politieke bezorgdheden ook de rentespreads toe.
- De Chinese economie blijft haar onevenwichtige groei richting de doelstelling aanhouden. Het reële bbp groeide in Q3 met 4,5% op jaarbasis, wat iets hoger is dan verwacht (4,4%). We hebben ons groeivooruitzicht voor 2026 en 2027 daarom opwaarts aangepast naar respectievelijk 4,6% en 4,3%. De onderliggende groeidynamiek toont evenwel aan dat er manifeste onevenwichtigheden blijven, met een sterke uitvoer die de achterblijvende binnenlandse vraag compenseert.
Energieprijzen blijven stijgen
De oorlog in het Midden-Oosten blijft de energiemarkten domineren. Terwijl de VS de Iraanse energie-uitvoer nog altijd blokkeert, valt Iran tankers aan die de Straat van Hormuz proberen te passeren. Het conflict tussen de Houthi's en Saoedi's escaleert ook, nu de Houthi's aanvallen hebben uitgevoerd op meerdere Saoedische doelen (waaronder de internationale luchthaven van Riyad). Het einde van het conflict is allesbehalve in zicht, waardoor de olieprijzen blijven stijgen. Op 19 oktober bereikten ze 109 dollar per vat, een stijging tegenover 90 dollar eind augustus.
Ondanks het voortduren van het conflict herstelt de olie-uitvoer uit de Golf zich geleidelijk, dit dankzij toegenomen schip-naar-schipoverslag in de Golf van Oman en de terugkeer van oost-west pijpleidingstromen in Saoedi-Arabië. De uitvoer uit de Golf bereikte in september 13,9 miljoen vaten per dag, of 4,4 miljoen vaten per dag meer dan in augustus.
Het transport van olie uit het Midden-Oosten is evenwel duurder geworden. Door hogere verzekeringspremies, langere scheepvaartroutes en de noodzaak van schip-naar-schipoverslag zijn de vrachtprijzen voor olietankers sterk gestegen (zie figuur 1). De kosten voor het vervoer van ruwe olie zijn volgens de Baltic Dirty Tanker Index sinds het begin van het jaar ongeveer verzesvoudigd. De prijs voor het vervoer van geraffineerde producten is volgens de Baltic Clean Tanker Index verdubbeld.
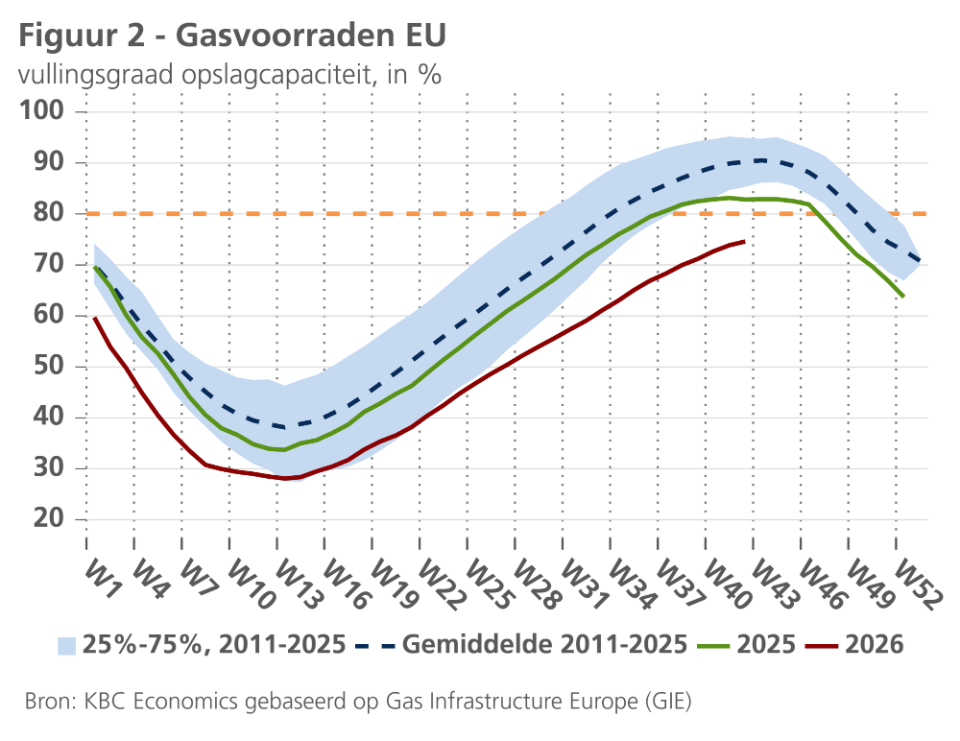
Het langdurige conflict in het Midden-Oosten veroorzaakt ook spanningen op de aardgasmarkt, aangezien zowat 20% van het wereldwijde LNG-aanbod vóór het conflict via de Straat van Hormuz passeerde. De Europese aardgasprijzen stegen van 70 EUR per MWh eind augustus tot 88 EUR per MWh (per 19 oktober). Het koude weer (vooral in Centraal-Europa), samen met lagere windsnelheden, droegen eveneens bij aan de recente prijsstijgingen. Het is bovendien zorgwekkend dat Europa het winterseizoen ingaat met historisch lage gasreserves.
Energie blijft inflatie eurozone domineren
De energie-inflatie was in september opnieuw de belangrijkste drijvende kracht achter het verder oplopen van de algemene inflatie in de eurozone (tot 3,8%). Ook de inflatie van onbewerkte voeding en diensten steeg die maand. Voor de diensteninflatie is de kans groot dat volatiele seizoensfactoren een rol hebben gespeeld in de toename, wat een correctie in oktober waarschijnlijk maakt.
Toch zal september niet de laatste maand zijn geweest waarin de inflatie toeneemt. De sterke opwaartse beweging in de energieprijzen in oktober zal de opwaartse inflatietrend verder voeden. Dat de component inzake prijsdruk toenam in alle indicatoren van het ondernemersvertrouwen biedt bijkomende ondersteuning voor dit scenario. Zoals hierboven beschreven, zijn er voorlopig weinig redenen om aan te nemen dat de energieprijzen de komende maanden snel zullen afnemen. De conflicten in het Midden-Oosten en Oekraïne houden immers aan en de gasvoorraden in Europa zijn laag (zie figuur 2). Dat laatste zorgt voor nervositeit op de energiemarkten, wat zich uit in sterke volatiliteit in de gasprijsfutures.
Op basis van de recente stijging van de energieprijzen verhogen we onze inflatievoorspelling voor 2026 met 0,1 procentpunt naar 3,1% en voor 2027 met 0,2 procentpunt naar 2,3%.
Amerikaanse inflatie stijgt
De Amerikaanse inflatie steeg in september van 3,4% naar 3,7% op jaarbasis. Op maandbasis steeg de CPI-inflatie met 0,6%. De stijging werd grotendeels veroorzaakt door een sterke maand-op-maandtoename van de energieprijzen met 5,2%. De voedingsprijzen bleven dan weer ongewijzigd.
De kerninflatie was ook stevig. Die versnelde in september van 2,5% naar 2,6% op jaarbasis. Op maandbasis steeg de kerninflatie met 0,25%. De stijging was breed van aard. De prijzen van kerngoederen stegen met 0,3% op maandbasis. Opvallend in deze categorie was de 0,7%-stijging van de prijzen van tweedehandsauto’s en -vrachtwagens. Voorlopende indicatoren wezen op een matiging van de prijsdynamiek in deze belangrijke categorie. De AI-gerelateerde prijsstijging van geheugenchips drijft ook de prijzen van IT-producten op. In september stegen die met 0,9%. De prijzen van farmaceutische producten duwden de inflatie de afgelopen maanden evenwel naar beneden. Dat was te danken aan het lopende Medicare Drug Price Negotiation Program, lagere GLP-1 prijzen en het op de markt komen van nieuwe generische geneesmiddelen.
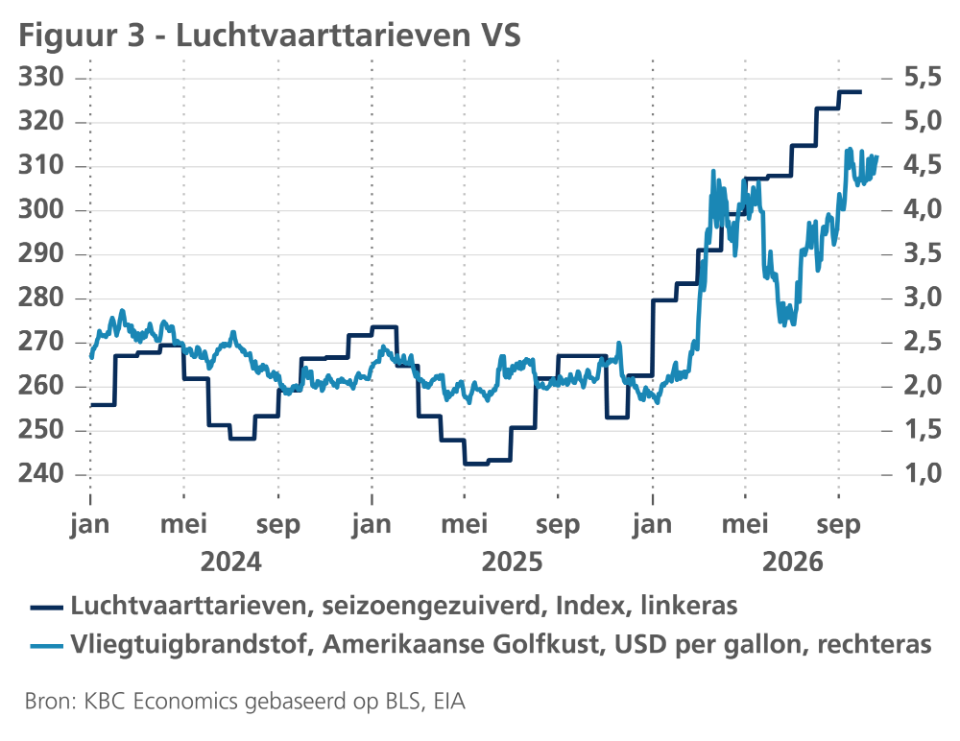
De prijzen van kerndiensten stegen eveneens sterk, met 0,4% op maandbasis. De prijsdynamiek van huisvesting versnelde door een nieuwe opsprong van de hotelprijzen. De geïmputeerde huur voor eigen woningen nam ook stevig toe (0,35% maand-op-maand). Gezien de vertragende woningprijsstijgingen en erg matige inflatie inzake nieuwe huurcontracten, blijven we ervan uitgaan dat de versnelling in de huisvestingsinflatie van korte duur zal zijn. Ook andere dienstencategorieën lieten belangrijke prijsstijgingen zien. Zo was er opnieuw een sterke stijging van de luchtvaarttarieven (zie figuur 3), die veroorzaakt werd door hogere prijzen voor vliegtuigbrandstof en het faillissement van Spirit Airlines.
De sterke stijging van de producenten- en invoerprijzen, in combinatie met de aangehouden olieprijsstijging, wijst erop dat ook de komende inflatiecijfers stevig zullen zijn. Er is evenwel voorlopig weinig indicatie van tweederonde-effecten volgend op de hogere olieprijzen. Zo blijft de looninflatie eerder gematigd. Alles in acht genomen, verhogen we onze prognose voor de Amerikaanse inflatie van 3,4% naar 3,5% voor 2026 en van 2,6% naar 2,8% voor 2027.
Eurozone: bedrijven behouden vertrouwen, consument twijfelt
De PMI-indicator, die peilt naar het vertrouwen van de Europese bedrijven, steeg opnieuw in september en bereikte met 53,10 zelfs haar hoogste niveau in meer dan drie jaar tijd. De verbetering was vooral uitgesproken in de dienstensector, maar ook in de industrie was er sprake van een lichte vertrouwensstijging. In beide sectoren wordt gewezen naar IT-gerelateerde investeringen als belangrijke drijvers van de groei, in de industrie ook naar defensie-uitgaven. Zowel in de diensten als in de industrie lagen de PMI-cijfers in september comfortabel boven de 50-grens, wat wijst op een expansie van de economische activiteit. Het optimisme werd, net als in de voorgaande maanden, niet gedeeld door bedrijven in de bouw. De vertrouwensindicator nam in die sector wel licht toe in september, maar blijft diep in het contractiegebied hangen. De indicator ging in de residentiële bouw zelfs opnieuw sterk achteruit. In Duitsland klom de IFO-conjunctuurindicator opnieuw hoger in september, naar het hoogste niveau sinds mei 2023. Duitse ondernemingen werden niet alleen optimistischer over de huidige economische situatie maar ook inzake hun verwachting voor de komende zes maanden.
Tegenover het overwegend positieve sentiment bij de ondernemingen staat een voorzichtige consument. Het consumentenvertrouwen daalde in september na een beperkte opleving in de voorgaande maanden. De indicator blijft daarmee op een laag peil staan (zie figuur 4). Zowel de huidige economische context als de toekomst baart de consumenten in de eurozone zorgen en dat weegt ook op hun bereidheid om grote aankopen te doen. Ten opzichte van augustus bleven de werkgelegenheidsvooruitzichten van consumenten en bedrijven wel redelijk stabiel, wat wijst op veerkracht van de arbeidsmarkt.
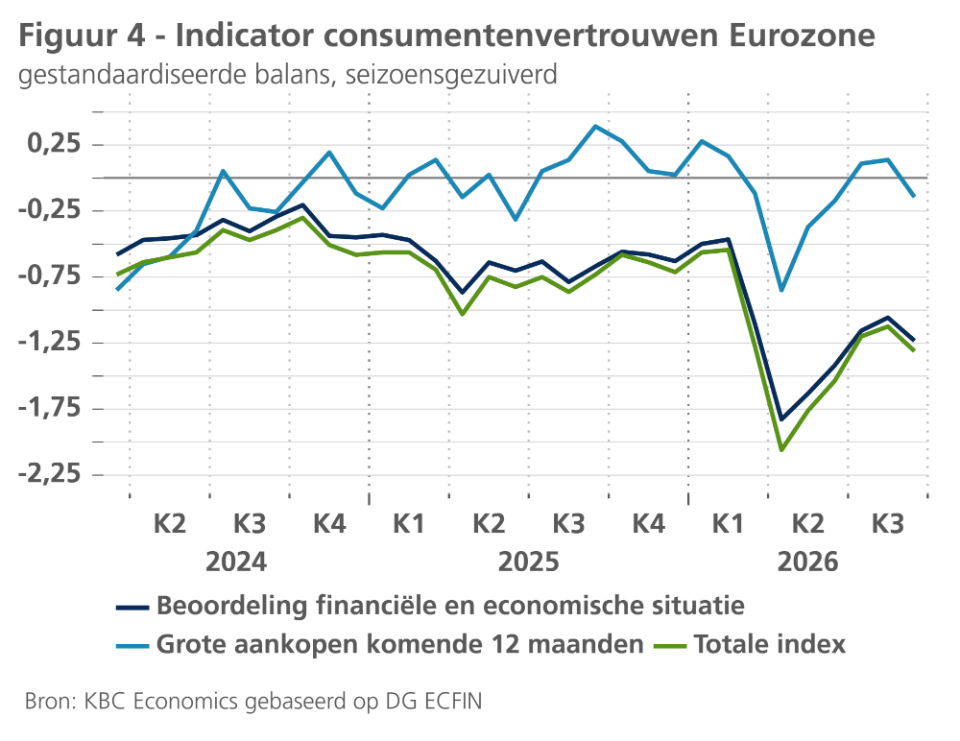
Veel van de opstekende tegenwind die de eurozone te verwerken kreeg de voorbije maand vond plaats na de bevragingen bij bedrijven en consumenten. De nieuwe toename in de energieprijzen, de politieke onrust en protesten in Spanje en Frankrijk en de sterke toename van de rentes op overheidsobligaties zijn dus nog niet (volledig) verrekend in de betreffende enquêtecijfers. Bovendien stelden enkele indicatoren inzake economische activiteit teleur in augustus, waaronder de bestellingen in de industrie en de uitvoer in Duitsland, alsook de industriële productie in de eurozone.
We houden daarom voorlopig vast aan onze groeivoorspelling van 0,9% voor 2026. Voor 2027 verlagen we de prognose voor de reële bbp-groei in de eurozone met 0,1 procentpunt naar 0,8%. Die aanpassing is vooral toe te schrijven aan het oplopen van de rentes op overheidsobligaties. De rentestijging zet opwaartse druk op de overheidsuitgaven in de eurolanden en dwingt overheden om meer te besparen, wat ten koste gaat van de economische groei. Zeker in Frankrijk, waar de rentestijging relatief tegenover de Duitse rente het meest is uitgesproken, wordt de budgettaire consolidatie-oefening voor 2027 daardoor moeilijker. De gewelddadige straatprotesten van de voorbije weken tonen bovendien aan dat de bereidheid bij de bevolking om nieuwe besparingen te aanvaarden beperkt is. Of en hoe de overheid de begrotingsteugels moet aanhalen de komende jaren is dan ook een belangrijk thema in de aanloop naar de presidentsverkiezing in april-mei volgend jaar. De hogere financieringskosten zullen niet alleen de begrotingsoefeningen bemoeilijken maar ook de investeringen van bedrijven en consumenten afremmen en sparen aanmoedigen, wat zal wegen op de groei.
Amerikaanse economie in uitstekende staat
De Amerikaanse economie blijft in goede doen. De reële bbp-groei voor het tweede kwartaal van 2026 werd opwaarts bijgesteld van 1,5% naar 2,2% (kwartaal-op-kwartaal en op jaarbasis). De opwaartse herziening werd grotendeels veroorzaakt door sterkere particuliere consumptie en investeringen in vaste activa. Beide componenten droegen respectievelijk 2,51 en 1,35 procentpunten bij aan de bbp-groei in Q2. Voorraadwijzigingen en de netto-uitvoer leverden een negatieve groeibijdrage.
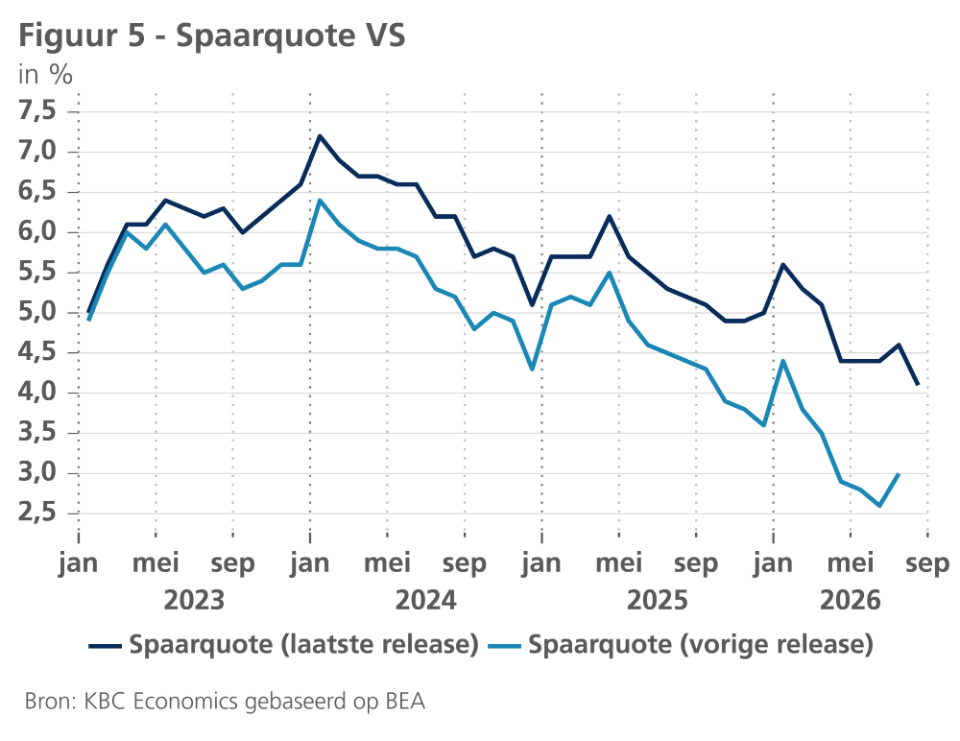
Wellicht zal de consumptie ook in het derde kwartaal zorgen voor een sterke groeibijdrage. De reële uitgaven voor persoonlijke consumptie stegen in augustus met 0,6%. Ook in september is de consumptie sterk gebleven, aangezien de kleinhandelsverkopen met 0,8% toenamen tegenover een maand eerder. In haar meest recente bericht heeft het Bureau of Economic Analysis ook het reële beschikbare inkomen van de Amerikanen aanzienlijk omhoog bijgesteld. Daardoor was er een grote opwaartse herziening van de spaarquote (zie figuur 5). Hoewel die nog altijd daalt, is het risico op een plotse vertraging in de consumptie nu aanzienlijk lager.
De niet-residentiële investeringen zullen naar verwachting ook sterk hebben bijgedragen aan de bbp-groei in Q3. De bouwuitgaven namen in augustus namelijk sterk toe en ook de invoer van tech-kapitaalgoederen bleef stijgen. Net als in Q2 zal de netto-uitvoer wellicht negatief hebben bijgedragen tot de groei in Q3, aangezien het handelstekort in zowel juli als augustus groter werd. Dat zal dit keer waarschijnlijk door een sterke bijdrage van de voorraadwijziging worden gecompenseerd.
Ook indicatoren inzake het ondernemersvertrouwen wijzen op een aanhoudende veerkracht van de Amerikaanse economie. Vooral de stijging van de S&P Global Composite PMI-indicator valt op, van een dieptepunt van 50,3 in maart tot 58,4 in september.
De meest recente arbeidsmarktcijfers waren evenwel zwakker. In september kwamen er slechts 29.000 banen bij en de cijfers voor de twee voorgaande maanden werden in totaal met 60.000 banen neerwaarts bijgesteld. Hoewel minder goed dan verwacht, zijn de cijfers niet al te zorgwekkend. Met 51.000 banen is het driemaands voortschrijdend gemiddelde grofweg in lijn met de breakeven werkgelegenheidsgroei (de groei die nodig is om de werkloosheid stabiel te houden). Een en ander wordt bevestigd door de werkloosheidsgraad, die slechts marginaal steeg van 4,14% naar 4,17%.
Alles in acht genomen, hebben we onze prognose voor het kwartaalpad van het Amerikaans bbp ongewijzigd gelaten. Gezien de opwaartse herziening van de bbp-cijfers voor de eerste jaarhelft verhogen we niettemin onze groeiprognose voor 2026 van 2,1% naar 2,2%. Als gevolg van een wat groter overhangeffect verhogen we onze prognose voor 2027 van 2,0% naar 2,1%. Grote groeirisico's blijven bestaan en omvatten een vertraging in de uitbouw van AI-infrastructuur, een tragere productiviteitsgroei, een hervatting van de handelsoorlog en een nog ernstigere energieschok.
Onevenwichtige Chinese groei houdt aan
De Chinese economie zet haar onevenwichtige maar op de beleidsdoelstelling gerichte groei voort. In het derde kwartaal bedroeg de bbp-groei 4,5% op jaarbasis (of 1,2% kwartaal-op-kwartaal). Hoewel dit een versnelling is tegenover het voorgaande kwartaal en tevens sterker dan wij hadden verwacht (4,4%), schetsen de details een zorgwekkender beeld. Het onevenwicht tussen de sterke uitvoersector en de zwakke binnenlandse sector blijft immers overeind. De industriële productie steeg in Q3 met 5,1% op jaarbasis, de detailhandel slechts met 0,7%. De Chinese industriële productie is alsmaar meer bestemd voor de buitenlandse markt. In september lag de uitvoer 29,6% hoger dan een jaar eerder. China’s handelspartners zijn steeds meer ontevreden over het toenemende marktaandeel van China en de daaruit voortvloeiende dreiging voor de eigen binnenlandse industrie. Tekenend is de overeenkomst die China en de EU eerder deze maand sloten, waarbij de EU-invoer van Chinese hybride elektrische wagens de komende jaren via quota zal worden beperkt. De overeenkomst is slechts een tijdelijke oplossing die de symptomen van de achterblijvende concurrentiekracht van de EU tegenover China aanpakt in plaats van de oorzaak. Zij geeft aan dat de toenemende uitvoerafhankelijkheid van de Chinese economie belangrijke risico's met zich meebrengt. Intussen blijven de gekende factoren spelen die de binnenlandse vraag belemmeren: de woningmarkt corrigeert nog altijd, de arbeidsmarkt slabakt en het consumentenvertrouwen blijft zwak. Ook de aanhoudende zwakke investeringen vallen op. In de eerste negen maanden van 2026 krompen die met liefst 7,2% tegenover dezelfde periode vorig jaar.
Wij gaan daarom voor het vierde kwartaal van 2026 uit van eenzelfde bbp-groei als in het derde kwartaal (namelijk 1,2% kwartaal-op-kwartaal), gevolgd door een aangehouden maar licht tragere groei in de kwartalen erna. Rekening houdend met het iets hoger dan verwachte bbp-cijfer voor het derde kwartaal leidt dit tot een bescheiden opwaartse aanpassing van onze groeiprognose voor de Chinese economie van 4,5% naar 4,6% in 2026 en van 4,2% naar 4,3% in 2027. Onze inflatievooruitzichten blijven onveranderd en liggen onder de doelstelling van 1,1% in zowel 2026 als 2027.
ECB en Fed in verkrappingsmodus
Zowel de ECB als de Fed verhoogden in september hun beleidsrentes met 25 basispunten tot respectievelijk 2,50% en 3,875%. Dat lag in lijn met onze verwachtingen en met die van de markt.
Tegen de achtergrond van de persistent hoge inflatie, die vooral wordt gevoed door de hogere energieprijzen in vergelijking met vorige maand, bevestigen we onze beleidsverwachtingen voor beide centrale banken. De ECB zal allicht haar beleidsrente in december 2026 opnieuw verhogen tot 2,75% en die daarna in maart 2027 op 3% brengen. Op beide ogenblikken kan de ECB haar beslissing baseren op nieuwe vooruitzichten van de ECB-economen. Ook de Fed zal volgens onze verwachting in december haar beleidsrente met 25 basispunten verhogen tot 4,125% en daarmee de verwachte piek van haar rentecyclus bereiken. Dat Fed-scenario is consistent met het meest recente mediaanscenario van de ‘dot plots’ van september, waarin de Fed-gouverneurs (met uitzondering van voorzitter Warsh) hun persoonlijke verwachting voor macro-financiële sleutelvariabelen weergeven.
De risico’s omtrent dit monetaire rentescenario zijn eenzijdig opwaarts gericht, gegeven de grote geopolitieke onzekerheid en diens impact op de energieprijzen, zowel wat de grootteorde als de persistentie betreft. Die risico’s worden ook weerspiegeld in de marktverwachtingen voor de toekomstige beleidsrentes voor de Fed en de ECB. Die marktverwachtingen gaan uit van een hogere rentepiek dan ons scenario. Een van de redenen waarom we uitgaan van een gematigdere aanpak door de Fed en de ECB is het feit dat de financiële omgeving reeds restrictiever geworden is door de oplopende langetermijnrente. Die is in belangrijke mate het gevolg van de toestand van de Amerikaanse overheidsbegroting en het AI-gerelateerde financieringsbeslag op het aanbod van het wereldwijde sparen. Vanuit een Europees perspectief is de verkrapping in belangrijke mate een externe factor, die een stuk van het verkrappingswerk voor de ECB doet.
Een tweede factor is dat we er, in tegenstelling tot de ECB zelf, van uitgaan dat de jaargemiddelde kerninflatie in de eurozone al in 2028 opnieuw in lijn zal liggen met de 2%-doelstelling (omwille van lagere verwachtingen omtrent tweederonde-effecten). Beide factoren samen beschouwd betekenen dat de ECB het in deze rentecyclus allicht bij twee bijkomende renteverhogingen kan houden.
De ECB-beleidsbeslissing van september was consistent met haar reactiefunctie, waar ECB-voorzitster Lagarde en hoofeconoom Lane regelmatig naar verwijzen. Ten eerste zal de algemene inflatie in het ECB-septemberscenario in 2027 en 2028 jaargemiddeld boven de inflatiedoelstelling van 2% liggen. Daarnaast blijft ook de onderliggende inflatiedynamiek, onder meer gemeten door de kerninflatie (exclusief energie en voeding), hardnekkig hoog. Dat is opmerkelijk genoeg niet alleen het geval in het ECB-basisscenario, maar ook in alle alternatieve scenario’s, inclusief het mildere scenario. Die twee elementen zorgden ervoor dat de renteverhoging in september met 25 basispunten voor de hand lag. Sterker nog: vermits de ECB-economen de scenario’s berekenden op basis van de marktverwachting voor de rentecurves, die al rekening hielden met nog (minstens) twee bijkomende renteverhogingen, ondersteunen de ECB-scenario’s onze verwachting van bijkomende verkrappingen in december en maart.
Het derde element in de reactiefunctie van de ECB, de kracht van het transmissiemechanisme van haar beleid naar de reële eurozone-economie, werd pas relevant in de weken na de ECB-beleidsvergadering in september, met de forse toename van de intra-EMU renteverschillen tussen overheidsobligaties. De homogeniteit van het eurozone-wijde transmissiemechanisme wordt immers verstoord door de ongelijke toename van die renteverschillen, die op hun beurt een impact hebben op de nationale begrotingen en dus de budgettaire beleidsruimte die elk land heeft.
ECB bouwt balans gestaag af, in tegenstelling tot de Fed
Tegen de achtergrond van hun rentebeslissingen zetten de ECB en de Fed hun balansbeleid verder. Dat heeft een impact op de hoeveelheid liquiditeit die er is in het financieel systeem en het beïnvloedt bovendien de rentes op overheidsobligaties.
Op dit moment loopt het kwantitatieve ECB-beleid op automatische piloot. Obligaties uit haar APP- (Asset Purchase Programme) en PEPP- (Pandemic Emergency Purchase Programme) portefeuilles worden op hun vervaldag niet herbelegd. Daardoor worden de liquiditeiten die tijdens de kwantitatieve versoepeling in de markt geïnjecteerd werden, opnieuw onttrokken aan de markt. Volgens de laatste review die de ECB publiceerde over haar beleidsstrategie heeft de ECB de intentie om beide beleidsportefeuilles volledig af te bouwen op de vermelde passieve manier. Dat automatisme is voor de markt dus volledig voorspelbaar.
De oplopende intra-EMU rentespreads werpen nu de vraag op hoe de ECB zal reageren. De spreads lopen immers niet synchroon op in alle landen. De grootste stijgingen zijn momenteel weggelegd voor Frankrijk en sterk gecorreleerde landen zoals België. Via het budgettaire kanaal wordt de transmissie van het ECB-beleid naar de reële economie en de inflatie gefragmenteerd. Bovendien is er het toegenomen risico dat de bezorgdheid over de houdbaarheid van de overheidsschuld een zelfversterkende marktdynamiek op gang brengt van oplopende rente die ultiem een existentieel risico voor de financiële stabiliteit in de eurozone kan vormen.
De vraag is dan hoe de ECB in deze context zal reageren. In theorie heeft de ECB verschillende opties ter beschikking: communicatie, een opschorting van de afbouw van de APP- en/of PEPP-portefeuilles, de activering van het Transmissie Protectie Instrument (TPI) of van de Outright Monetary Transactions (OMT).
Een plausibel scenario is dat de ECB in eerste instantie via communicatie de markten zal proberen te stabiliseren. In 2022 deed ECB-directeur Schnabel dit in de context van de opgelopen Italiaanse spread. Ze sprak toen over een spreadniveau van 250 basispunten die de ECB op basis van economische ‘fundamentals’ als onverantwoord zou beschouwen, en die dus een ECB-reactie zou uitlokken. Het feit dat de actuele Italiaanse spread met circa 110 basispunten op minder dan de helft van die pijngrens ligt, is ook een indicatie dat een dergelijke communicatie allicht niet voor de zeer nabije toekomst zal zijn. Anderzijds is momenteel uiteraard niet Italië maar Frankrijk het land dat in de kijker van de financiële markten loopt.
Indien een dergelijke communicatie niet voldoende zou zijn, lijkt de activering van het TPI als volgende stap geschikter dan de opschorting van de afbouw van de APP- en PEPP-portefeuilles. Het TPI is immers precies voor dit doel gecreëerd en kan in theorie onbeperkt en flexibel op de specifieke nationale markt worden toegepast die onder onredelijke marktdruk komt. Een opschorting van de afbouw van de APP- en/of PEPP-portefeuilles zou bovendien onzekerheid op de financiële markten creëren omtrent de geloofwaardigheid van het strategisch beleidskader van de ECB. Een tijdelijke opschorting zou immers permanent kunnen worden, met onduidelijke implicaties voor de finale nagestreefde omvang van de ECB-balans. Bovendien zou de relatief beperkte omvang van de maandelijks herbeleggingen allicht niet voldoende zijn om voldoende geloofwaardige interventies te kunnen uitvoeren. De in theorie onbeperkte en flexibele mogelijkheden van het TPI lijken daarom geschikter.
De mogelijkheid van een ingreep van de ECB creëert evenwel nu al een ‘moral hazard’-probleem voor de betrokken budgettaire overheden, ondanks de conditionaliteit van het TPI. Het gevaar van de zogenoemde ‘budgettaire dominantie‘ ligt op de loer: het centralebankbeleid loopt gevaar gegijzeld te worden door de houdbaarheid van de overheidsfinanciën. De budgettaire overheid beseft dit uiteraard en kan hierdoor mogelijks minder begrotingsdiscipline aan de dag leggen, erop rekenend dat de centrale bank als puntje bij paaltje komt wel zal interveniëren. De opmerking van de Franse presidentskandidaat Mélenchon dat de Franse centrale bank best de Franse overheidsobligaties op haar balans zou schrappen, zijn in dat opzicht een teken aan de wand.
In tegenstelling tot de ECB, beëindigde de Fed haar beleid van gedeeltelijke herbeleggingen van haar beleidsportefeuille in december 2025. Zij verklaarde toen dat volgens haar de liquiditeiten in het financieel systeem voldoende waren afgenomen van ‘overvloedig’ naar ‘ruim’. Omdat ze echter van meet af aan de vrees had dat de liquiditeiten té sterk waren afgenomen om een vlotte marktwerking te verzekeren, startte de Fed in dezelfde maand onmiddellijk een nieuw programma van zogenoemde ‘reserve management’-aankopen op. Daarbij koopt ze maandelijks kortlopend schatkistpapier om de markt van voldoende liquiditeiten te voorzien. In één beweging ging de Fed dus over van kwantitatieve verstrakking naar kwantitatieve versoepeling. Sinds augustus 2026 is het maandelijks bedrag van die aankopen tijdelijk op nul gezet tot midden november, omdat de Fed op dit ogenblik de hoeveelheid liquiditeiten in de markt als voldoende ‘ruim’ beschouwt.
Die pauzering is consistent met de kritische houding van de nieuwe Fed-voorzitter Warsh ten opzichte van een grote Fed-balans als gevolg van eerdere kwantitatieve versoepelingen. Niet toevallig buigt één van de werkgroepen die hij na zijn aantreden oprichtte zich over de omvang en samenstelling van de Fed-balans, en als keerzijde van de medaille, de verdiensten van het huidige beleidsdoel van ‘ruime’ reserves. De resultaten van de werkgroep en de bespreking ervan in het beleidscomité van de Fed zullen meer duidelijkheid geven over het toekomstige balansbeleid van de Fed, dat allicht restrictiever zal zijn.
Obligatierentes lopen op, met divergentie tussen de VS en Duitsland
De Duitse en Amerikaanse obligatierentes liepen de voorbije weken op. Dat gold zowel in nominale als in reële (inflatiegecorrigeerde) termen. Het was vooral een Amerikaans, en slechts in beperktere mate een Europees fenomeen. De stijging van de rentes was immers vooral het gevolg van de grote financieringsbehoefte van de Amerikaanse overheid en het beslag van de financiering van investeringen in artificiële intelligentie (AI) op het beschikbare aanbod van het macro-economisch sparen. Ook die laatste factor speelt een grotere rol in de VS dan in Europa.
Op dit moment heerst er op de financiële markten ongerustheid over de financiering van (Amerikaanse) investeringen in AI. Dat zorgde voor een grotere risicoaversie op de obligatiemarkten. Door die ‘vlucht naar veiligheid’ brokkelden de tienjaarse referentierentes opnieuw wat af. Ze zullen evenwel allicht nog enige tijd relatief hoog en erg volatiel blijven.
Zowel voor de rentecurve in de VS als in Duitsland impliceert ons scenario een vervlakking, gedreven door het korte einde van de curves als gevolg van de verwachte stijging van de beleidsrentes. Dat komt duidelijk tot uiting in de steilheid van de actuele marktcurves tot aan de looptijd van twee jaar, die sterk beïnvloed wordt door het verwachte monetair beleid. Voor looptijden langer dan twee jaar, verwachten we geen steilere curve. Dat weerspiegelt de verwachting dat de langetermijnrentes zich op dit moment in de buurt van hun verwachte hoogtepunt bevinden.
Fors hogere intra-EMU spreads
Als gevolg van de politieke en budgettaire risico’s in Europa (waaronder de onrusten en de aanloop naar de presidentsverkiezingen in Frankrijk, parlementsverkiezingen in november in Spanje, toenemende politieke verlamming in Duitsland en de stroef verlopende begrotingsopmaak in onder meer België) liepen de meeste intra-EMU renteverschillen van overheidsobligaties de voorbije weken fors op. Dat was een algemene trend, maar vooral Frankrijk en sterk gecorreleerde markten zoals België werden getroffen.
De oplopende rentespread werd niet alleen gedreven door een hogere absolute rente in de getroffen landen, maar ook door de meer recente daling van de Duitse benchmarkrente. Die vlucht naar veiligheid was de voorbije dagen ook zichtbaar in de tienjaarse Amerikaanse overheidsobligaties.
Wij gaan ervan uit dat de opsprong van de renteverschillen niet snel volledig zal keren, zonder evenwel te leiden tot een nieuwe Europese schuldencrisis. De spreads kunnen van hun huidige niveaus nog beperkt verder stijgen en hun piek bereiken in het voorjaar van 2027. Na de Franse presidentsverkiezingen zullen de spreads allicht stabiliseren en naar het jaareinde van 2027 toe geleidelijk opnieuw dalen tot in de buurt van hun huidige niveau.
Zwakkere euro
Door het verslechterde risicosentiment ten opzichte van Europa en de opgelopen langetermijnrenteverschillen in het nadeel van Europa, verzwakte de euro ten opzichte van de Amerikaanse dollar tot 1,12 USD per EUR. Vermits de oorzaken hiervan allicht nog een tijdlang zullen blijven spelen, zal ook de eurozwakte persistent zijn. De euro zal allicht een dieptepunt bereiken in het eerste kwartaal van 2027 in de aanloop naar de Franse presidentsverkiezingen. Daarna kan de munt zich stabiliseren en zich zeer geleidelijk herstellen ten opzichte van de dollar. Dat herstel zal vooral gebaseerd zijn op de fundamentele overwaardering van de dollar.
Alle historische koersen/prijzen, statistieken en grafieken zijn up-to-date, tot en met 20 oktober 2026, tenzij anders vermeld. De verstrekte posities en prognoses zijn die van 20 oktober 2026.