
Internationale context > binnenlands beleid voor HUF

De Hongaarse centrale bank (MNB) hield de beleidsrente dinsdag voor de tweede maand op rij ongewijzigd op 5.5%. De periode van rust komt na een zomeroffensief van drie opeenvolgende renteverlagingen en na het aankondigen van een lagere inflatiedoelstelling vorige maand. Vanaf 1 januari 2028 hanteert de centrale bank 2.5% (+- 1 ppt) als naald in het kompas in plaats van (3% +-1 ppt). De aanpassing gebeurt in het kader van toetreding tot de eurozone.
Hongaarse inflatie klokte in september op 1.6% af, in lijn met de MNB-verwachtingen. Onderliggende kerninflatie bedroeg 1.9% en inflatieverwachtingen blijven gematigd. Zowel op gezins- als bedrijfsniveau. De centrale bank schat Hongaarse inflatie dit jaar gemiddeld in op 1.8%. Daarna gaat het via 3.1% volgend jaar richting de nieuwe 2.5%-doelstelling aan het einde van de beleidshorizon. Omwille van de aanhoudende stijging van energieprijzen en onzekere globale (geopolitieke) context zweert de centrale bank nog steeds bij voldoende positieve reële beleidsrentes (gecorrigeerd voor inflatie) om haar herwonnen geloofwaardigheid op de (wissel)markt te vrijwaren.
In de besluitende paragraaf krijgt het economische/fiscale beleid voor het eerst een nadrukkelijke vermelding. De beleidskoers, en het marktoordeel, kunnen het speelveld van de centrale bank mee bepalen. Lees: een orthodox fiscaal beleid laat op termijn, ceteris paribus (inflatie-outlook, Hongaarse risicopremies) een relatief gezien iets soepeler monetair beleid toe. Voorlopig is dat nog niet aan de orde. Hongaarse geldmarkten zitten de volgende 12 maanden in op een stabiele beleidsrente.
De centrale bank besliste één dag na de eerste Hongaarse begrotingsvoorstelling onder premier Magyar. Hij erfde een stevig tekort uit het Orban-tijdperk en voorzag zelf in extra steun om de gevolgen van extreme droogte en de energiecrisis op te vangen. Het Hongaarse begrotingstekort bedraagt dit jaar vermoedelijk 7.6% van het BBP. Voor volgend jaar snoeit de Hongaarse regering aan de uitgavenkant en rekent ze verder op extra belastinginkomsten om het tekort volgend jaar tot 4.9% terug te schroeven. Tegen 2030 mikt ze op het behalen van de Maastrichtnorm met een tekort beneden 3% van het BBP (2.8%). Die ontwikkeling effent het pad tot mogelijke euro-toetreding in 2032, aldus onder meer minister van Financiën Karman.
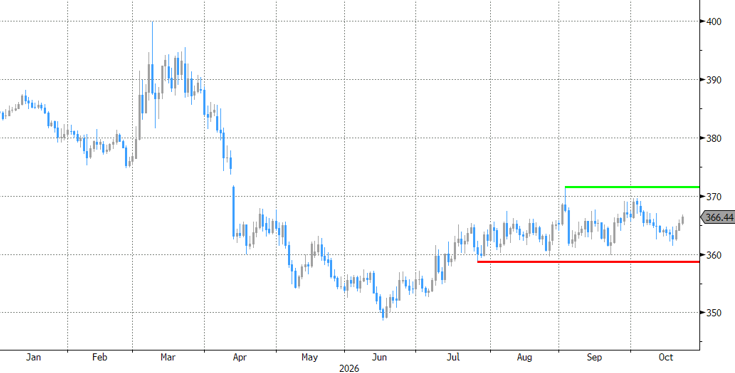
Hongaarse markten verteerden de fiscaal-monetaire combo begin deze week goed. Ze worden deze week vooral gestuurd door internationale ontwikkelingen. Zo probeert de Europese gasprijs zich een weg te banen door het €90/MWh-plafond en blijven aandelenmarkten gevangen in een sell-on-uptickspatroon. Hongaarse rentes trekken aan het korte eind van de curve hoger omwille van de inflatierisico’s en aan het lange eind volgen ze de Europese beweging. De Hongaarse forint verliest wat van zijn pluimen aan 366.50 en beweegt richting de bovenzijde van het zijwaartse handelskanaal sinds midden-juli (360-370). Houden de internationale trends aan, dat stijgt de kans op minstens een test en mogelijk een breuk van EUR/HUF 370 weerstand.
EUR/HUF: internationale context duwt muntenpaar richting 370-weerstand