
HUF: contexte international > politique intérieure

Mardi, la Banque nationale hongroise (MNB) a maintenu le taux directeur inchangé, à 5,5%, pour le deuxième mois consécutif. Cette trêve fait suite à une offensive estivale de trois abaissements d’affilée, ainsi qu’à l’annonce d’un objectif d’inflation inférieur le mois dernier. À partir du 1er janvier 2028, la banque centrale visera 2,5% (± 1 ppt) plutôt que 3% (± 1 ppt). Cette adaptation s’opère dans le cadre de l’adhésion du pays à la zone euro.
En septembre, l’inflation hongroise a atteint 1,6%, ce qui est conforme aux prévisions de la MNB. L’inflation de base s’est élevée à 1,9% et les anticipations inflationnistes restent modérées, tant au niveau des ménages qu’au niveau des entreprises. Pour cette année, la banque centrale estime que l’inflation hongroise moyenne s’établira à 1,8%. Ensuite, après un passage par 3,1% l’année prochaine, elle atteindrait le nouvel objectif de 2,5% à la fin de l’horizon de politique. Vu la hausse persistante des prix de l’énergie et le contexte global (géopolitique) incertain, la banque centrale tient toujours à maintenir des taux directeurs réels (corrigés de l’inflation) suffisamment positifs pour protéger sa crédibilité retrouvée sur le marché (des changes).
Dans le dernier paragraphe de son communiqué, la politique économique/fiscale fait pour la première fois l’objet d’une mention explicite. La banque centrale rappelle que la politique – et le jugement du marché – peuvent contribuer à déterminer sa marge de manœuvre. Autrement dit: à terme, toutes choses égales par ailleurs (perspectives inflationnistes, primes de risque hongroises), une politique fiscale orthodoxe autorisera une politique monétaire relativement plus souple. Or ce n’est pas à l’ordre du jour. Pour les 12 mois à venir, les marchés monétaires hongrois misent sur un taux directeur stable.
La banque centrale a pris sa décision le lendemain du premier projet de budget présenté par le Premier ministre Magyar. Il a hérité d’un déficit élevé de l’ère Orban et a lui-même décidé d’aides pour compenser les conséquences de la sécheresse extrême et de la crise énergétique. Cette année, le déficit budgétaire hongrois devrait s’élever à 7,6% du PIB. Pour l’année prochaine, le gouvernement hongrois sabre les dépenses et compte sur des revenus fiscaux supplémentaires pour le ramener à 4,9% en 2027. Il vise à atteindre la norme de Maastricht d’ici 2030, à savoir, un déficit inférieur à 3% du PIB (2,8%). Cette évolution ouvrirait la voie à une adhésion possible à la zone euro en 2032, notamment selon le ministre des Finances Karman.
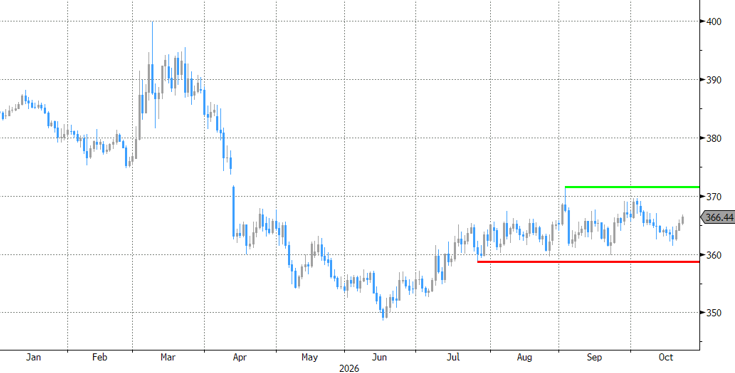
En début de semaine, les marchés hongrois ont bien accueilli la combinaison de nouvelles fiscales et monétaires. Cette semaine, ce sont surtout les développements internationaux qui les occupent. Le prix du gaz européen s’attaque au plafond de 90 EUR/MWh et les marchés des actions restent otages d’un schéma sell-on-uptick (vente en cas de hausse). Du fait de l’inflation, les taux hongrois montent à l’extrémité courte de la courbe, tout en suivant le mouvement européen à l’extrémité longue. Le forint hongrois laisse quelques plumes à 366,50 et se dirige vers la partie supérieure de la fourchette de négociation latérale depuis la mi-juillet (360-370). Si les tendances internationales perdurent, il devient de plus en plus probable qu’il y aura au moins un test et peut-être une rupture de la zone de résistance EUR/HUF 370.
EUR/HUF: le contexte international pousse la paire de devises vers la zone de résistance de 370