
Monetaire inzichten vanuit Istanboel

Toegegeven, het stond dit jaar niet op onze bingokaart. Een column naar aanleiding van een monetair congres georganiseerd door de Turkse centrale bank. Maar, ere wie ere toekomt. De CBRT lokte een aantal zwaargewichten naar Istanboel en had de timing aan haar zij. Centrale bankiers zijn globaal zoekende. Hoe te breken met het accomoderende verleden en een plaats te vinden in een nieuwe wereld, gedomineerd door niet-aflatende aanbodschokken in een inflatoire omgeving? We kijken mee in het hoofd van Bank of England voorzitter Bailey en Fed-bestuurder Waller.
Bailey start van de basis. Een negatieve aanbodschok heeft een tegengesteld effect op prijzen/inflatie (hoger) en groei (lager). Met haar beleidsrentes kan een centrale bank geen extra olie of gas (in geval van een energieschok) toveren om het vraag-aanbodevenwicht te herstellen. Bovendien duurt het enkele maanden vooraleer beleidsrentewijzigingen zich een weg banen naar de reële economie. Daarom is én blijft de eerste reflex van de BoE, en bij uitbreiding andere centrale banken, om door de schok heen te kijken en vooral niets aan het monetaire beleid te veranderen. Die aanpak blijft overeind tenzij gezinnen en bedrijven de tijdelijke prijsstijging voor permanent zien en meenemen richting loononderhandelingen of prijszetting. Het risico op besmetting van het verwachtingspatroon neemt aldus Bailey toe wanneer een periode van hogere inflatie nog vers in het geheugen zit (2021-2022). Ook wanneer tijdelijke negatieve aanbodschokken elkaar snel opvolgen kunnen ze een permanent effect hebben op inflatie. Met die wetenschap moet de Bank of England aan de slag en helt de balans steeds sneller op in de richting van anticipatie (via renteverhogingen). Bailey waarschuwt verder dat (beleids)rentes zelfs kunnen/moeten stijgen in geval van groeivertraging. De BoE hield de beleidsrente sinds de start van de oorlog tegen Iran ongewijzigd, maar bereidt naar de november-vergadering haar bocht voor. Bailey’s denkproces past perfect in die beweging.
Waller en de Fed hebben de eerste rentestap al genomen. In zijn toespraak ging hij dieper in op de communicatiepolitiek van de centrale bank. Die wordt door één van Warsh’s taakgroepen onder de loep genomen. De individuele kwartaalvoorstellingen (“dots”) volledig stopzetten en geen richtlijn geven omtrent het verwachte Fed-rentepad is voor Waller uitgesloten. Blindvarende markten lopen het risico op stevige counters te lopen, met (te) veel ongewenste volatiliteit en schommelingen in financiële voorwaarden tot gevolg. Het andere uiterste, waarin centrale bankier de markhand leiden (denk aan het zomeroffensief van de Hongaarse centrale bank met drie opeenvolgende getelefoneerde renteverlagingen), geniet evenmin de voorkeur omdat het flexibiliteit langs de kant van het monetaire beleid in een onzekere wereld te sterk beknot. Waller ziet toekomstmuziek in een soort van tussenvorm. Eentje waarin de Fed bijvoorbeeld communiceert dat ze de beleidsrente binnen 6 maanden 75 basispunten hoger wil. Op basis van de cijfers kan de Fed dan beslissen over de snelheid en de grootte van de renteverhogingen wat haar flexibiliteit geeft. De markt weet op haar beurt waar de centrale bank naartoe werkt wat de scherpe kantjes van volatiliteit haalt.
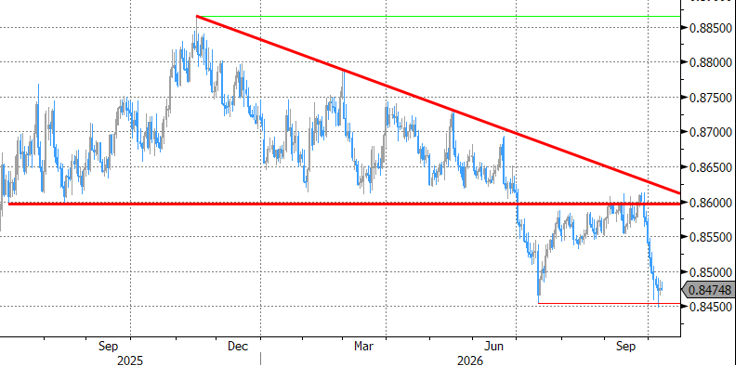
EUR/GBP: BoE-beleidsbocht, pro-Europese regeringskoers en zwakke euro lokken test van jaardieptepunt uit